

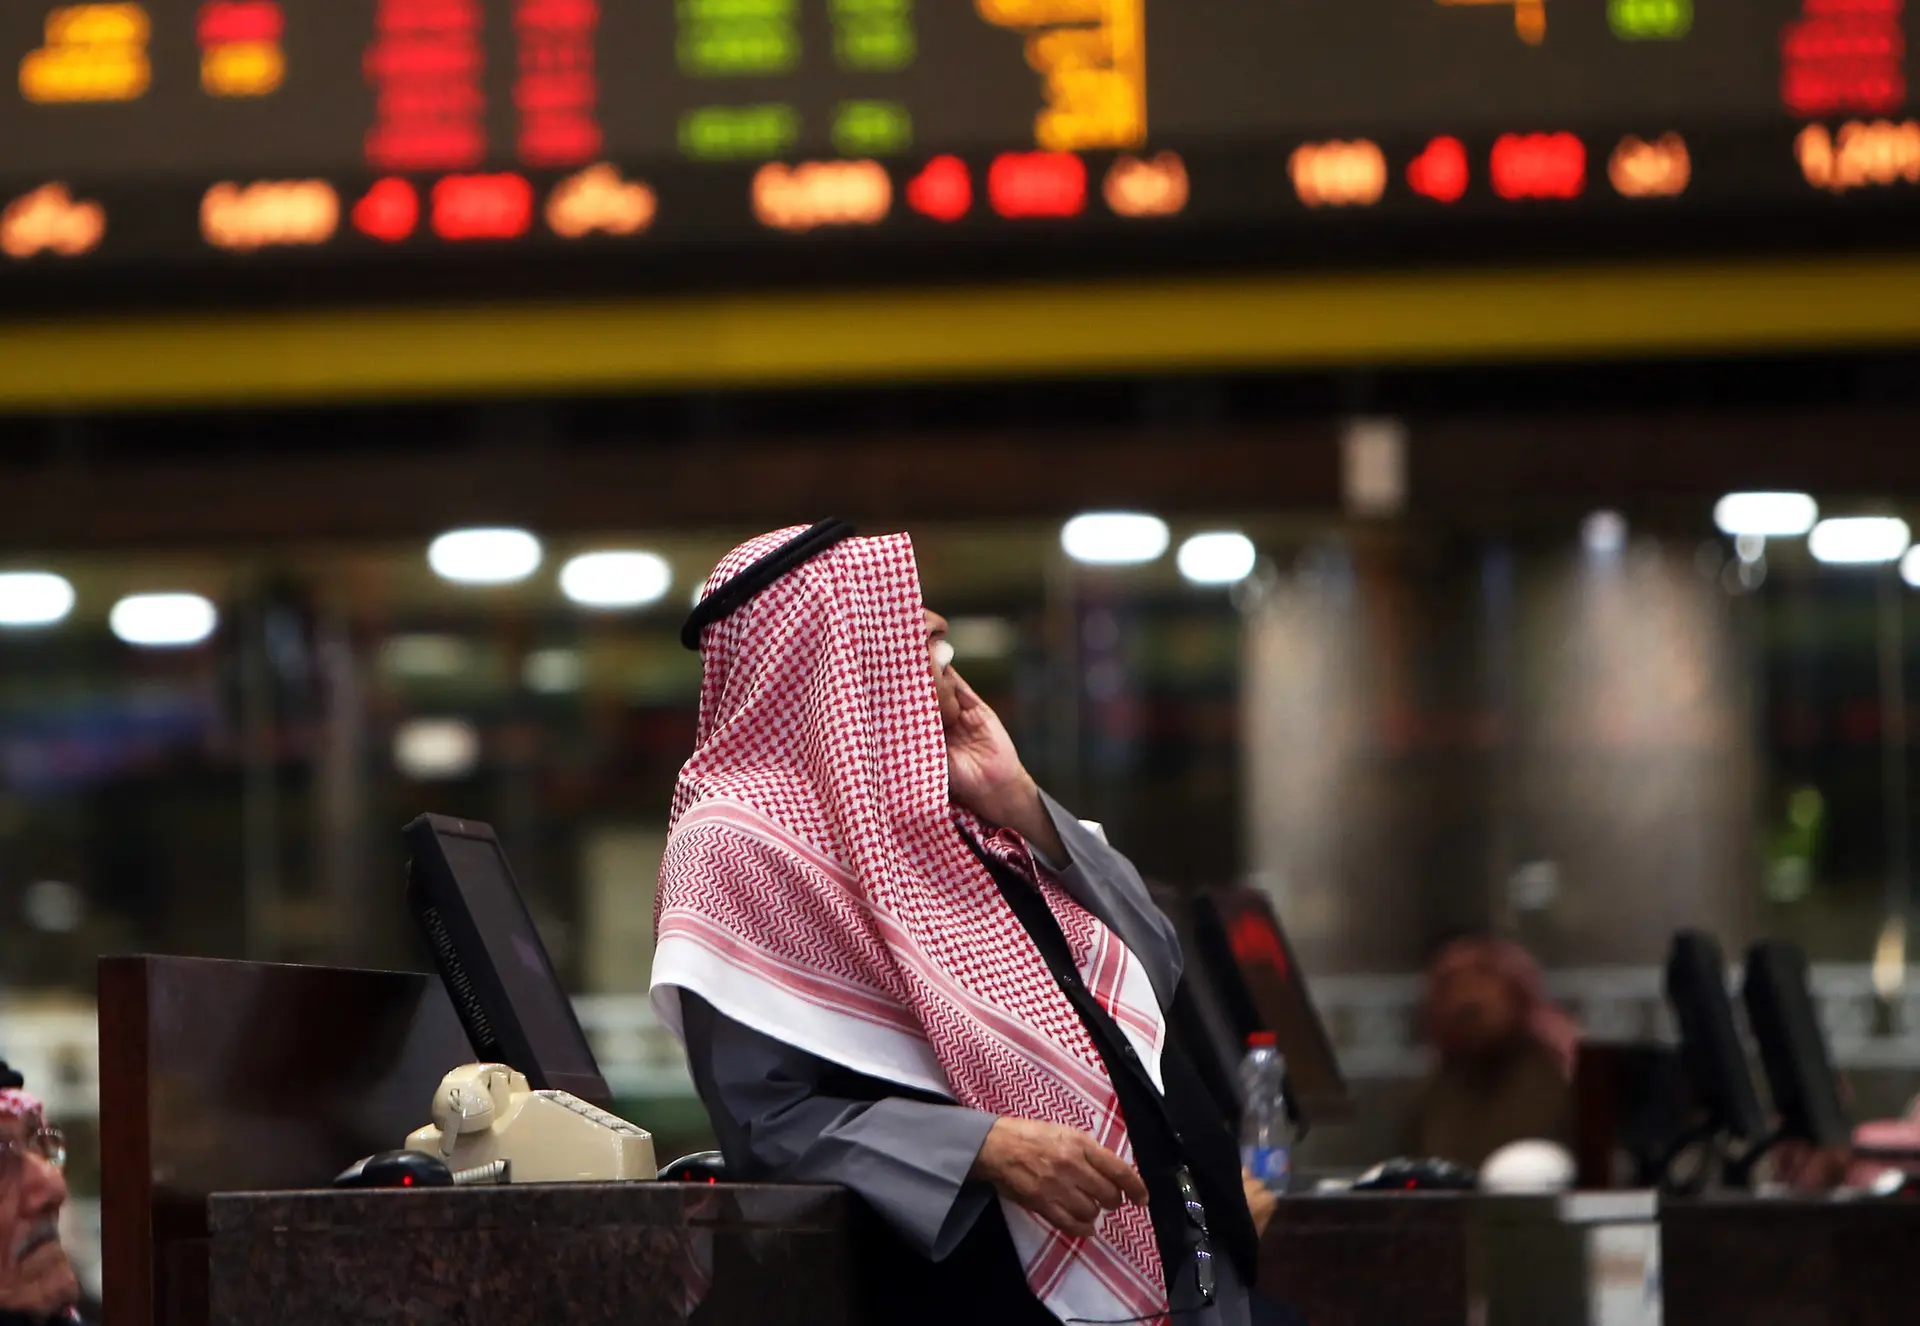
أغلقت أسواق الأسهم في منطقة الشرق الأوسط جلسة تداولات يوم الأربعاء على تباين واضح في الأداء والمؤشرات العامة؛ حيث تأرجحت البورصات الرئيسية بين جني الأرباح السريع ومحاولات الارتداد الإيجابي.
وجاء هذا التذبذب نتيجة مباشرة لتفاوت حركة أسعار النفط العالمية التي لامست مستويات متقلبة قرب 110 دولارات لخام برنت، بالتوازي مع حالة الترقب الشديدة لتوجهات البنوك المركزية الكبرى، وفي مقدمتها مجلس الاحتياطي الفيدرالي الأميركي، بشأن خفض أسعار الفائدة وتأثيراتها المتوقعة على أسعار الإقراض الداخلي وأدوات السيولة الاستثمارية.
وسيطر الحذر على التداولات المؤسسية في السوق المالية السعودية «تداول»، إضافة إلى بورصتي دبي وأبوظبي، فيما تميزت تعاملات الأسهم المصرية وبورصات قطر والكويت بتحركات انتقائية ركزت على أسهم قطاعات البنوك والعقارات والخدمات اللوجستية التي تستفيد من التدفقات النقدية السريعة والتحوط ضد معدلات التضخم.
السياق التاريخي: دورات السيولة وتقلبات الطاقة في أسواق المنطقة
تاريخياً، تتزامن نهايات الفصول المالية وأسابيع اجتماعات اللجان النقدية مع موجات تباين حادة في البورصات الخليجية؛ حيث يعيد مديرو الصناديق الاستثمارية ترتيب محافظهم ومراكزهم المالية بين أسهم العوائد الدفاعية وأسهم النمو.
وخلال السنوات الأخيرة الممتدة بين 2023 و2026، أثبتت أسواق المال الإقليمية ارتباطاً وثيقاً بدورات أسعار الطاقة وسلاسل الإمداد العالمية، ما جعل أي تصاعد في التوترات اللوجستية البحرية أو تبديل في خطوط الأنابيب ينعكس فوراً على معنويات المتداولين ويخلق تبايناً أسبوعياً بين المؤشرات القيادية.
ويمثل هذا التباين امتداداً لمحاولات الأسواق بناء قيعان سعرية متماسكة وتجاوز مستويات المقاومة الفنية التي فرضتها معدلات الفائدة المرتفعة خلال الأعوام السابقة، استعداداً لدورة تيسير نقدي تعيد هيكلة مسارات السيولة بالكامل.
