


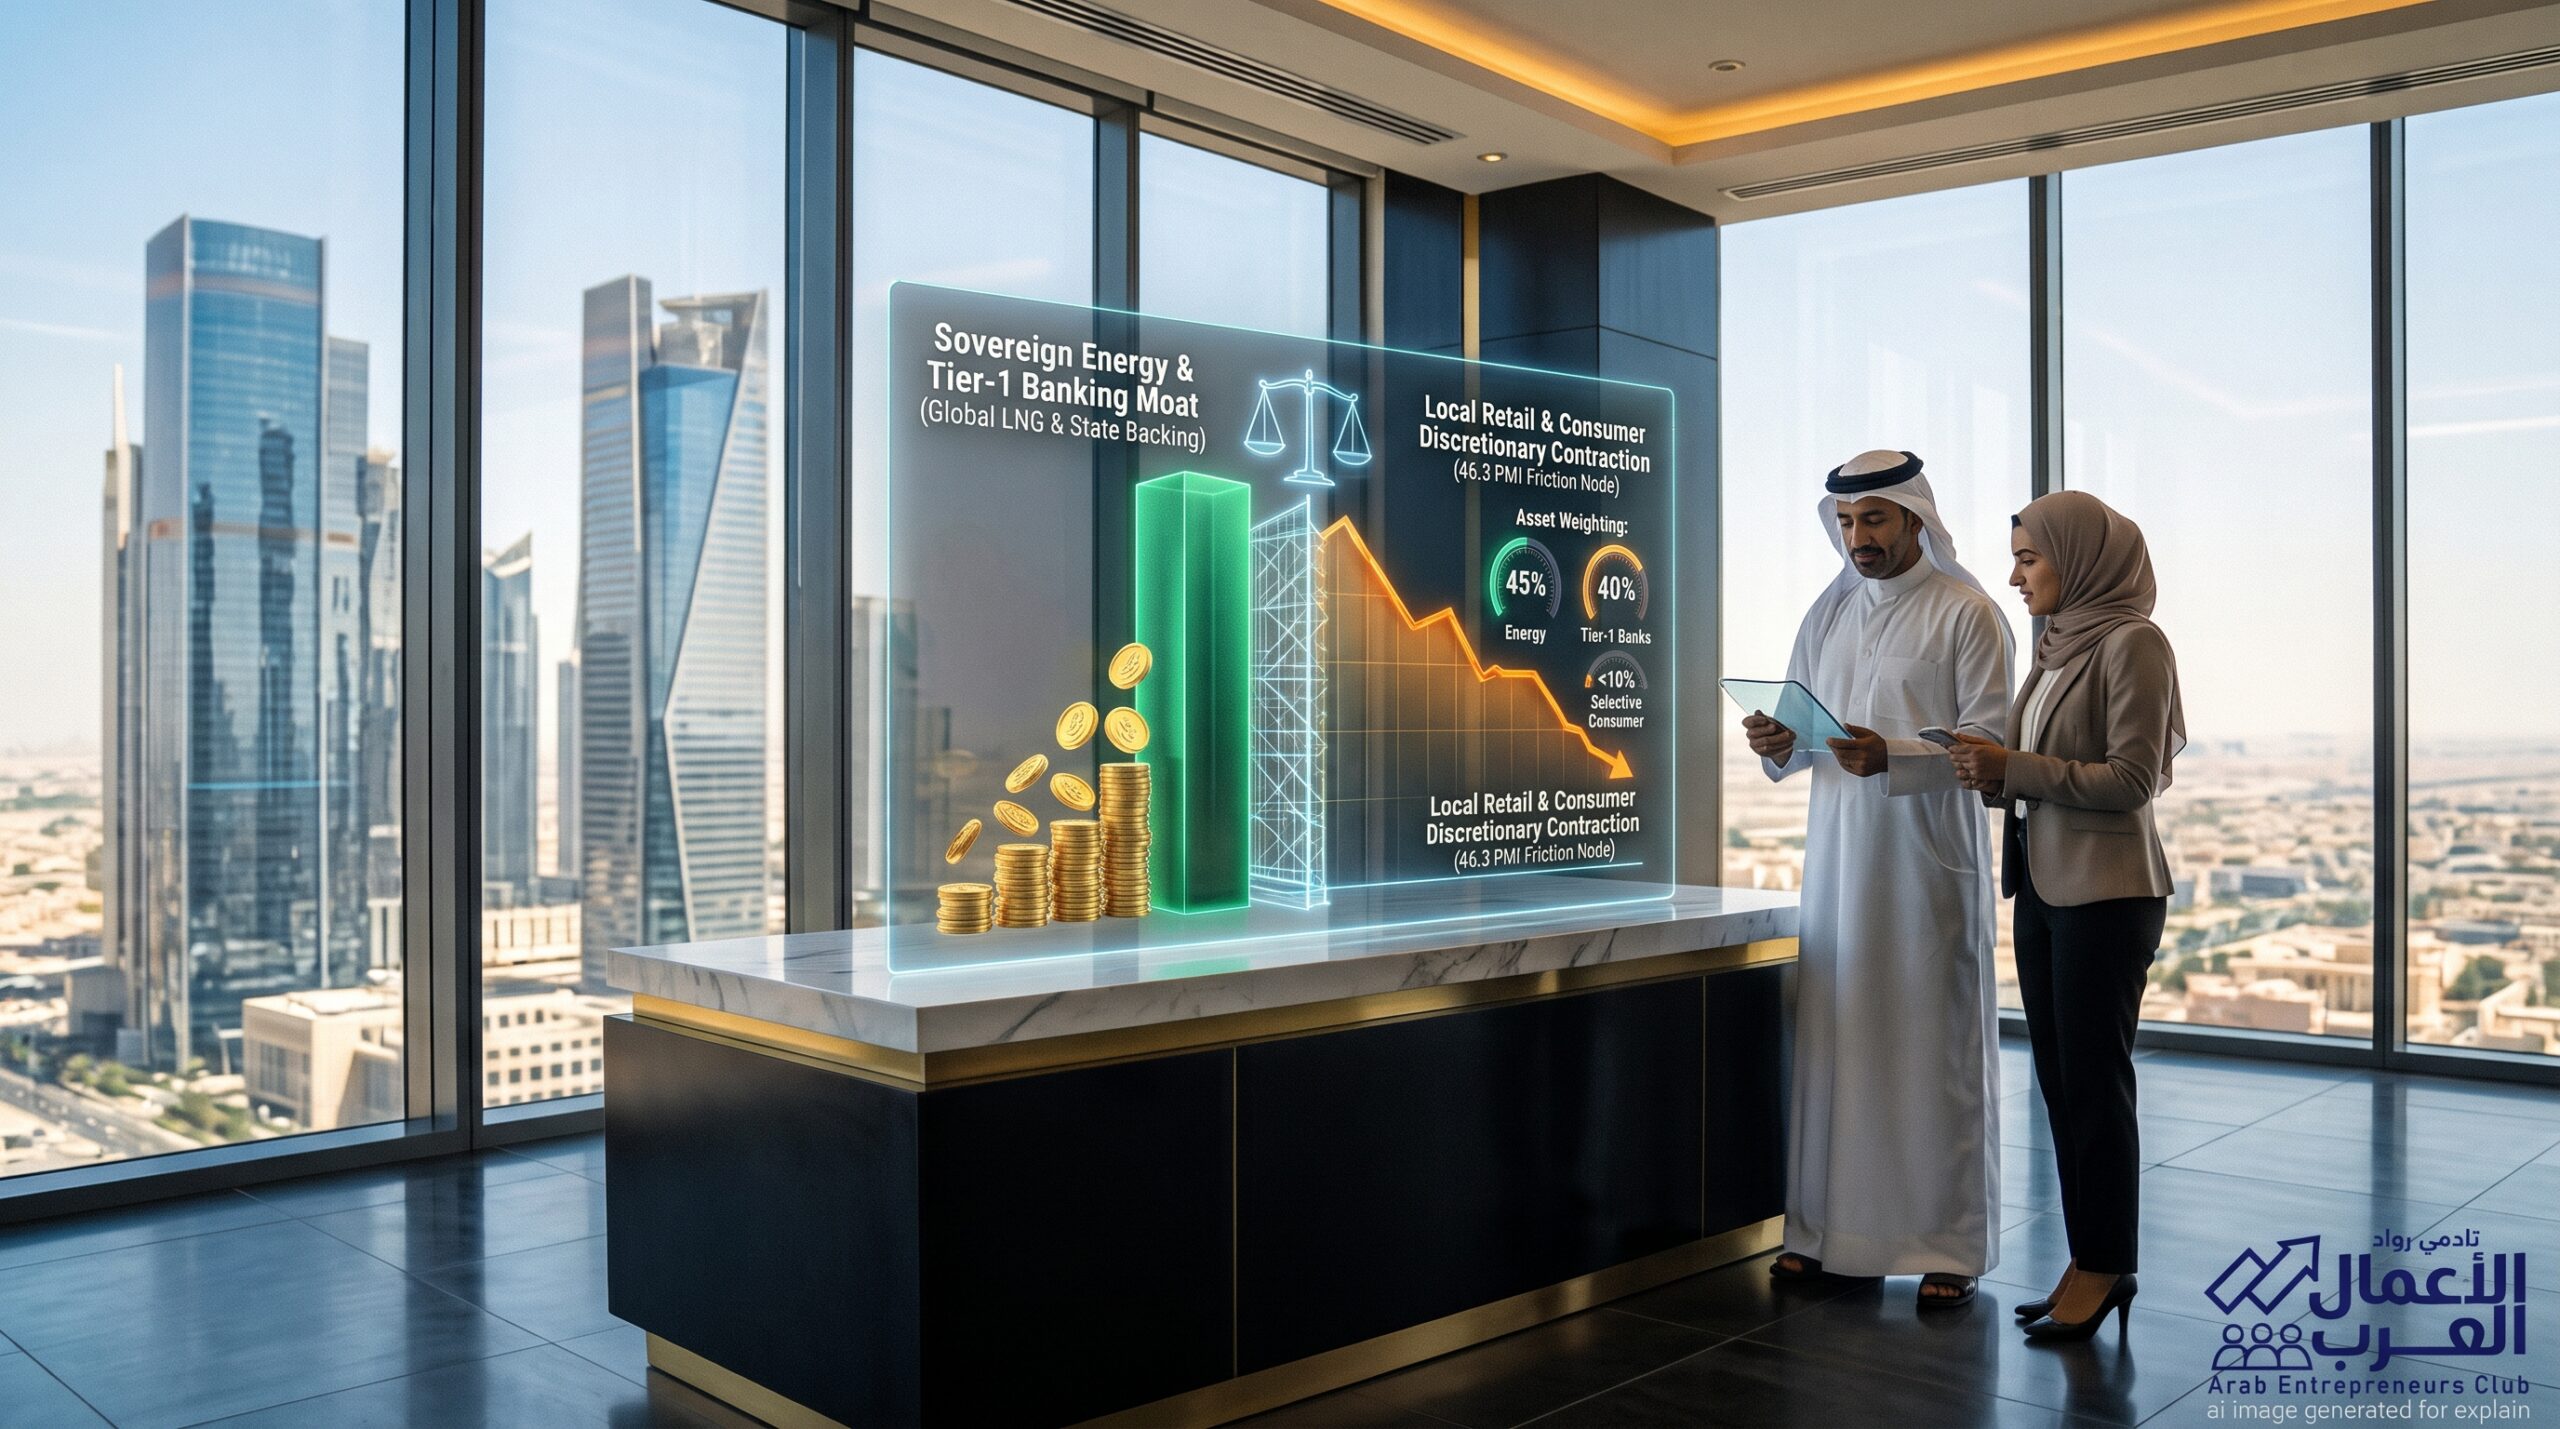
حين يستقر مؤشر مديري المشتريات (PMI) للقطاع الخاص غير النفطي في قطر دون مستوى الـ 50 نقطة للشهر الثامن على التوالي، مسجلاً 46.3 نقطة في أكتوبر 2026، ومصحوباً بانكماش في أعداد الوظائف وتراجع الطلبيات الجديدة للشهر الحادي عشر، فإن هذا المؤشر يتجاوز كونه إحصاءً اقتصادياً دورياً؛ إنه «جرس إنذار مبكر» يفرض على مستثمري الأسهم في بورصة قطر (QSE) إعادة ضبط توزيع الأصول داخل محافظهم فوراً.
الخطأ الشائع لدى قطاع واسع من المتداولين الأفراد يكمن في التعامل مع البورصة ككتلة سعرية متجانسة تهبط أو تصعد سوياً. الواقع الميداني الذي تعكسه بيانات «ستاندرد آند بورز غلوبال» يؤكد أن الاقتصاد القطري يمر بـ «مسار تعافٍ ثنائي السرعة» (Two-Speed Economy)؛ حيث تنفصل القطاعات السيادية الكبرى المدعومة بتوسعات حقل الشمال والصادرات الهيدروكربونية والسيولة السيادية، عن قطاعات التجزئة، الاستهلاك، والخدمات المحلية التي تعاني من ضغوط المنافسة وانكماش القوة الشرائية للأسر.
لتحصين رأس المال وتحقيق عوائد مجزية وسط بيئة انكماش الأنشطة غير النفطية، إليك خطة التموضع وإعادة التوازن بين ثلاث ركائز استثمارية متباينة:
1. أسهم الغاز والصناعات البتروكيماوية: المرساة النقدية المعزولة عن الداخل
تمثل شركات الطاقة والصناعات الثقيلة (مثل «صناعات قطر» والشركات التابعة لقطاع الموارد) الحصن الأكثر عزلة عن تقلبات السوق المحلي:
- مناعة الإيرادات: إيرادات هذه الشركات لا ترتبط بالقوة الشرائية للمستهلك داخل قطر أو حركة المحال والمجمعات؛ بل تعتمد بنسبة تزيد على 90% على عقود التصدير العالمية طويلة الأجل لمنتجات الغاز المسال، البتروكيماويات، الأسمدة والحديد.
- الحصاد الرأسمالي لتوسعة حقل الشمال: مع اقتراب تدفقات المراحل الأولى من رفع الطاقة الإنتاجية للغاز، تحتفظ هذه الشركات بميزانيات عمومية خالية تقريباً من الديون، مع قدرة فائقة على تحويل الأرباح إلى توزيعات نقدية سخية ومستدامة، مما يجعلها «سهم الأمان الأساسي» لحماية قاع المحفظة.
2. القطاع المصرفي: درع الإنفاق السيادي والمشاريع الحكومية
رغم أن البنوك تعمل داخل السوق المحلي، إلا أن تركيبة محافظها الائتمانية تمنحها مناعة مؤسسية فريدة:
- المظلة الحكومية (Sovereign Exposure): تتميز البنوك القطرية القيادية (وعلى رأسها بنك قطر الوطني QNB والمصارف الإسلامية الكبرى) باستحواذ القطاع العام والكيانات شبه الحكومية على حصة وازنة من إجمالي محفظة القروض والودائع، ما يخفف من مخاطر تعثر المنشآت الصغيرة والمتوسطة.
- إدارة كلفة الأموال: أظهر تقرير PMI رفع الشركات لأسعار منتجاتها للدفاع عن الهوامش؛ وبالمثل، تمتلك البنوك الكبرى هوامش فائدة وتمويل (NIM) قوية بفضل قاعدة ودائع حكومية ومؤسسية مستقرة، مما يضمن تدفقات أرباح فصلية قادرة على دعم توزيعات نقدية تفوق عوائد الودائع البنكية.
3. قطاع التجزئة، السلع الاستهلاكية، والخدمات: منطقة “إعادة الهيكلة والتخفيف”
هنا يتركز الخطر الاستثماري الأكبر المباشر الناتج عن هبوط مؤشر PMI:
- معضلة تراجع التوظيف وهبوط الطلب: سجلت الشركات أول انكماش في الوظائف منذ يوليو 2024 وأسرع وتيرة تسريح منذ أواخر 2022؛ وفقدان الوظائف أو جمود الرواتب ينعكس مباشرة كتقليص في الإنفاق الاستهلاكي التقديري.
- فخ رفع الأسعار: لجوء شركات التجزئة والخدمات لرفع أسعار البيع النهائية لمواجهة انخفاض المبيعات سلاح ذو حدين؛ إذ يؤدي إلى مزيد من إحجام المستهلكين وتحولهم للخيارات الأرخص، مما يضغط هوامش أرباح شركات السلع والخدمات المدرجة.
- التكتيك المطلوب: تخفيف الوزن النسبي لأسهم التجزئة الاستهلاكية والمطاعم والخدمات التي تتداول بمضاعفات ربحية غير مبررة ولا توفر عائداً نقدياً كافياً، والتركيز حصراً على الشركات التي تقدم سلعاً استهلاكية أساسية لا غنى عنها.
3. مصفوفة التحليل الاستثماري: خريطة تموضع المحفظة في بورصة قطر (Q4 2026)
| القطاع السوقي | درجة التعرض لضغوط مؤشر PMI | محرك الأرباح والسيولة | معدل الأمان لتوزيعات الأرباح | التوصية التكتيكية للمستثمر الفرد |
| أسهم الطاقة والبتروكيماويات | منعدمة تقريباً (طلب عالمي وتصديري) | تدفقات الغاز المسال وأسعار الأسمدة عالمياً | مرتفع جداً وفائض تدفقات حرة | زيادة الوزن (40% – 45%)؛ مرساة أمان للدخل والنمو |
| البنوك والخدمات المالية | منخفضة إلى متوسطة (محمية بالمشاريع العامة) | تمويل المشاريع الاستراتيجية والإنفاق السيادي | مرتفع ومستقر تاريخياً | الاحتفاظ بوزن قيادي (35% – 40%) مع التركيز على البنوك الكبرى |
| التأمين والخدمات المتخصصة | متوسطة (تراجع حركة وتيرة الأعمال الجديدة) | عوائد الاستثمار وحصص العقود الحكومية | متوسط | انتقائية عالية (5% – 10%) وتفضيل الشركات ذات الفوائض |
| التجزئة والسلع الاستهلاكية | عالية جداً (تراجع الطلب والتوظيف 11 شهراً) | الإنفاق الاستهلاكي اليومي للأسر والوافدين | معرض للضغط والتذبذب | تخفيض الوزن (<10%) وتجنب أسهم التجزئة التقديرية |
