


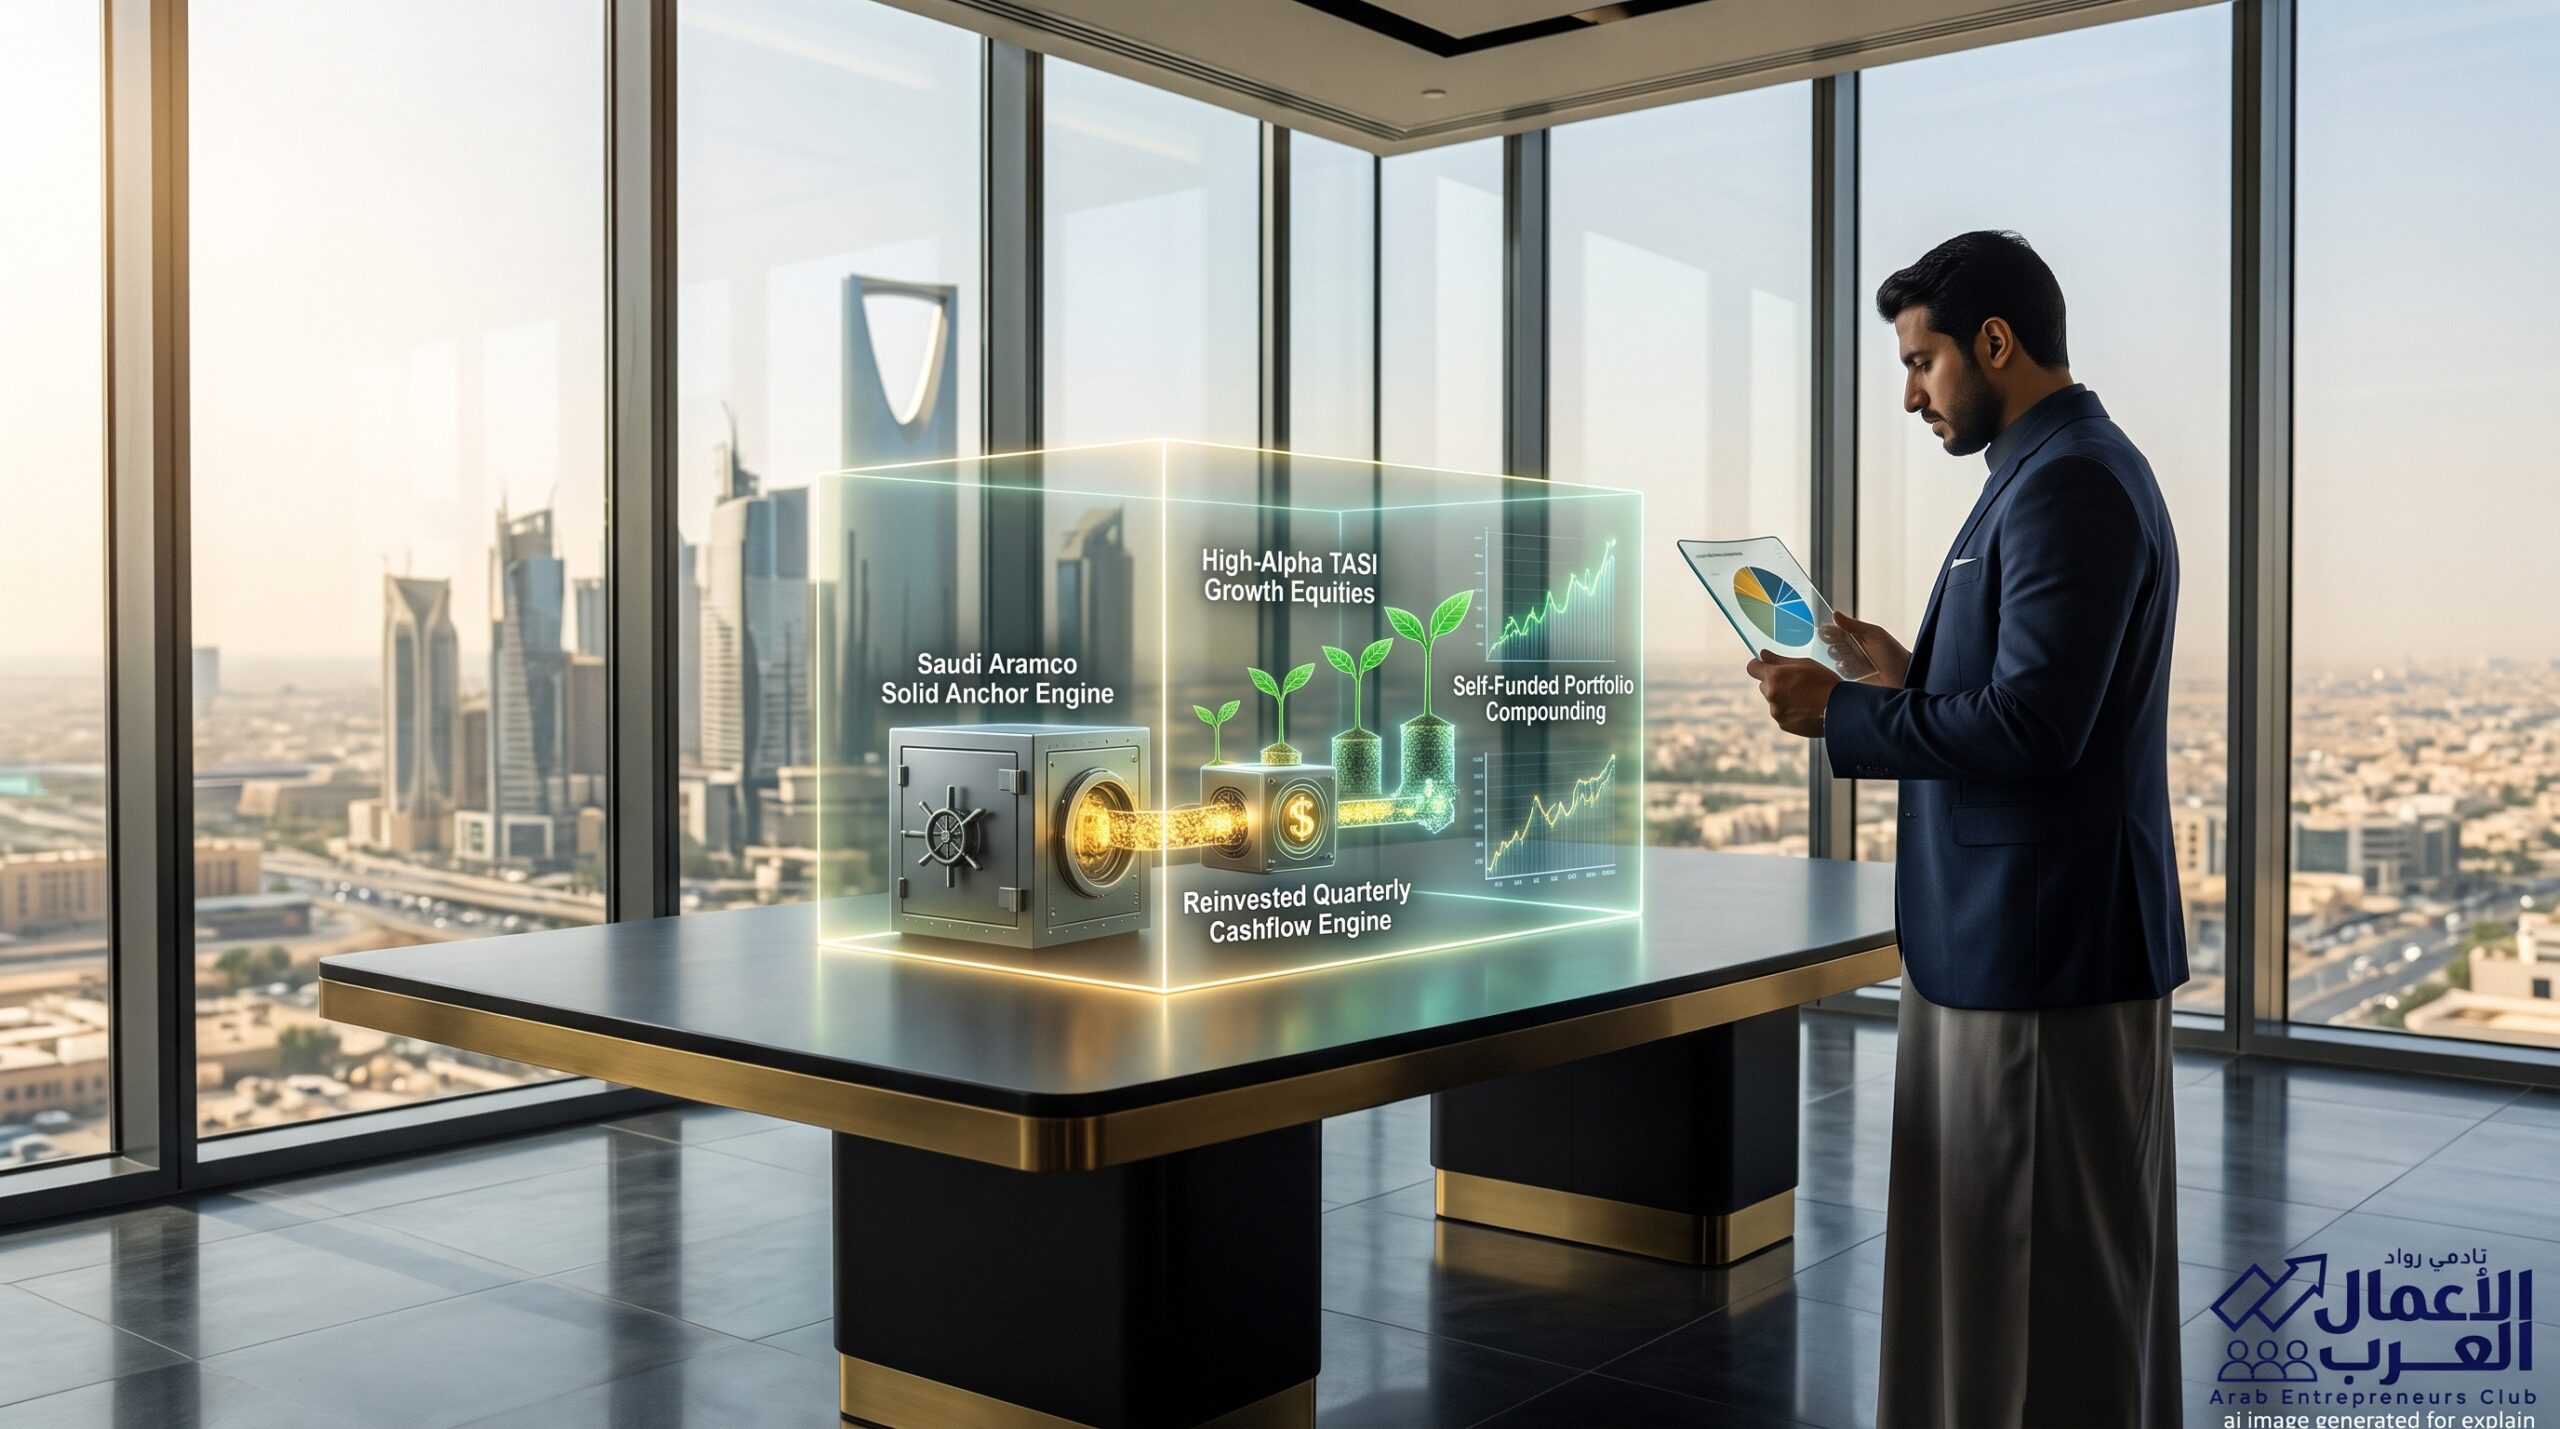
في الأسواق المالية المتقلبة، يقع صغار المتداولين وأصحاب المحافظ المحدودة (التي تتراوح بين عشرات الآلاف إلى بضع مئات الآلاف من الريالات) في فخين متناقضين: إما «المطاردة العشوائية لأسهم المضاربة السريعة» أملاً في مضاعفة رأس المال فتتآكل مدخراتهم مع أول تصحيح فني، أو «التجميد الكامل للسيولة في أسهم دفاعية ثقيلة» كأرامكو فيشعرون بالملل من بطء الحركة السعرية ومحدودية العائد الرأسمالي مقارنة بأسهم النمو الخفيفة.
الخلل هنا لا يكمن في سهم أرامكو، بل في «طريقة توظيفه داخل المحفظة»؛ فالمستثمر المحترف لا ينظر إلى سهم «أرامكو السعودية» كأداة للمضاربة السعرية اليومية، بل يتعامل معه باعتباره «سنداً سيادياً فائق الأمان ومولداً نقدياً ذاتياً» (Synthetic High-Yield Bond Engine).
تتميز أرامكو بآلية توزيعات أرباح هجينة مستقرة (توزيعات أساسية محمية يضاف إليها توزيعات مرتبطة بالأداء)، مما يجعل تدفقاتها النقدية الدورية شبه مضمونة وتصل حساب المستثمر كل ربع سنة كالساعة السويسرية. للمحافظ الصغيرة، يمثل هذا الكاش الدوري «شريان حياة» حقيقي يتيح لرائد الأعمال والمستثمر الفرد تمويل استثماراته في قطاعات النمو دون الحاجة إلى ضخ مدخرات جديدة من راتبه الشهري.
إليك الدليل العملي لتحويل سهم أرامكو من “أصل مجمد” إلى “ماكينة سيولة استراتيجية” تعيد تدوير أرباحها بذكاء:
1. استراتيجية “الشجرة وجني الثمار”: تفكيك هيكل المحفظة الذكية
للاستفادة القصوى دون تعريض رأس المال المحدود للخطر، تُقسم المحفظة الصغيرة وفق نموذج «المرساة والشراع» (The Anchor & Sail Framework):
- كتلة المرساة الدفاعية (50% – 60% من رأس المال): يتم توظيفها بالكامل في سهم أرامكو. الهدف هنا ليس انتظار تدبيلة سعرية، بل الاستفادة من ميزتها كأصل دفاعي منيع ضد هزات السوق، واقتناص عائد التوزيعات النقدية (Dividend Yield) الجذاب. هذه الكتلة تمثل “صمام الأمان النفسي والمالي” للمستثمر.
- كتلة الشراع الهجومية (40% – 50% من رأس المال): تُوزع على أسهم النمو الانتقائية في قطاعات «تاسي» المستفيدة من التحول الاقتصادي (مثل: كابلات الطاقة، التقنية السحابية، الرعاية الصحية، أو مشغلي العقار التجاري).
2. آلية «إعادة تدوير التوزيعات» (DCA via Dividend Harvesting)
تكمن القوة الحقيقية في كيفية التعامل مع شيك التوزيعات الربع سنوي الذي ينزل في الحساب الجاري للمحفظة:
- الخطأ الشائع: سحب التوزيعات واستهلاكها شخصياً، أو إعادة شراء أسهم أرامكو نفسها فقط بالكامل، مما يحرم المحفظة الصغيرة من ميزة النمو المتسارع (Compounding Growth).
- التكتيك الاحترافي (Cross-Allocation): تخصيص 100% من الكاش القادم من توزيعات أرامكو لتمويل استراتيجية «الشراء الدوري التراكمي» (Dollar-Cost Averaging) في أسهم النمو التي تمر بموجات تصحيح مؤقتة.
مثال رقمي مبسط: مستثمر يمتلك محفظة بقيمة 100 ألف ريال، خصص منها 60 ألف ريال في أرامكو. التدفق النقدي الناتج عن التوزيعات الأساسية وتوزيعات الأداء يضخ في حسابه سيولة دورية كل ربع سنة. بدلاً من ضخ أموال جديدة، يوجه هذا الكاش “المجاني” لاقتناص أسهم تصحح سعرياً مثل أسهم التعدين أو الخدمات اللوجستية التي تمتلك هوامش تشغيلية قوية. وبذلك، تقوم أرامكو فعلياً بتمويل بناء مراكزك في أسهم النمو الصاعدة.
3. مصفوفة المقارنة: إدارة المحفظة الصغيرة بين المضاربة العشوائية ونموذج أرامكو الهجين
| معيار المقارنة | أسلوب المضاربة الفردية التقليدية | أسلوب التجميد الكامل في أرامكو | نموذج “إعادة تدوير توزيعات أرامكو” |
| مستوى المخاطرة على رأس المال | مرتفع جداً؛ مخاطرة تآكل الأصل بالكامل | شبه منعدم على الأصل، لكن العائد بطيء | متوازن ومحسوب ومحمي بمرساة سيادية |
| مصدر السيولة لشراء أسهم جديدة | الاقتطاع المستمر من الراتب والمدخرات | لا توجد سيولة جديدة للمحفظة | السيولة تتولد ذاتياً من كاش التوزيعات النقدية |
| الاستفادة من تصحيحات تاسي | التعليق في قمم الأسعار ونفاد الكاش | المشاهدة دون قدرة على الاقتناص | اقتناص قيعان أسهم النمو بالكاش المتدفق ربع سنوياً |
| الحالة النفسية للمستثمر | توتر وقلق يومي ومتابعة لحظية للشاشات | استقرار تام يصاحبه شعور بالملل | اطمئنان مالي وشغف استثماري منضبط وممنهج |
| معدل النمو التراكمي (3-5 سنوات) | غالباً سالب أو مساوٍ للتضخم | عائد خطي محدود (توزيعات نقدية فقط) | عائد مركب فائق (Compounded Total Return) |
