


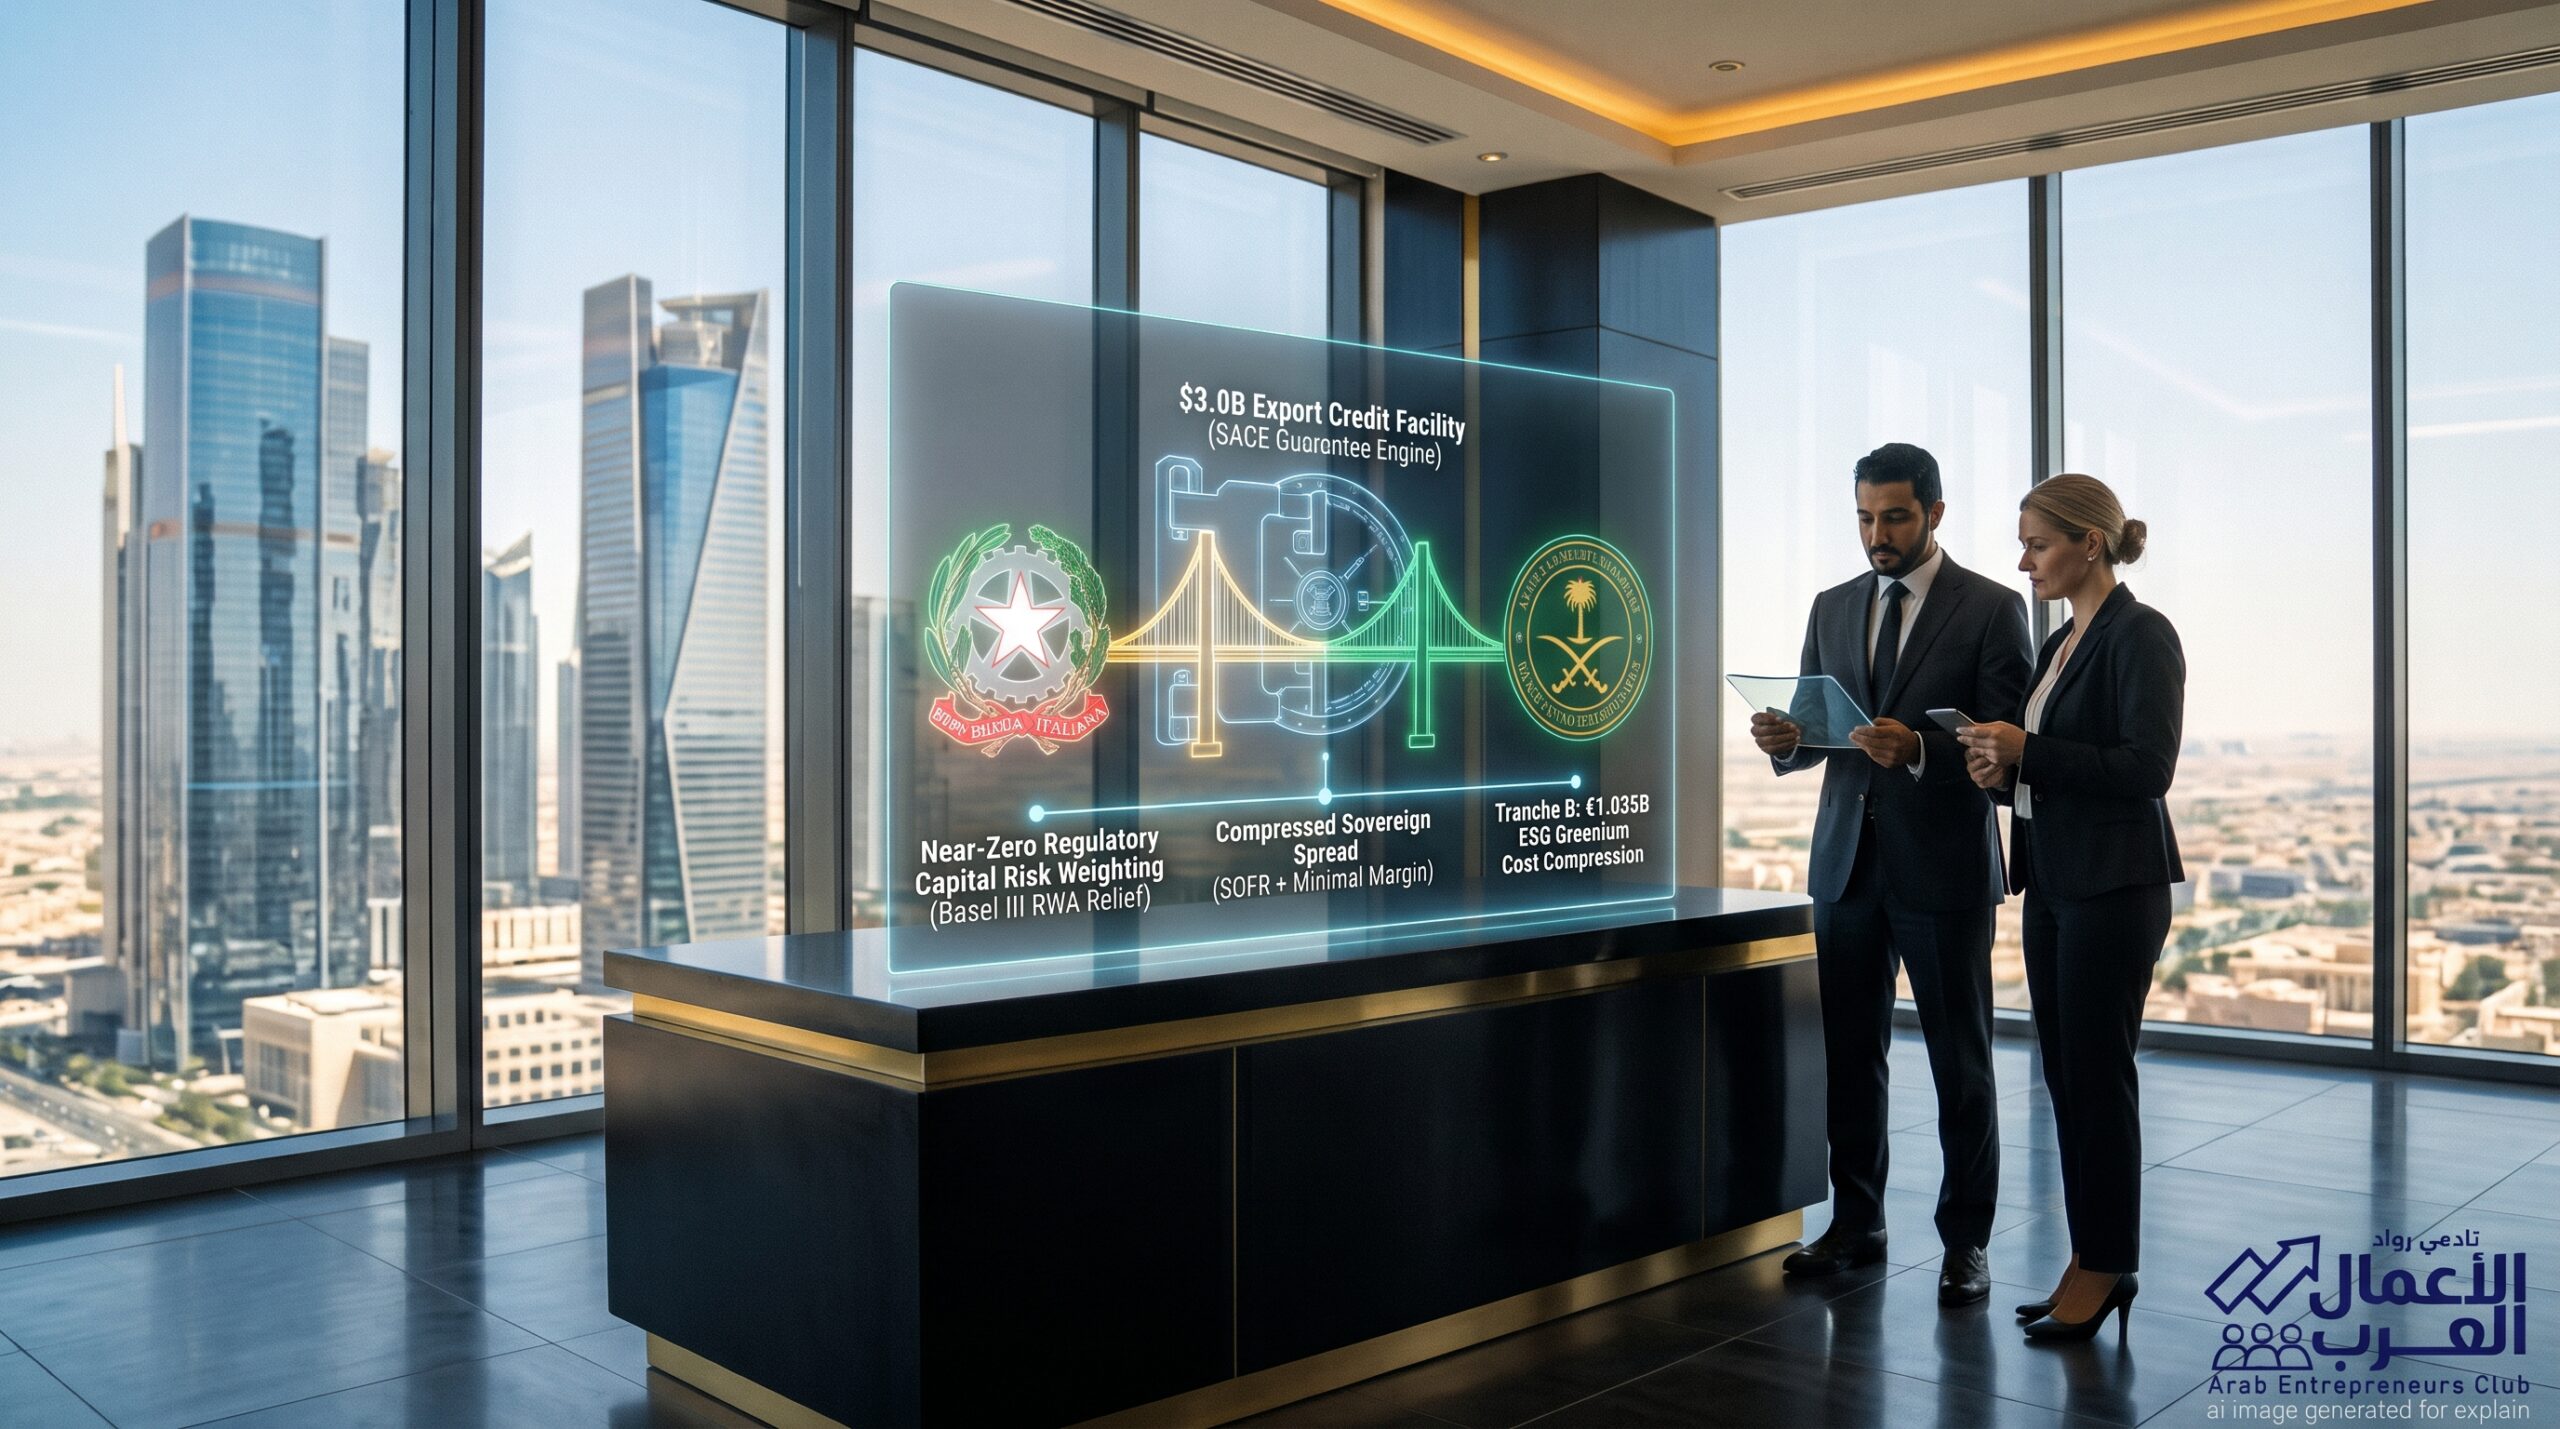
حين يعلن صندوق سيادي بحجم صندوق الاستثمارات العامة السعودي (PIF) عن إغلاق تسهيل ائتماني بقيمة 3 مليارات دولار (11.25 مليار ريال) بمشاركة تحالف يضم 25 بنكاً دولياً وبضمان من وكالة ائتمان الصادرات الإيطالية (SACE)، قد يتساءل مستثمر أسواق الدخل الثابت: لماذا تتهافت كبرى بنوك وول ستريت وأوروبا على تقديم قروض مليارية بفوائد رخيصة وهوامش تسعير تضاهي السندات الحكومية الخالية من المخاطر تقريباً، في وقت تتجاوز فيه أسعار الفائدة الأساسية مستويات مرتفعة؟
الجواب يكمن في البنية الهندسية لتمويلات وكالات ائتمان الصادرات (Export Credit Agencies – ECAs). هذا النوع من التمويل يمثل «المعادلة السحرية» في أسواق الدين؛ فهو يتيح للصناديق السيادية خفض تكلفة الاقتراض (Cost of Capital)، ويمنح البنوك التجارية فرصة استثمارية خالية من أعباء رأس المال التنظيمي، بينما يضمن للدول المصدرة عقود توريد مليارية لشركاتها الوطنية.
إليك تفكيك الآليات المصرفية والمالية التي تجعل قروض الـ ECAs الاستثمار الأكثر جاذبية للمؤسسات التمويلية:
1. كواليس بازل 3: كيف يتحول قرض الصندوق السيادي إلى “صفر مخاطر” على البنك؟
الدافع الأكبر لتسابق البنوك ليس فقط الملاءة المالية للصندوق السيادي، بل القواعد المصرفية الصارمة المفروضة على كفاية رأس مال البنوك:
- تخفيف الأصول المرجحة بالمخاطر (RWA Relief): عندما يُقرض البنك شركة أو صندوقاً دون ضمان، يتعين عليه تجنيب جزء من رأسماله الذاتي كاحتياطي لمواجهة التعثر المحتمل. لكن عند وجود ضمان سيادي غير مشروط من وكالة مثل SACE الإيطالية (المصنفة سيادياً بدرجة استثمارية)، ينخفض وزن مخاطر القرض من 50% أو 100% إلى قريب من 0%.
- النتيجة المصرفية: يستطيع البنك إقراض مئات الملايين دون استنزاف حقوق ملكيته، مما يرفع معدل العائد على حقوق الملكية المرجحة بالمخاطر (RoRWA)، ويبرر للبنك القبول بهامش ربح وفائدة (Margin Spread) ضئيل جداً.
2. فك شفرة الفائدة المنخفضة: كيف يحصل الصندوق على “تمويل رخيص”؟
تستفيد الصناديق السيادية من هذه الآلية لكسر حدة الفائدة التجارية المرتفعة:
- علاوة المخاطر شبه المنعدمة: سعر الفائدة على القرض التقليدي يتكون من: (سعر الفائدة المرجعي SOFR أو Euribor + هامش مخاطر المقترض + علاوة السيولة). في قروض الـ ECAs، يُلغى هامش مخاطر الائتمان التجاري تقريباً، ليُستبدل بهامش سيادي منخفض ورسم ضمان رمزي للوكالة.
- شريحة التمويل الأخضر (Green Tranche): تقسيم التسهيلات إلى شريحة مقومة باليورو مخصصة للمشاريع الخضراء (1.035 مليار يورو) يفتح الباب أمام خفض إضافي في التسعير عبر استقطاب أمولة صناديق الاستدامة (ESG Funds)، التي تمنح ما يُعرف بـ «العلاوة الخضراء» (Greenium)، مما يقلص كلفة الدين بمقدار 5 إلى 15 نقطة أساس إضافية مقارنة بالقروض التقليدية.
3. المنافع المتبادلة الثلاثية (The Win-Win-Win Model)
لا يمثل هذا التمويل ديناً نقدياً صرفاً، بل اتفاقاً تجارياً واستراتيجياً متكاملاً:
- للصندوق السيادي: الحصول على سيولة فورية بآجال استحقاق مريحة (تصل غالباً من 7 إلى 12 عاماً) دون الحاجة لتسييل استثماراته السائلة أو التأثير على منحنى عائد سنداته وصكوكه المتداولة في الأسواق الثانوية.
- للبنوك المقرضة: بناء علاقات مؤسسية مستدامة مع أكبر مجمع للأصول في المنطقة (PIF)، ما يفتح أمامها صفقات إدارة الاكتتابات (IPOs) والاستشارات الاندماجية المربحة.
- للدولة الضامنة (إيطاليا): ضمان عقود توريد بملايين اليوروهات للمصنعين وشركات الهندسة والتكنولوجيا الإيطالية في مشاريع السعودية الكبرى (Giga-Projects).
3. مصفوفة المقارنة التمويلية: القروض التقليدية مقابل التسهيلات المدعومة بوكالات ائتمان الصادرات (ECAs)
| البند المالي والائتماني | القرض المصرفي التجاري المباشر | سندات وصكوك الأسواق الدولية | التسهيلات بضمان وكالات الصادرات (SACE Model) |
|---|---|---|---|
| وزن المخاطر التنظيمي (RWA) | مرتفع (يتطلب حجز رأس مال بنكي كبير) | محدد بتصنيف جهة الإصدار | منخفض جداً (يقترب من الصفر ائتمانياً) |
| هامش الفائدة (Spread over SOFR) | متوسط إلى مرتفع | يخضع لتقلبات سوق السندات الثانوية | الأدنى بين أدوات الدين المصرفية |
| أجل التمويل واسترداد الدين | قصير إلى متوسط (3 – 5 سنوات) | محدد بآجال الصكوك (5 – 10 – 30 سنة) | طويل الأجل ومدعوم بجدولة مرنة (7 – 12 سنة) |
| الارتباط بسلاسل التوريد | لا يوجد اشتراط تجاري | لا يوجد اشتراط تجاري | مشروط بتوريد سلع وخدمات من الدولة الضامنة |
| الإقبال والشهية المصرفية | يعتمد على حدود التركز الائتماني للبنك | يعتمد على سيولة مديري الأصول | تسابق مصرفي واسع لتحالفات بنكية دولية ضخمة |
