


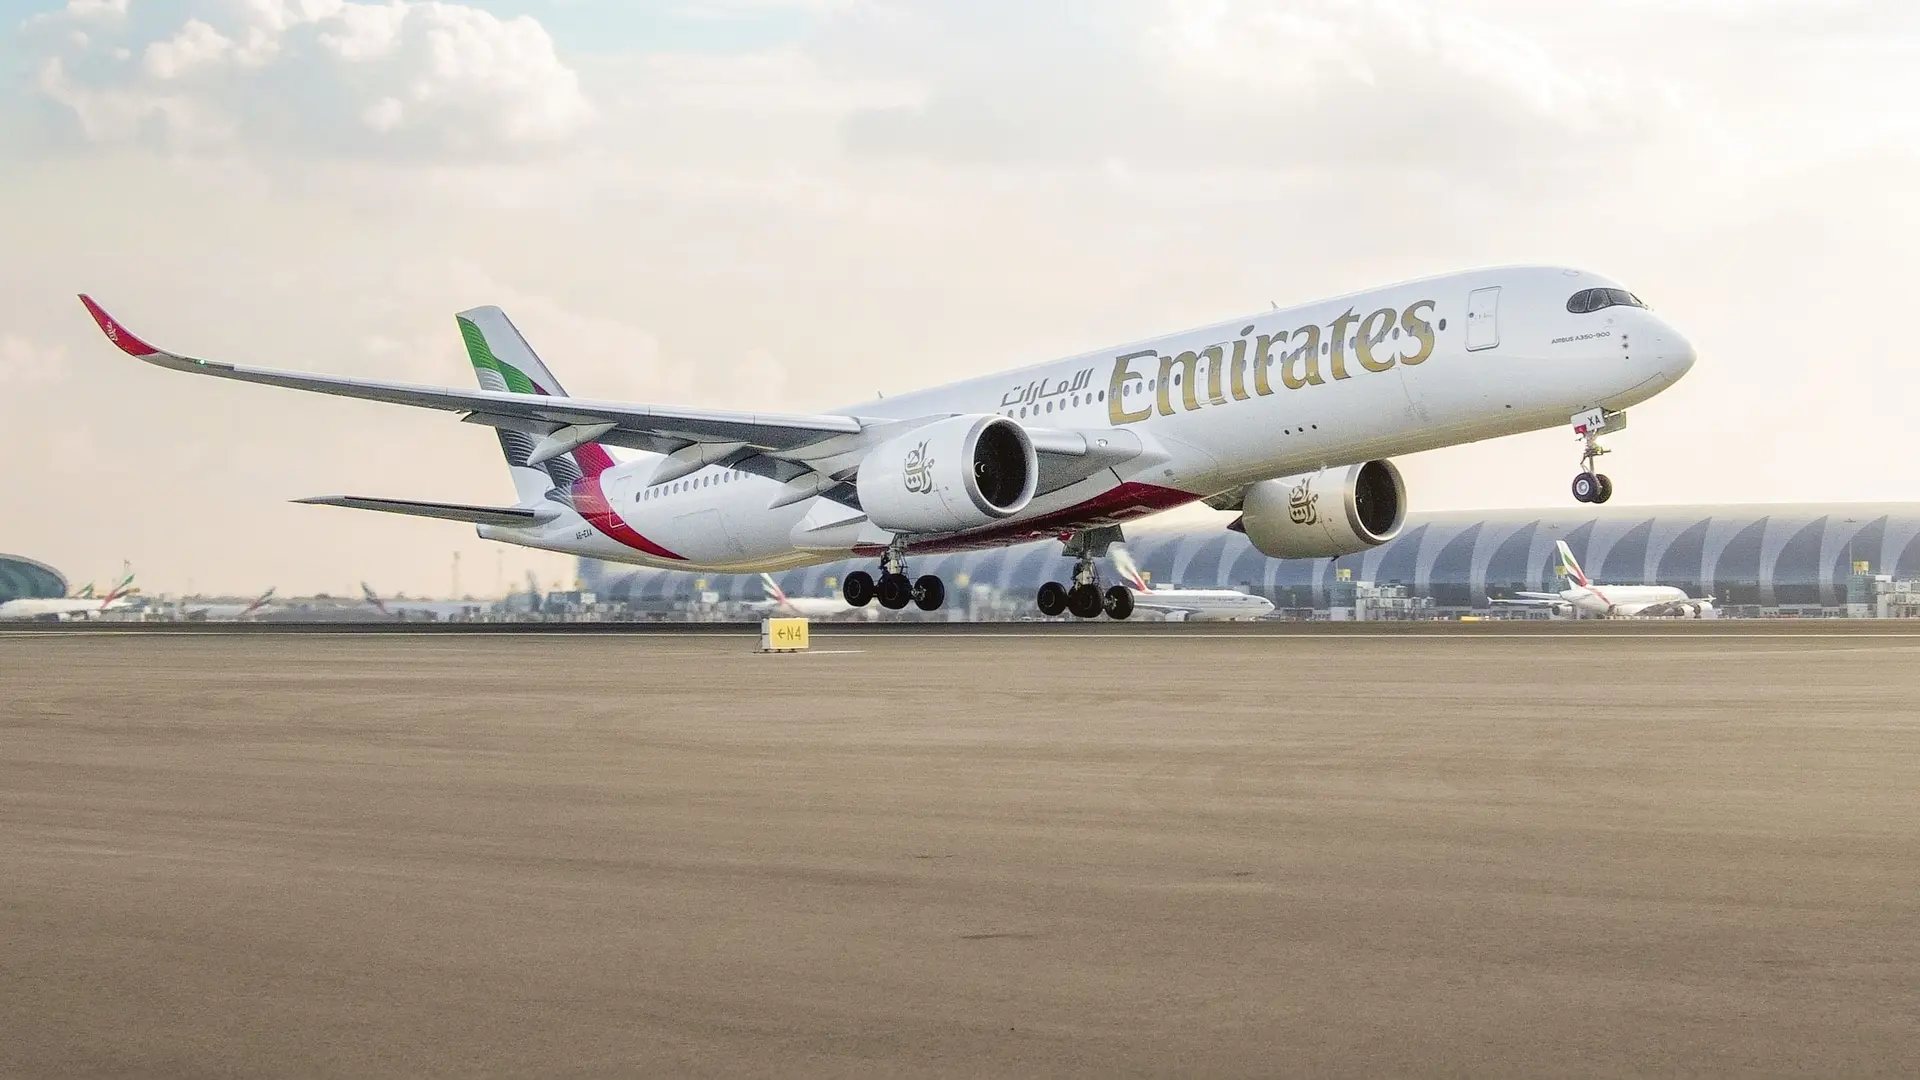
سجلت «مجموعة الإمارات»، المالكة لأكبر ناقلة جوية دولية في العالم وذراع الخدمات الأرضية والجوية «دناتا»، تراجعاً حاداً في صافي أرباحها خلال النصف الأول من عامها المالي 2026/2027 (المنتهي في 30 سبتمبر 2026) بنسبة تجاوزت 66% على أساس سنوي؛ لتهبط إلى قاع فصلي مقارنة بالمستويات التاريخية المحققة في العام السابق، تحت وطأة اشتعال أسعار وقود الطائرات واحتساب ضريبة الشركات لأول مرة وتأثير إغلاقات المجال الجوي الإقليمي.
قفزة الإيرادات تعكس صلابة الطلب العالمي على السفر
رغم انكماش قاع الربحية الصافية، أظهر التقرير المالي نصف السنوي للمجموعة استمرار قوة الطلب الاستهلاكي ومحركات السفر الدولي:
- إيرادات نصف سنوية قياسية: ارتفعت الإيرادات الإجمالية للمجموعة لتكسر حاجز 70 مليار درهم، بنمو مدفوع بارتفاع السعة المقعدية وتدفقات المسافرين عبر مطار دبي الدولي واستعادة شبكة الوجهات بالكامل.
- إشغال مرتفع للمقاعد وشحن مرن: حافظت شركة «طيران الإمارات» على معدلات إشغال مقاعد تفوق 80% على معظم الخطوط الطويلة المباشرة والترانزيت بين الشرق والغرب، بالتوازي مع أداء تشغيلي قوي لقطاع «الإمارات للشحن الجوي» (Emirates SkyCargo).
- نمو أعمال «دناتا» عالمياً: حققت ذراع خدمات المطارات والتموين والسفريات نمواً في حجم المناولة والعمليات عبر محطاتها الدولية والمحلية، معززة مساهمتها في إجمالي إيرادات المجموعة التشغيلية.
أسباب الانخفاض: ثلاثية الوقود والمجال الجوي والضريبة
أوضحت المجموعة أن الهبوط الحاد في صافي الأرباح يعود إلى تضافر ثلاثة عوامل تشغيلية وتشريعية استثنائية:
- تضخم فاتورة وقود الطائرات (Jet Fuel Spike): شكل الوقود كعادته أكبر عناصر التكلفة التشغيلية، حيث قفزت أسعار الكيروسين واشتدت هوامش التكرير (Crack Spreads) إثر التوترات الإقليمية والجيوسياسية المتصاعدة منذ مطلع 2026، ما التهم الجانب الأكبر من هوامش التشغيل.
- إعادة توجيه الرحلات وتكاليف المسارات البديلة: اضطرار أسطول الطيران لتفادي بعض الممرات الجوية الإقليمية واستخدام مسارات أطول، مما رفع ساعات الطيران واستهلاك الوقود ورسوم الملاحة الجوية وتكاليف الصيانة الدورية.
- الأثر الكامل لضريبة الشركات في الإمارات (Corporate Tax): دخول المجموعة في النطاق الضريبي الجديد (9%) وتطبيق المعايير المحاسبية ذات الصلة، مقارنة بالنصف الأول من العام السابق الذي لم يشهد احتساباً كاملاً للعبء الضريبي المباشر على الأرباح.
3. مصفوفة التحليل المالي والتشغيلي: تشريح نتائج «مجموعة الإمارات» (النصف الأول 2026/2027)
| المؤشر المالي والتشغيلي | النصف الأول 2026/2027 | النصف الأول 2025/2026 | نسبة التغير (YoY) | الدلالة التشغيلية والائتمانية |
| صافي أرباح المجموعة | انخفاض حاد بأكثر من 66% | مستويات قياسية قياسية سابقة | -66%+ | انكماش الهوامش التشغيلية الصافية تحت وطأة التكاليف الخارجية |
| الإيرادات الإجمالية | تجاوزت 70 مليار درهم | ~67.3 مليار درهم | نمو إيجابي قياسي | متانة التدفقات النقدية واستمرار الطلب على السفر الفاخر والاقتصادي |
| فاتورة الوقود وتكاليف التشغيل | قفزة واسعة النطاق (+30% إلى +45%) | مستويات تسعيرية أقل | تضخم مدخلات التشغيل | استنزاف الوقود لأكثر من 36% من إجمالي النفقات التشغيلية |
| الأثر الضريبي (Corporate Tax) | تطبيق ضريبة الشركات بنسبة 9% | إعفاء كامل أو تكلفة جزئية | مستجد هيكلي | خفض محاسبي مباشر للأرباح الصافية بعد خصم الزكاة والضريبة |
| المركز النقدي والسيولة | سيولة نقدية تفوق 40 مليار درهم | احتياطيات سيادية صلبة | استقرار ائتماني ممتاز | استدامة تمويل تسليمات طائرات A350 وBoeing 777X قيد الانتظار |
