


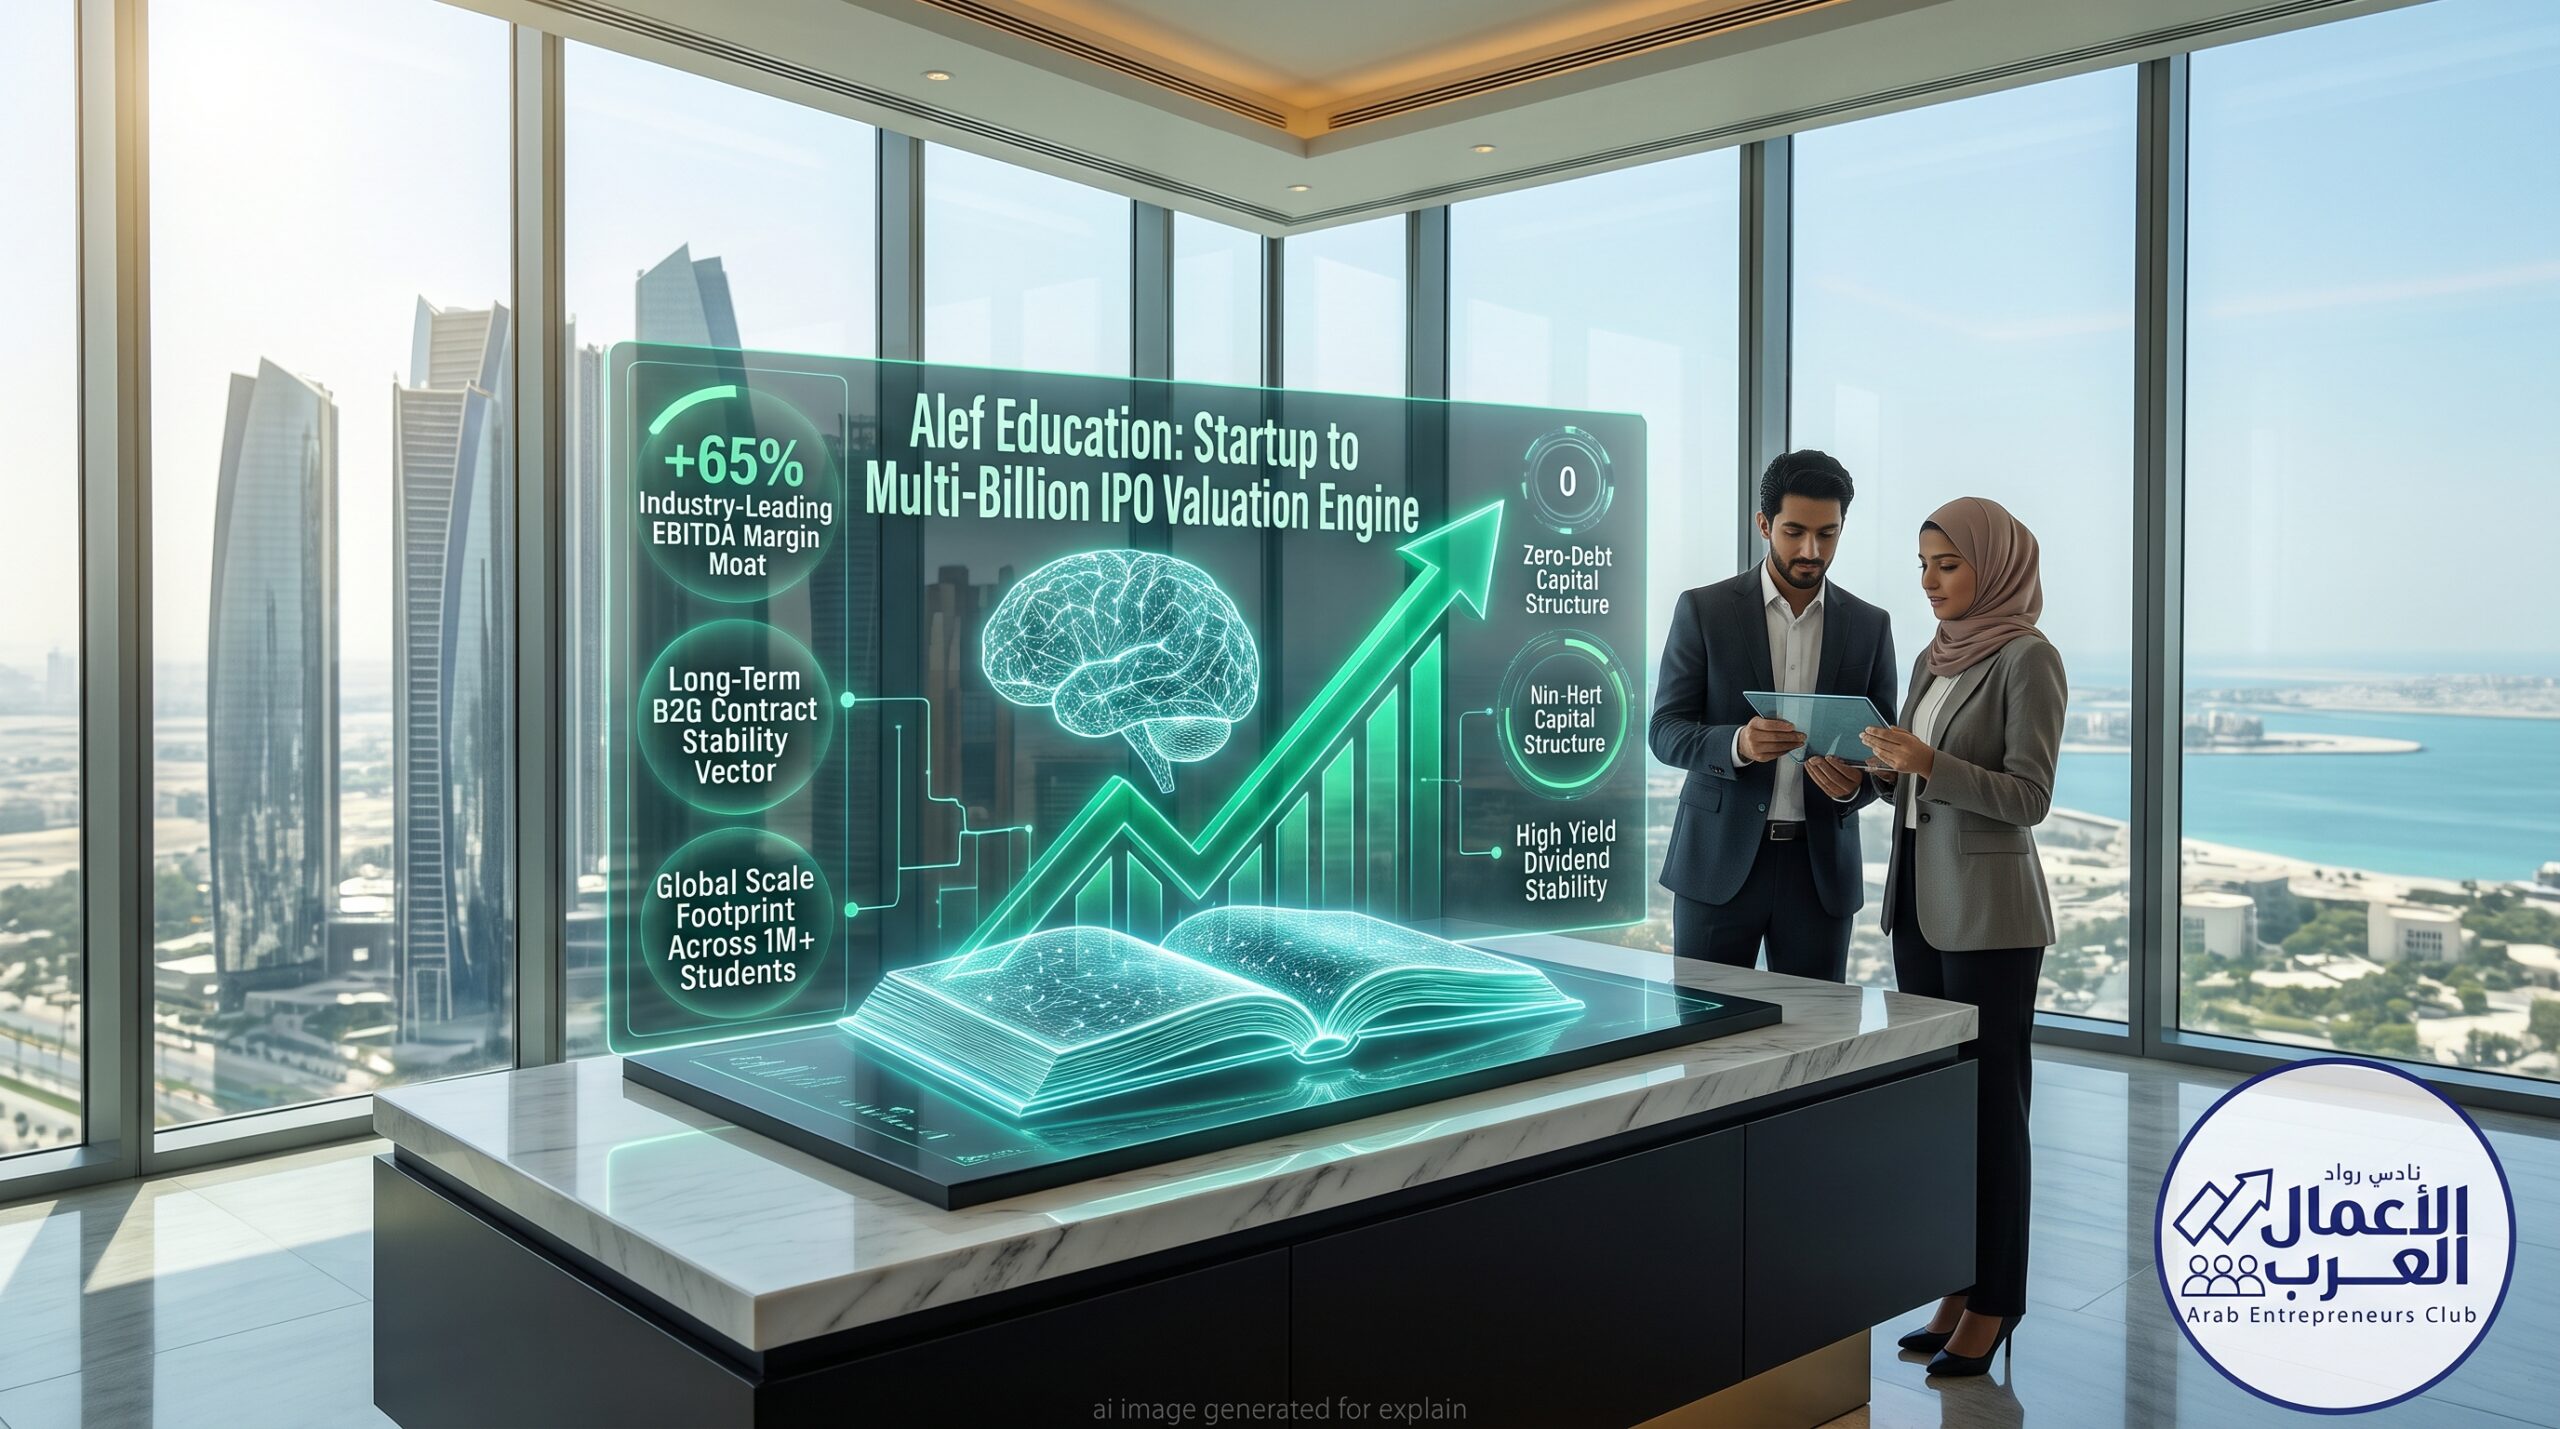
في عالم الشركات الناشئة المتخصصة في تكنولوجيا التعليم (EdTech)، تنهار معظم النماذج أمام معضلة «تكلفة الاستحواذ الباهظة على المستخدمين ومحدودية الدخل المتكرر»، حيث تحرق الغالبية سيولتها في تسويق منتجات موجهة مباشرة للأفراد (B2C) بهوامش ربح هشة وسريعة التآكل. غير أن مسيرة شركة «ألف للتعليم» (Alef Education) الإماراتية قدمت نموذجاً استثنائياً كسر هذه النمطية؛ متحولةً خلال سنوات معدودة من شركة ناشئة برأس مال استثماري محلي إلى أول طرح عام أولي لشركة تكنولوجيا تعليم في سوق أبوظبي للأوراق المالية (ADX) بقيمة سوقية قاربت 10 مليارات درهم عند الإدراج، محققةً هوامش ربحية استثنائية تفوق 65% قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA Margin).
لم يكن هذا المسار وليد صدفة تسويقية، بل نتاج هندسة مالية وتشغيلية صارمة ارتكزت على استبدال نماذج البيع الفردية بنموذج «العقود الحكومية والمؤسسية طويلة الأجل» (B2G Long-Term Annuity Contracts)، والتحول إلى منصة مدعومة بالذكاء الاصطناعي تقدم تعليماً مخصصاً يقاس بأثر حقيقي في مخرجات المدارس.
إليك المحطات الاستراتيجية الأربع التي قادت تحول «ألف للتعليم» من فكرة ناشئة إلى عملاق استثماري مدر للسيولة:
1. نقطة التحول التأسيسية: كسر فخ المستهلك الفرد (B2G Pivot)
انطلقت الشركة في أبوظبي عام 2016 بهدف رقمنة المناهج وتحسين تجربة التعلم عبر أدوات ذكية. أدركت الإدارة مبكراً أن الاعتماد على اشتراكات أولياء الأمور لن يبني شركة مليارية مستدامة:
- استهداف المنظومات التعليمية الوطنية: بدلاً من ملاحقة المدارس الفردية، صممت الشركة منصتها كحل وطني شامل يتكامل مباشرة مع وزارة التربية والتعليم ودائرة التعليم والمعرفة في أبوظبي (ADEK).
- تأمين عقود استراتيجية متعددة السنوات: وقّعت الشركة عقود توريد ومساندة تمتد لسنوات طويلة لتغطية مئات المدارس الحكومية، ما وفّر لها قاعدة إيرادات سنوية متكررة ومضمونة التدفق (Guaranteed Multi-Year Contract Backlog)، وحماها من دورات الركود وتقلبات السوق الاستهلاكي.
2. هندسة البرمجيات كخدمة (SaaS): رافعة التكلفة الصفرية للتلميذ الإضافي
السر المالي وراء هوامش «ألف للتعليم» المزدوجة والفائقة يكمن في بنيتها التكنولوجية:
- الاستثمار الأولي في المحتوى والذكاء الاصطناعي: ضخت الشركة نفقاتها الرأسمالية (CapEx) مبكراً لبناء خوارزميات التعلم التكيفي والمحتوى الرقمي التفاعلي ثنائي اللغة (العربية والإنجليزية).
- انعدام التكلفة الحدية (Zero Marginal Cost): بعد بناء المنصة وربطها بالمدارس، أصبحت إضافة طالب جديد أو مدرسة جديدة لا تكلف الشركة سوى نفقات حوسبة سحابية ضئيلة جداً، ما قفز بالرافعة التشغيلية وسمح بتحويل أكثر من 65 درهماً من كل 100 درهم إيراد إلى أرباح تشغيلية صافية.
3. التوسع الإقليمي والعالمي: التحوط بتنويع الرقعة الجغرافية
لم تكتفِ الشركة بالاستناد إلى السوق الإماراتي، بل استخدمت أرباحها التشغيلية للانتشار الدولي:
- دخول أسواق إندونيسيا والولايات المتحدة والمغرب: استنساخ التجربة في أسواق ناشئة وكبرى ذات كثافات طلابية هائلة، مع تكييف المنصة مع المناهج المحلية، ما حوّلها من “مبادرة محلية” إلى “علامة تكنولوجية دولية تصدر البرمجيات والحلول الرقمية”.
- التوسع في خدمات التقييم والقياس: إضافة أدوات تقييم الأداء والتحليلات البيانية للمعلمين والإدارات المدرسية، ما رفع القيمة الدائمة للعميل (LTV) وصعّب من إمكانية استبدال منصتها بمنافسين آخرين.
4. الإدراج التاريخي في سوق أبوظبي: تتويج الحوكمة وجاذبية التوزيعات
جاء طرح 20% من أسهم الشركة في سوق أبوظبي للأوراق المالية (ADX) كأول إدراج متخصص في قطاع تكنولوجيا التعليم، محققاً طلباً مؤسسياً قياسياً:
- تغطية الاكتتاب بمليارات الدراهم: استقطب الطرح اهتمام الصناديق السيادية والمؤسسات الدولية بفضل غياب الديون المصرفية ووضوح سياسة توزيعات الأرباح النقدية.
- الجاذبية للمستثمر: قدمت الشركة التزاماً بسياسة توزيعات أرباح تضمن حداً أدنى من العائد النقدي الجذاب، جامعاً بين خصلتي “أسهم النمو التكنولوجي” و”أسهم العوائد الدفاعية المستقرة”.
