


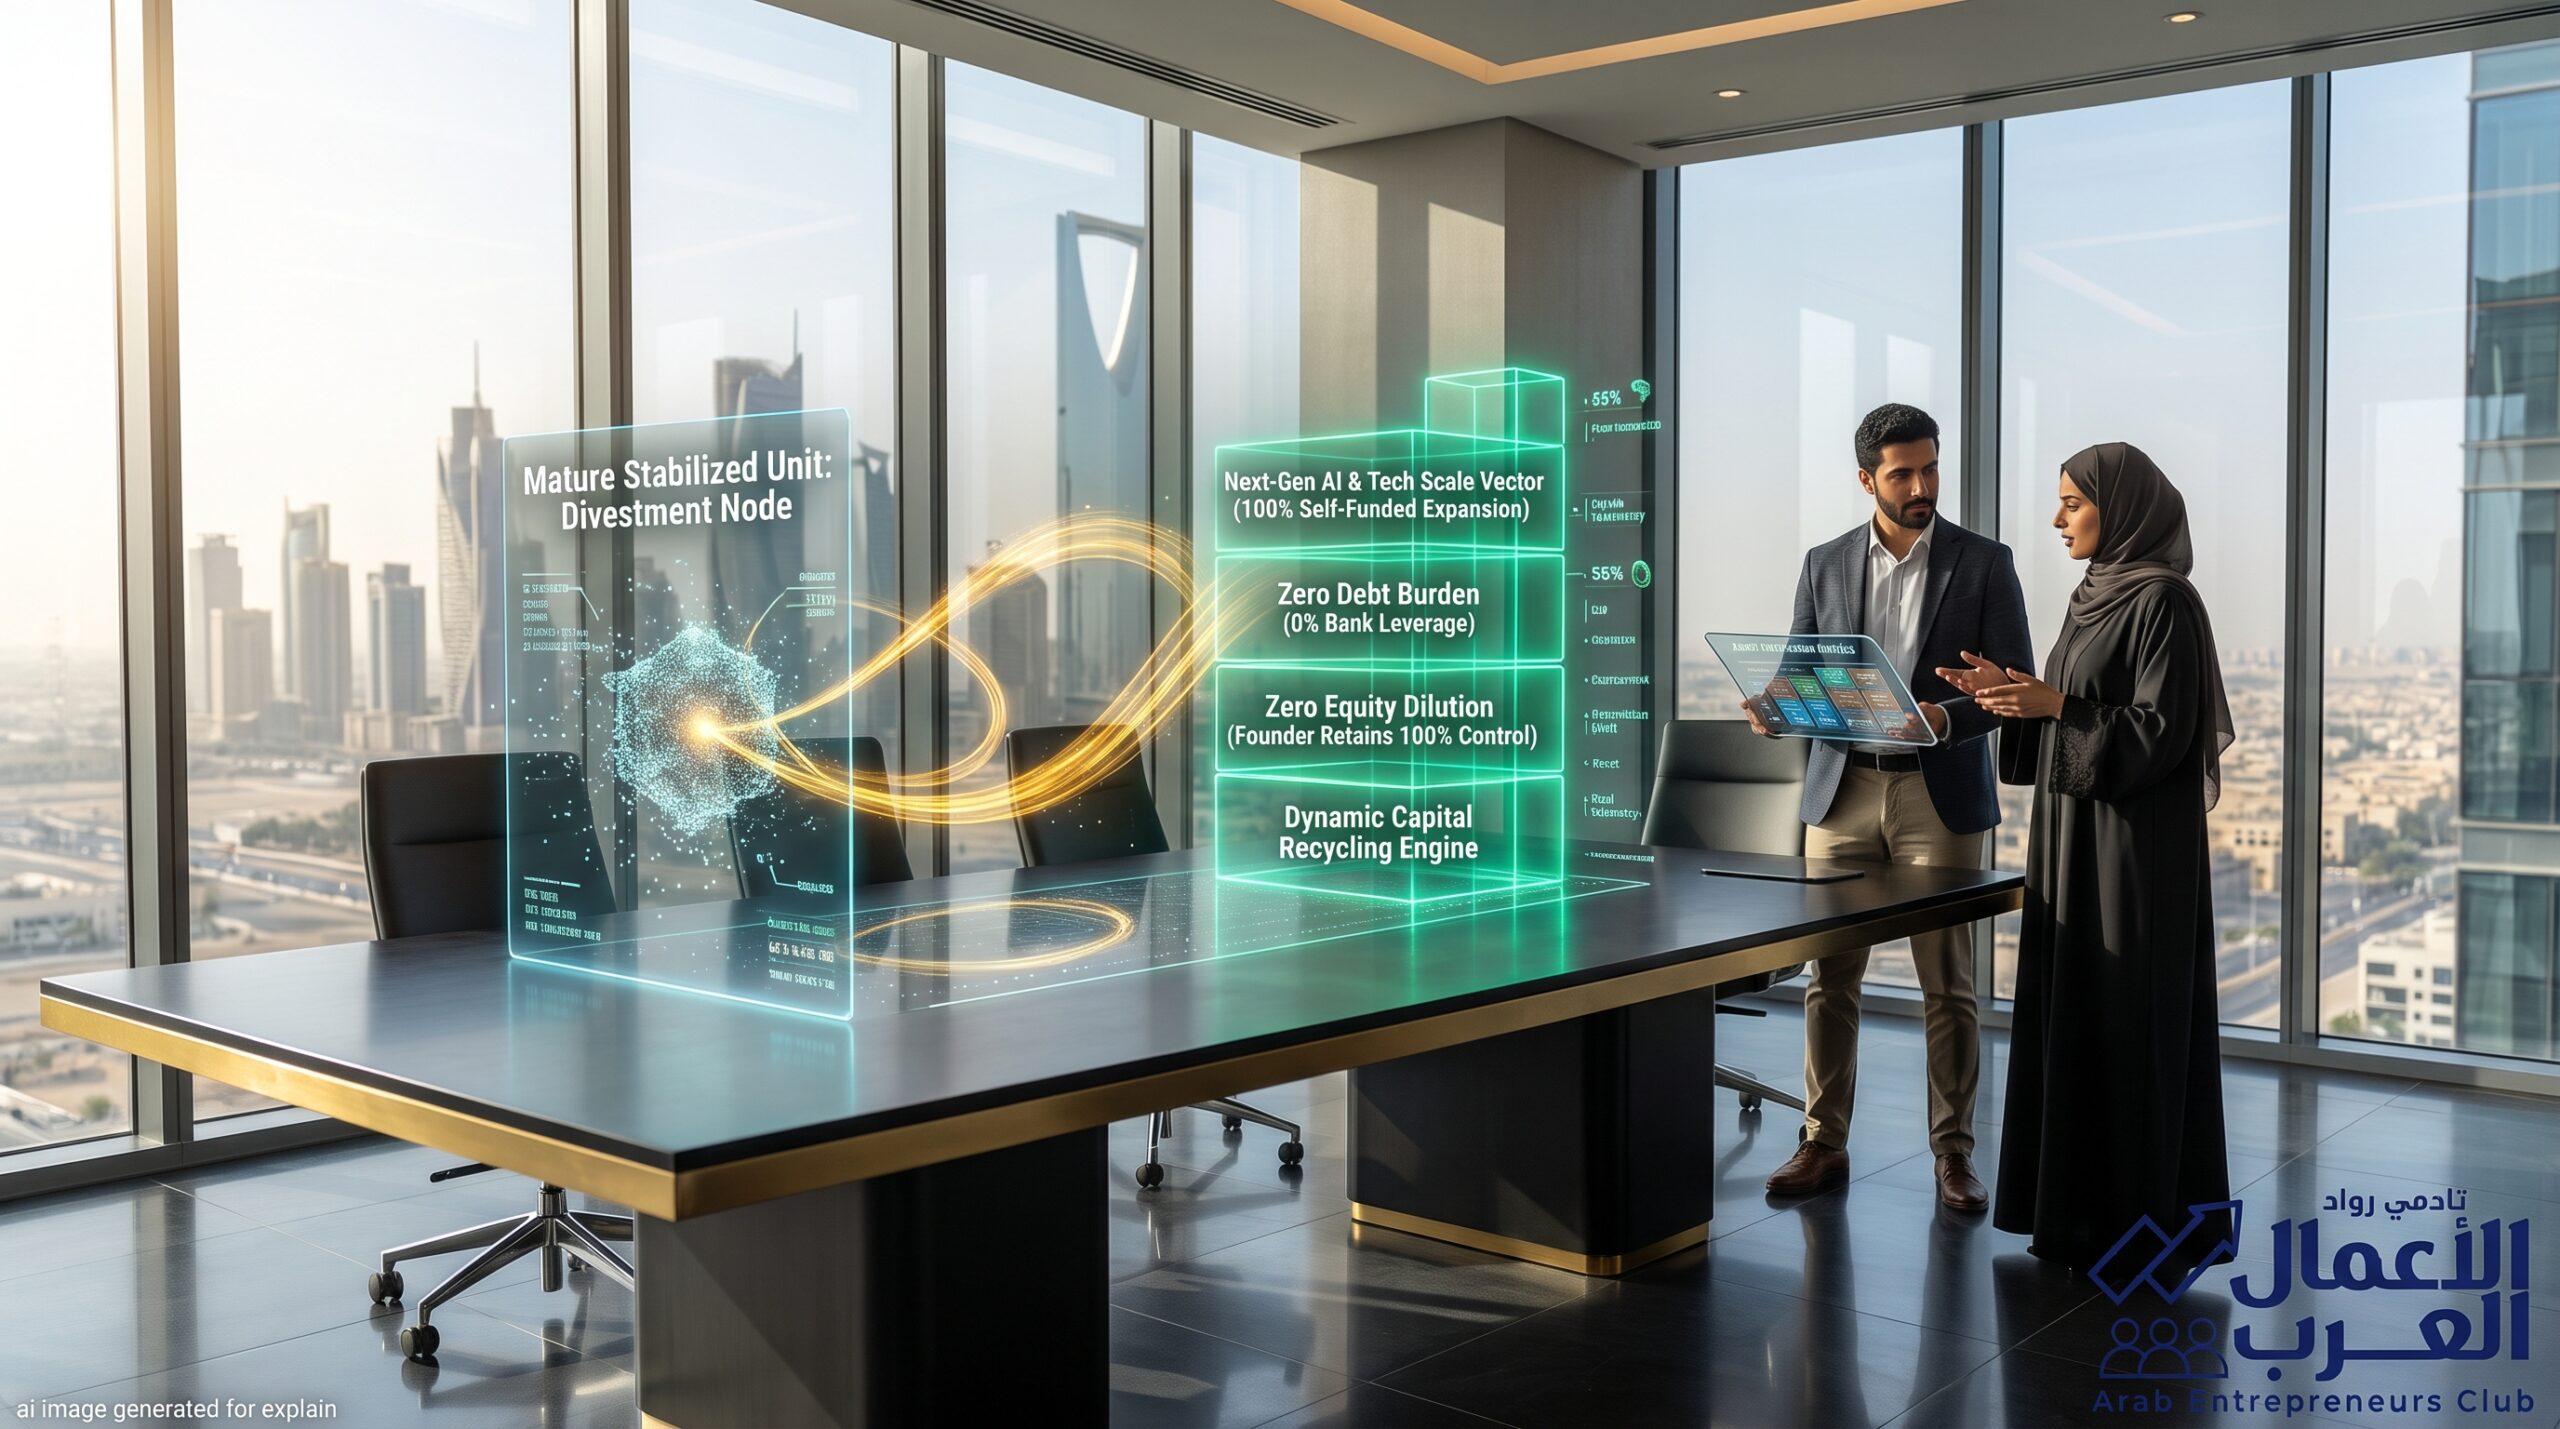
في دورات نمو الشركات الناشئة والمتوسطة (SMEs)، يقع معظم المؤسسين في خطأ كلاسيكي يُعرف بـ «فخ الارتباط العاطفي بالأصول» (Asset Endowment Trap)؛ إذ يتمسكون بكل خط إنتاج، أو فرع، أو أصل عقاري وتقني نجحوا في بنائه خلال سنواتهم الأولى، معتبرين التنازل عنه تراجعاً أو انكساراً للمشروع.
وحين تأتي فرصة سانحة لاقتحام قطاع جديد عالي النمو، يتجه المؤسس مباشرة إما إلى «الاقتراض البنكي المرهق» بفوائد تقيد تدفقاته النقدية، أو إلى «جولات تمويل استثمارية باهظة» تبتلع حصته وتخفف ملكيته (Equity Dilution).
درس التمويل المؤسسي الأخير الذي قدمته «دله الصحية» عبر صفقة بيع حصتها في «مستشفى الدكتور محمد راشد الفقيه» بـ 356.6 مليون ريال كأرباح رأسمالية صافية، لا يخص الكيانات المليارية وحدها.
إنها العينة الأوضح لتطبيق استراتيجية «إعادة تدوير رأس المال» (Capital Recycling)؛ وهي الآلية التي تمكن رائد الأعمال من التخارج من مشروع أو وحدة أعمال بلغت مرحلة النضج والاستقرار (Mature Phase)، وتحرير الكاش المحتجز فيها لضخه كوقود ذاتي في مشاريع هجومية جديدة توفر مضاعفات نمو أسرع.
لتحويل شركتك الناشئة من مستهلك جائع للسيولة إلى “صانع صفقات ذاتي التمويل”، إليك الدليل المالي والتشغيلي لتطبيق تدوير رأس المال بحرفية:
1. مصفوفة تشريح المحفظة: متى يصبح الأصل مؤهلاً للبيع؟
لإعادة تدوير رأس المال بنجاح، يتعين على المؤسس تصنيف منتجاته ووحدات أعماله وفق معادلة «كفاءة العائد على رأس المال المستثمر» (ROIC vs. Growth Ceiling):
- الأصول المحاصرة في سقف النمو (Cash Cows with Low Multiple): فرع يعمل بطاقة استيعابية 95%، أو تطبيق خدمي تقليدي استقر معدل نموه عند 4% – 6% سنوياً، أو مستودع مملوك. هذا الأصل يدر كاشاً مستقراً، لكنه أصبح ثقيلاً ولا يمكن مضاعفة قيمته بأكثر من 1.2x. الاحتفاظ به يجمد رأس مال يمكنه تحقيق 4x في سوق آخر.
- الأصول الهجومية الصاعدة (High-Alpha Scale Vectors): خط برمجيات ذكاء اصطناعي، أو قطاع لوجستي ذكي، أو تصنيع حلول متقدمة ينمو بنسبة 40% سنوياً لكنه يحتاج 3 إلى 5 ملايين ريال لتوسيع فريقه والإنفاق على البنية التحتية.
- القرار الاستراتيجي: بيع “الأصل المستقر” لمستثمر تقليدي يبحث عن عوائد آمنة ومنخفضة المخاطر، واستخدام حصيلة البيع النقدية لبناء وتوسيع “الأصل الصاعد” دون التنازل عن سهم واحد من الشركة الأم.
2. تكتيكات التخارج الرشيق للشركات الناشئة والمتوسطة
لا يتطلب التخارج وجود بنك استثماري دولي، بل يمكن تنفيذه عبر أربعة نماذج مرنة متاحة للمنشآت المتوسطة:
- بيع الفرع مع الاحتفاظ بعقد الإدارة (Carve-out & Management Contract): بيع الملكية التشغيلية لفرع أو معمل ناجح لمستثمر شريك أو شركة عائلية، مع توقيع عقد طويل الأجل لإدارته وتشغيله مقابل نسبة ثابتة من الإيرادات (Royalty/Management Fee). هنا حررت رأس المال الأصلي، واحتفظت بتدفق نقدي مستمر بلا مصاريف تأسيس.
- البيع وإعادة الاستئجار (Sale-and-Leaseback): إذا كانت شركتك تمتلك مقراً، أو أسطولاً لوجستياً، أو سيرفرات ومعدات تصنيع؛ قم ببيعها لصندوق عقاري أو شركة تمويل تأجيري، واستأجرها فوراً بعقد تشغيلي. تتحول الأصول المجمدة إلى سيولة كاش سائلة فورية في حسابك، وتتحول تكلفة الملكية إلى مصروف تشغيلي مرن.
- تجريد الكود والملكية الفكرية (IP Spin-off): بيع حقوق استخدام برمجية فرعية أو نظام داخلي طورته شركتك الناشئة لشركة منافسة أو فاعلين في قطاع موازٍ، مع الاحتفاظ بحق تطويره.
- تسييل حصص الأقلية في الشركات الشقيقة (Minority Stake Liquidation): التخارج من استثمارات مشتركة دخلت فيها الشركة سابقاً، خاصة حين تصل التقييمات إلى ذروتها، تماماً كما فعلت دله في حصتها غير المسيطرة لتوفير سيولة تخدم توسعها الذاتي.
3. مصفوفة المقارنة التمويلية: تدوير رأس المال الذاتي مقابل الديون وجولات المستثمرين
| البند التمويلي والاستراتيجي | الاقتراض البنكي / تمويل المرابحة | جولات التمويل الجريء (VC Dilution) | استراتيجية تدوير رأس المال (Capital Recycling) |
|---|---|---|---|
| التكلفة والعبء المالي | أعباء خدمة دين وفوائد شهرية مرهقة | تنازل دائم عن 15% – 25% من ملكية المؤسسين | صفر تكلفة تمويل وصفر تخفيف لملكية المؤسس |
| الأثر على قائمة الدخل | تآكل هوامش الربح بسبب مصاريف التمويل | لا يظهر بقائمة الدخل مباشرة | تسجيل أرباح رأسمالية استثنائية فورية بالدفاتر |
| الضغط والتحكم التشغيلي | رهن أصول الشركة ومخاطر التعثر المالي | تدخل المستثمرين الجدد في قرارات مجلس الإدارة | حرية قرار تشغيلية مطلقة للمؤسس وفريقه |
| السرعة والجاهزية | إجراءات ائتمانية وضمانات شخصية معقدة | شهور طويلة من الفحص النافي للجهالة والمفاوضات | سرعة إغلاق بمجرد الاتفاق مع المشتري المحلي |
| رشاقة نموذج العمل | تحول الشركة لنموذج أصول ثقيلة ومرهونة | تضخم التقييم وضغط تحقيق نمو غير واقعي | تحول لنموذج رشيق (Asset-Light) عالي العائد |
