


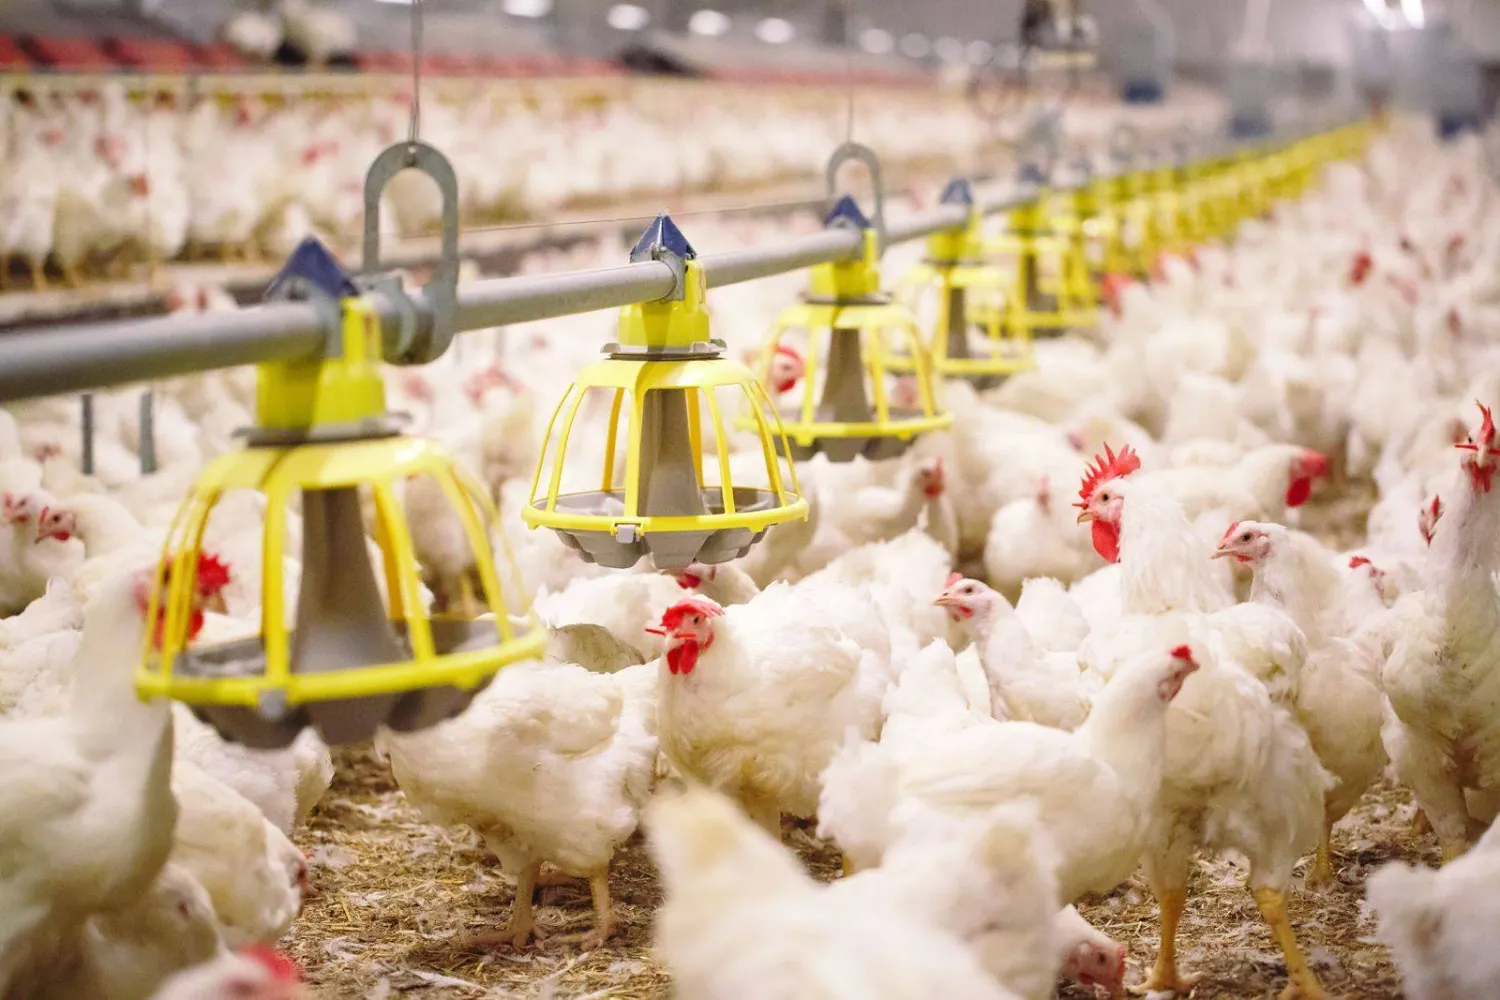
حين تُظهر النتائج المالية لشركات الدواجن والأغذية السعودية — وفي صدارتها إفصاحات «التنمية الغذائية» للربع الثالث من عام 2026 — قفزة في مبيعات الدواجن الطازجة بنسبة 15.5%، ونمواً بإيرادات الأعلاف والصحة الحيوانية بنسبة 98.5%، مدعومة بتشغيل أصول معالجة وتجهيز ضخمة مثل “مصنع المجمعة 2” مع تصدير فوائض إنتاجية بقيمة 92 مليون ريال لدول الخليج، فإن المشهد يتجاوز مجرد تحول مالي فصلي؛ ليضع اليد على «تحوّل استراتيجي في منظومة السيادة الغذائية للمملكة».
على مدى عقود طويلة، ظل قطاع البروتين الأبيض في السوق السعودية معرّضاً لـ «حلقة الاستيراد المفرغة»؛ حيث كان تأمين الاستهلاك المحلي يعتمد بنسب ملحوظة على الدواجن المجمدة المستوردة من أسواق بعيدة (مثل البرازيل وأوكرانيا). هذا النموذج جعل مائدة المستهلك السعودي مكشوفة أمام ثلاث صدمات هيكلية متزامنة:
- صدمات سلاسل الإمداد البحرية: تقلبات أسعار الشحن البحري، وتأخر الحاويات، واشتعال علاوات مخاطر الحرب (WRAP) في الممرات المائية والمضائق الحيوية.
- صدمات مدخلات الإنتاج والطاقة: ارتفاع أسعار الديزل، والمرافق الصناعية، ومدخلات حبوب الأعلاف العالمية (الذرة والصويا).
- موجات تضخم الأغذية العالمية: تقلبات أسعار الصرف ونقص الإمدادات الدولية.
في عام 2026، أثبتت الاستثمارات التراكمية لمنظومة الأمن الغذائي السعودي تحت مظلة رؤية 2030 أن بناء “مصدات إنتاجية داخلية” هو خط الدفاع الأول لعزل الأسواق المحلية عن هزات الخارج وضمان استقرار الأسعار.
1. كسر التبعية: من “الاستيراد السلبي” إلى الاكتفاء الذاتي المتقدم
كان مستهدف الوصول بنسبة الاكتفاء الذاتي من لحوم الدواجن إلى أكثر من 80% إلى 85% في المملكة ركيزة استراتيجية قادتها وزارة البيئة والمياه والزراعة وصندوق التنمية الزراعية عبر حزم تمويلية وتسهيلات تجاوزت مليارات الريالات.
- الأثر الميداني المباشر: لم يعد التاجر أو المستهلك السعودي ينتظر وصول بواخر التجميد البرازيلية لضبط توازن الأسواق؛ فالطاقات التشغيلية لمصانع المعالجة الأولية الحديثة (مثل المجمعة 2 التابع لـ«التنمية»، ومشاريع المراعي، وسادكو، ونادك) ضخت ملايين الطيور الطازجة يومياً في شرايين التوزيع.
- امتصاص تضخم الشحن البحري: عندما قفزت تكاليف الشحن والتأمين البحري على الممرات المائية بنسب فاقت 40%، ظلت الدواجن الطازجة المنتجة محلياً متوفرة على أرفف المتاجر الكبرى ومنافذ التجزئة بسعر مستقر، مما حال دون انتقال موجة التضخم الخارجية إلى جيوب المواطنين والمقيمين.
2. هندسة “التكامل الرأسي” (Vertical Integration): السيطرة على حلقة الإنتاج من العلف إلى الرف
أكبر كابوس يواجه منتجي الدواجن هو الاعتماد على أطراف خارجية لتأمين المواد الحيوية. كشفت بيانات 2026 أن الشركات الوطنية استطاعت بناء جدار حماية عبر السيطرة على كامل دورة حياة المنتج:
- حسم معركة بيض التفقيس والصيصان: النمو الاستثنائي في قطاع الأعلاف والصحة الحيوانية بنسبة قاربت 100% يعكس توطين مزارع الأمهات وبيض التفقيس ومفرخات الصيصان داخل المملكة، مما قضى على فترات الانتظار ومخاطر تفشي الأوبئة المستوردة عبر الحدود.
- كفاءة التحويل الغذائي ومصانع الأعلاف الوطنية: خفّضت مصانع الأعلاف الحديثة المرتبطة بخطوط الإنتاج من “معدل التحويل الغذائي” (FCR – Feed Conversion Ratio)؛ مما يعني استهلاك كميات أقل من العلف لإنتاج كيلو بروتين نقي، وهو ما امتص جانباً كبيراً من قفزات أسعار الديزل وتكاليف التشغيل اللوجستي.
3. مصفوفة التحليل الاستراتيجي: معادلة قطاع الدواجن السعودي (نموذج الاستيراد القديم vs نموذج السيادة 2026)
| المحور الاستراتيجي والتشغيلي | نموذج الاعتماد التاريخي (ما قبل الطفرة) | نموذج الأصول المتكاملة والسيادة (2026) | الأثر الاقتصادي والأمني المتحقق |
| معدل الاكتفاء الذاتي | يتراوح بين 45% و55% (فجوة استيرادية واسعة) | تجاوز 80% – 85% مع فوائض للتصدير الخليجي | حماية الأمن الغذائي الوطني من صدمات الإغلاقات الدولية |
| آلية التسعير في السوق | خضوع كامل لأسعار الدواجن العالمية وتكاليف الشحن | تسعير منضبط مدعوم بتنافسية المصانع الوطنية | استقرار مؤشر تضخم سلة الغذاء داخل المملكة |
| سلاسل الإمداد والمدخلات | استيراد الصيصان وبيض التفقيس والمجمدات بحراً | تكامل رأسي: مفرخات ومصانع أعلاف ومعالجة محلية | استدامة التوريد اليومي دون انقطاع على مدار العام |
| التعامل مع اضطراب الممرات المائية | شلل في التوريد وقفزة فورية في تكلفة التأمين | شحن وتوزيع بري داخلي سريع يربط المدن بالمزارع | عزل السوق السعودي عن علاوات مخاطر الحرب البحرية (WRAP) |
| المكانة التجارية الإقليمية | مستورد صافٍ يستنزف الاحتياطيات النقدية | مُصدر إقليمي يضخ البروتين لأسواق الخليج (92M ر.س فصلياً) | تعزيز الصادرات غير النفطية وتحقيق مستهدفات رؤية 2030 |
