


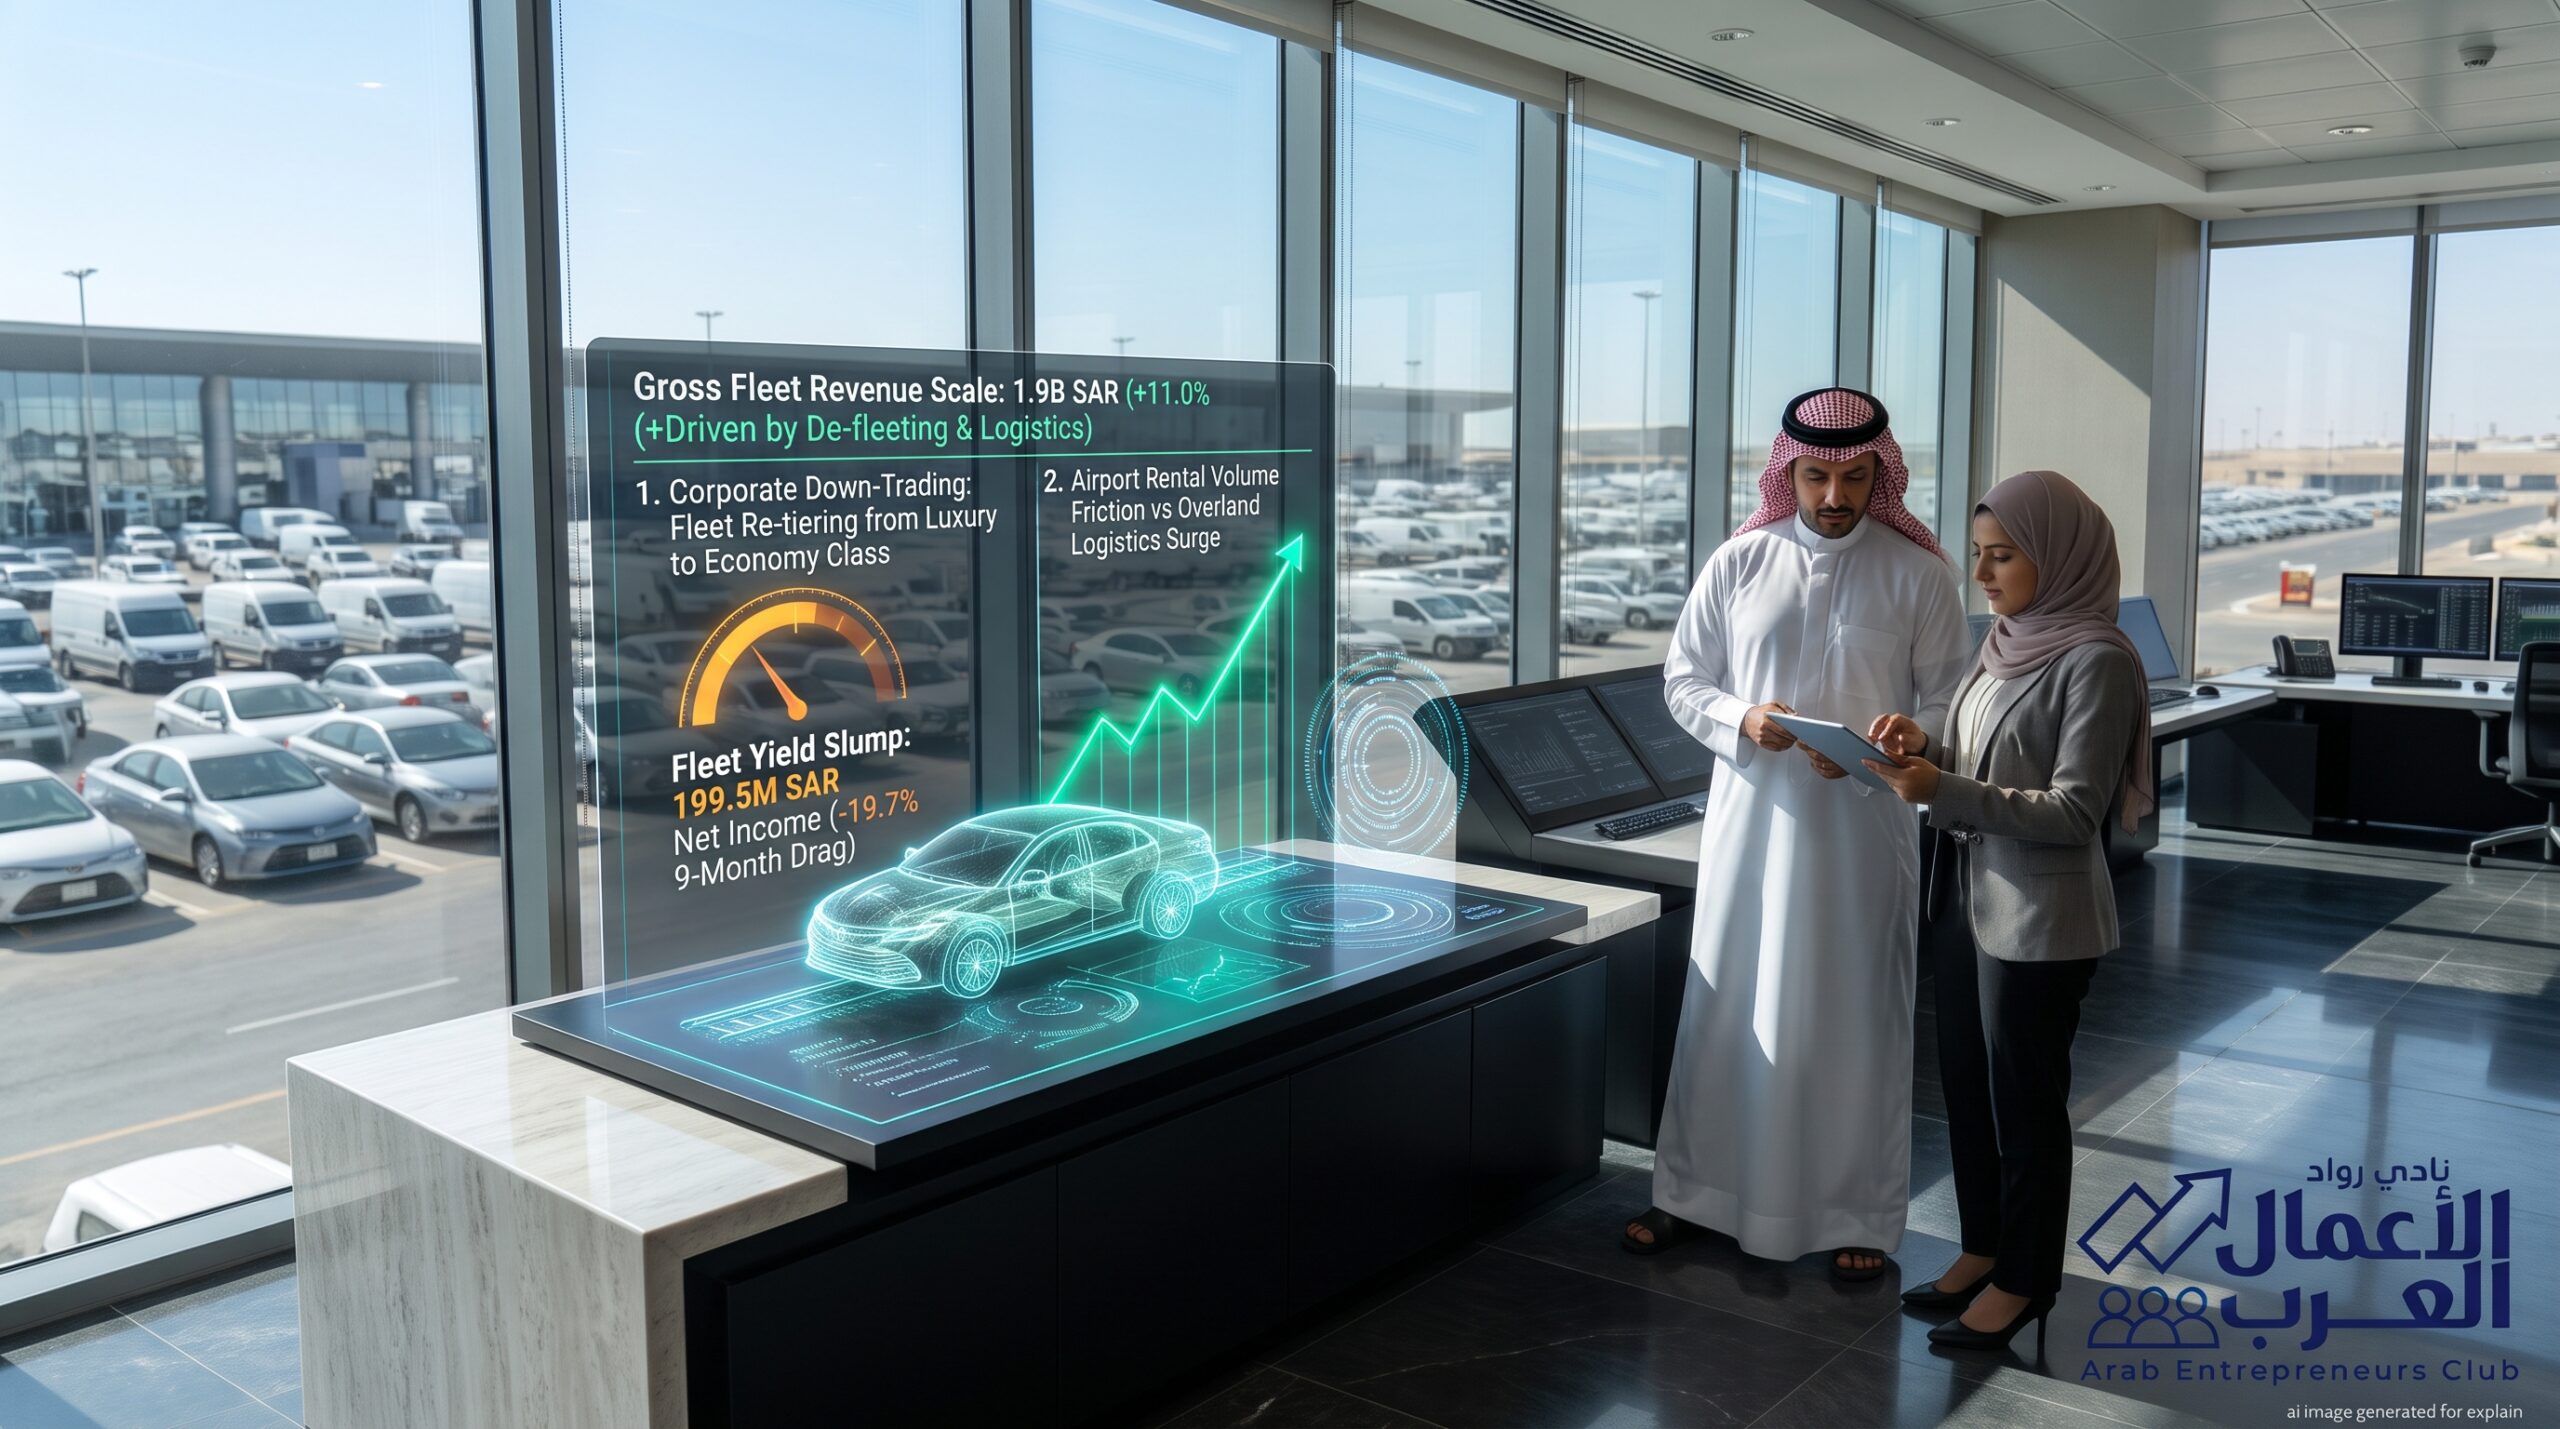
حين تُظهر القوائم المالية لشركة «بدجت السعودية» (المتحدة الدولية للمواصلات) للربع الثالث وفترة الأشهر التسعة الأولى من عام 2026 انخفاضاً في الأرباح الصافية بنسبة 19.7% لتبلغ 199.5 مليون ريال، بالتزامن مع قفزة في الإيرادات الإجمالية بنسبة 11% لتتجاوز 1.9 مليار ريال مدفوعة بمبيعات السيارات المستعملة والخدمات اللوجستية، فإن الأرقام تتجاوز مجرد تباطؤ دوري لقطاع النقل؛ لتكشف عن «إعادة هيكلة عميقة في سلوك إنفاق الشركات وسيكولوجية المستهلك في قطاع التنقل وتأجير السيارات بالمملكة».
تاريخياً، كان قطاع تأجير المركبات السعودي يقتات على محركين فائقي الربحية:
- التأجير قصير الأجل في المطارات (Airport Car Rental): المدفوع برجال الأعمال القادمين للرياض وجدة والدمام، وحركة السياحة الإقليمية العابرة، وهي عمليات تتميز بهوامش ربح صافية تتجاوز 18% إلى 22%.
- عقود التأجير طويل الأجل الفاخرة للشركات (Corporate Fleet Leasing): التي تركز على فئات سيارات الدفع الرباعي الكبيرة وسيارات السيدان الفارهة للكوادر التنفيذية.
في عام 2026، ومع تصاعد التوترات العسكرية في ممرات الخليج البحرية واضطرابات الأجواء الإقليمية، اصطدم هذا النموذج الكلاسيكي بجدارين: انحسار وتيرة حركة السفر الجوي الترانزيت العابر، ودخول إدارات المشتريات بالشركات في موجة ترشيد دفاعية حادة.
1. تشريح ظاهرة “النزول الفئوي” (Corporate Down-Trading)
المتغير الأكثر دلالة في إفصاحات قطاع التأجير لعام 2026 هو اعتراف الشركات الصريح بـ «تباطؤ تجديد عقود التأجير طويل الأجل وتوجه العملاء المؤسسيين لطلب مركبات من فئات أقل سعراً واستهلاكاً».
لم تلغِ الشركات عقود الأساطيل، لكنها أعادت تصنيفها:
- استبدال الرفاهية بالكفاءة التشغيلية: استبدال سيارات السيدان التنفيذية الكبيرة وسيارات الدفع الرباعي ذات المحركات سداسية وثمانية الأسطوانات بمركبات هجينة (Hybrid) أو سيارات سيدان مدمجة اقتصادية (C-Segment & B-Segment).
- ضغط متوسط العائد لكل مركبة (RevPAV): انخفض العائد الشهري للسيارة الواحدة بنسب تتراوح بين 15% و25%، وهو ما أدى مباشرة إلى تآكل الهامش الصافي لقطاع التأجير التراكمي من مستويات 14.6% إلى 10.5%؛ لأن تكلفة صيانة وإدارة المركبة لا تنخفض بنفس نسبة انخفاض القيمة التأجيرية.
2. صدمة المطارات مقابل ازدهار الشرايين البرية والقطارات
في الوقت الذي انكمشت فيه معدلات تشغيل أساطيل المطارات بفعل تذبذب رحلات الطيران الإقليمي وارتفاع تكاليف السفر، شهدت المملكة طفرة مقابلة في حركة التنقل الداخلي والبري:
- تحول التدفق البشري نحو الطرق البرية: كما وثقت بيانات الهيئة العامة للإحصاء بتسجيل 70.7 مليون مسافر عبر المنافذ البرية في 2025 ونمو أسطول المركبات السارية إلى 16.7 مليون مركبة، بات المسافر المحلي والمقيم يفضل قيادة سيارته الخاصة أو استئجار مركبة للانتقال بين المدن الساحلية والداخلية بدلاً من الطيران في فترات التوتر الإقليمي.
- دخول سكة الحديد الخليجية على خط المنافسة: ومع توقيع «الاتفاقية العامة لربط السكك الحديدية الخليجية» مؤخراً في المنامة، باتت شركات تأجير السيارات أمام واقع جديد؛ فالمسافر التنفيذي سيعتمد مستقبلاً على القطار فائق السرعة للتنقل بين العواصم، مما يُجبر مكاتب التأجير على تحويل أساطيلها من “سيارات السفر الطويل بين المدن” إلى «حلول الميل الأخير المدمجة داخل المدن ومحطات القطار» (Station-to-Office Mobility).
3. مصفوفة المقارنة الهيكلية: تحولات قطاع تأجير ونقل الركاب بالمملكة (2024 vs 2026)
| المحور الاستراتيجي والتشغيلي | نموذج ما قبل الأزمة (2024) | واقع القطاع الراهن (2026) | الأثر المالي على شركات التأجير المدرجة في تاسي |
| مزيج أسطول الشركات (Corporate Fleet) | هيمنة فئات الدفع الرباعي والسيدان الفاخر | النزول للفئات الاقتصادية والمدمجة والهجينة | انكماش عائد المركبة وتراجع الهامش الصافي التراكمي |
| محرك إيرادات التأجير قصير الأجل | حركة ركاب مطارات الرياض وجدة والشرقية | التنقل الداخلي حول الفعاليات والمراكز الحضرية | ضغط الربحية في فروع المطارات ونقل السعة للمدن |
| رافعة نمو الإيرادات الرئيسية | نمو عقود التأجير الفاخر والتشغيل اليومي | مبيعات الأسطول المستعمل والخدمات اللوجستية | تضخم الإيراد السطحي (1.9 مليار ريال) مع هامش أرباح أضيق |
| طبيعة المخاطر التشغيلية | تقلبات أسعار شراء المركبات والتمويل | تذبذب حركة الطيران والتردد الجيوسياسي الإقليمي | حذر في تجديد الأساطيل وتسريع التخلص من السيارات القديمة |
| استراتيجية التوسع الرأسمالي (CapEx) | زيادة حجم الأسطول بمعدلات سنوية مزدوجة | ترشيد الإنفاق الرأسمالي وتحسين العائد النقدي (Cash Flow) | تفادي تجميد السيولة في أصول معرضة لفتور التأجير |
