


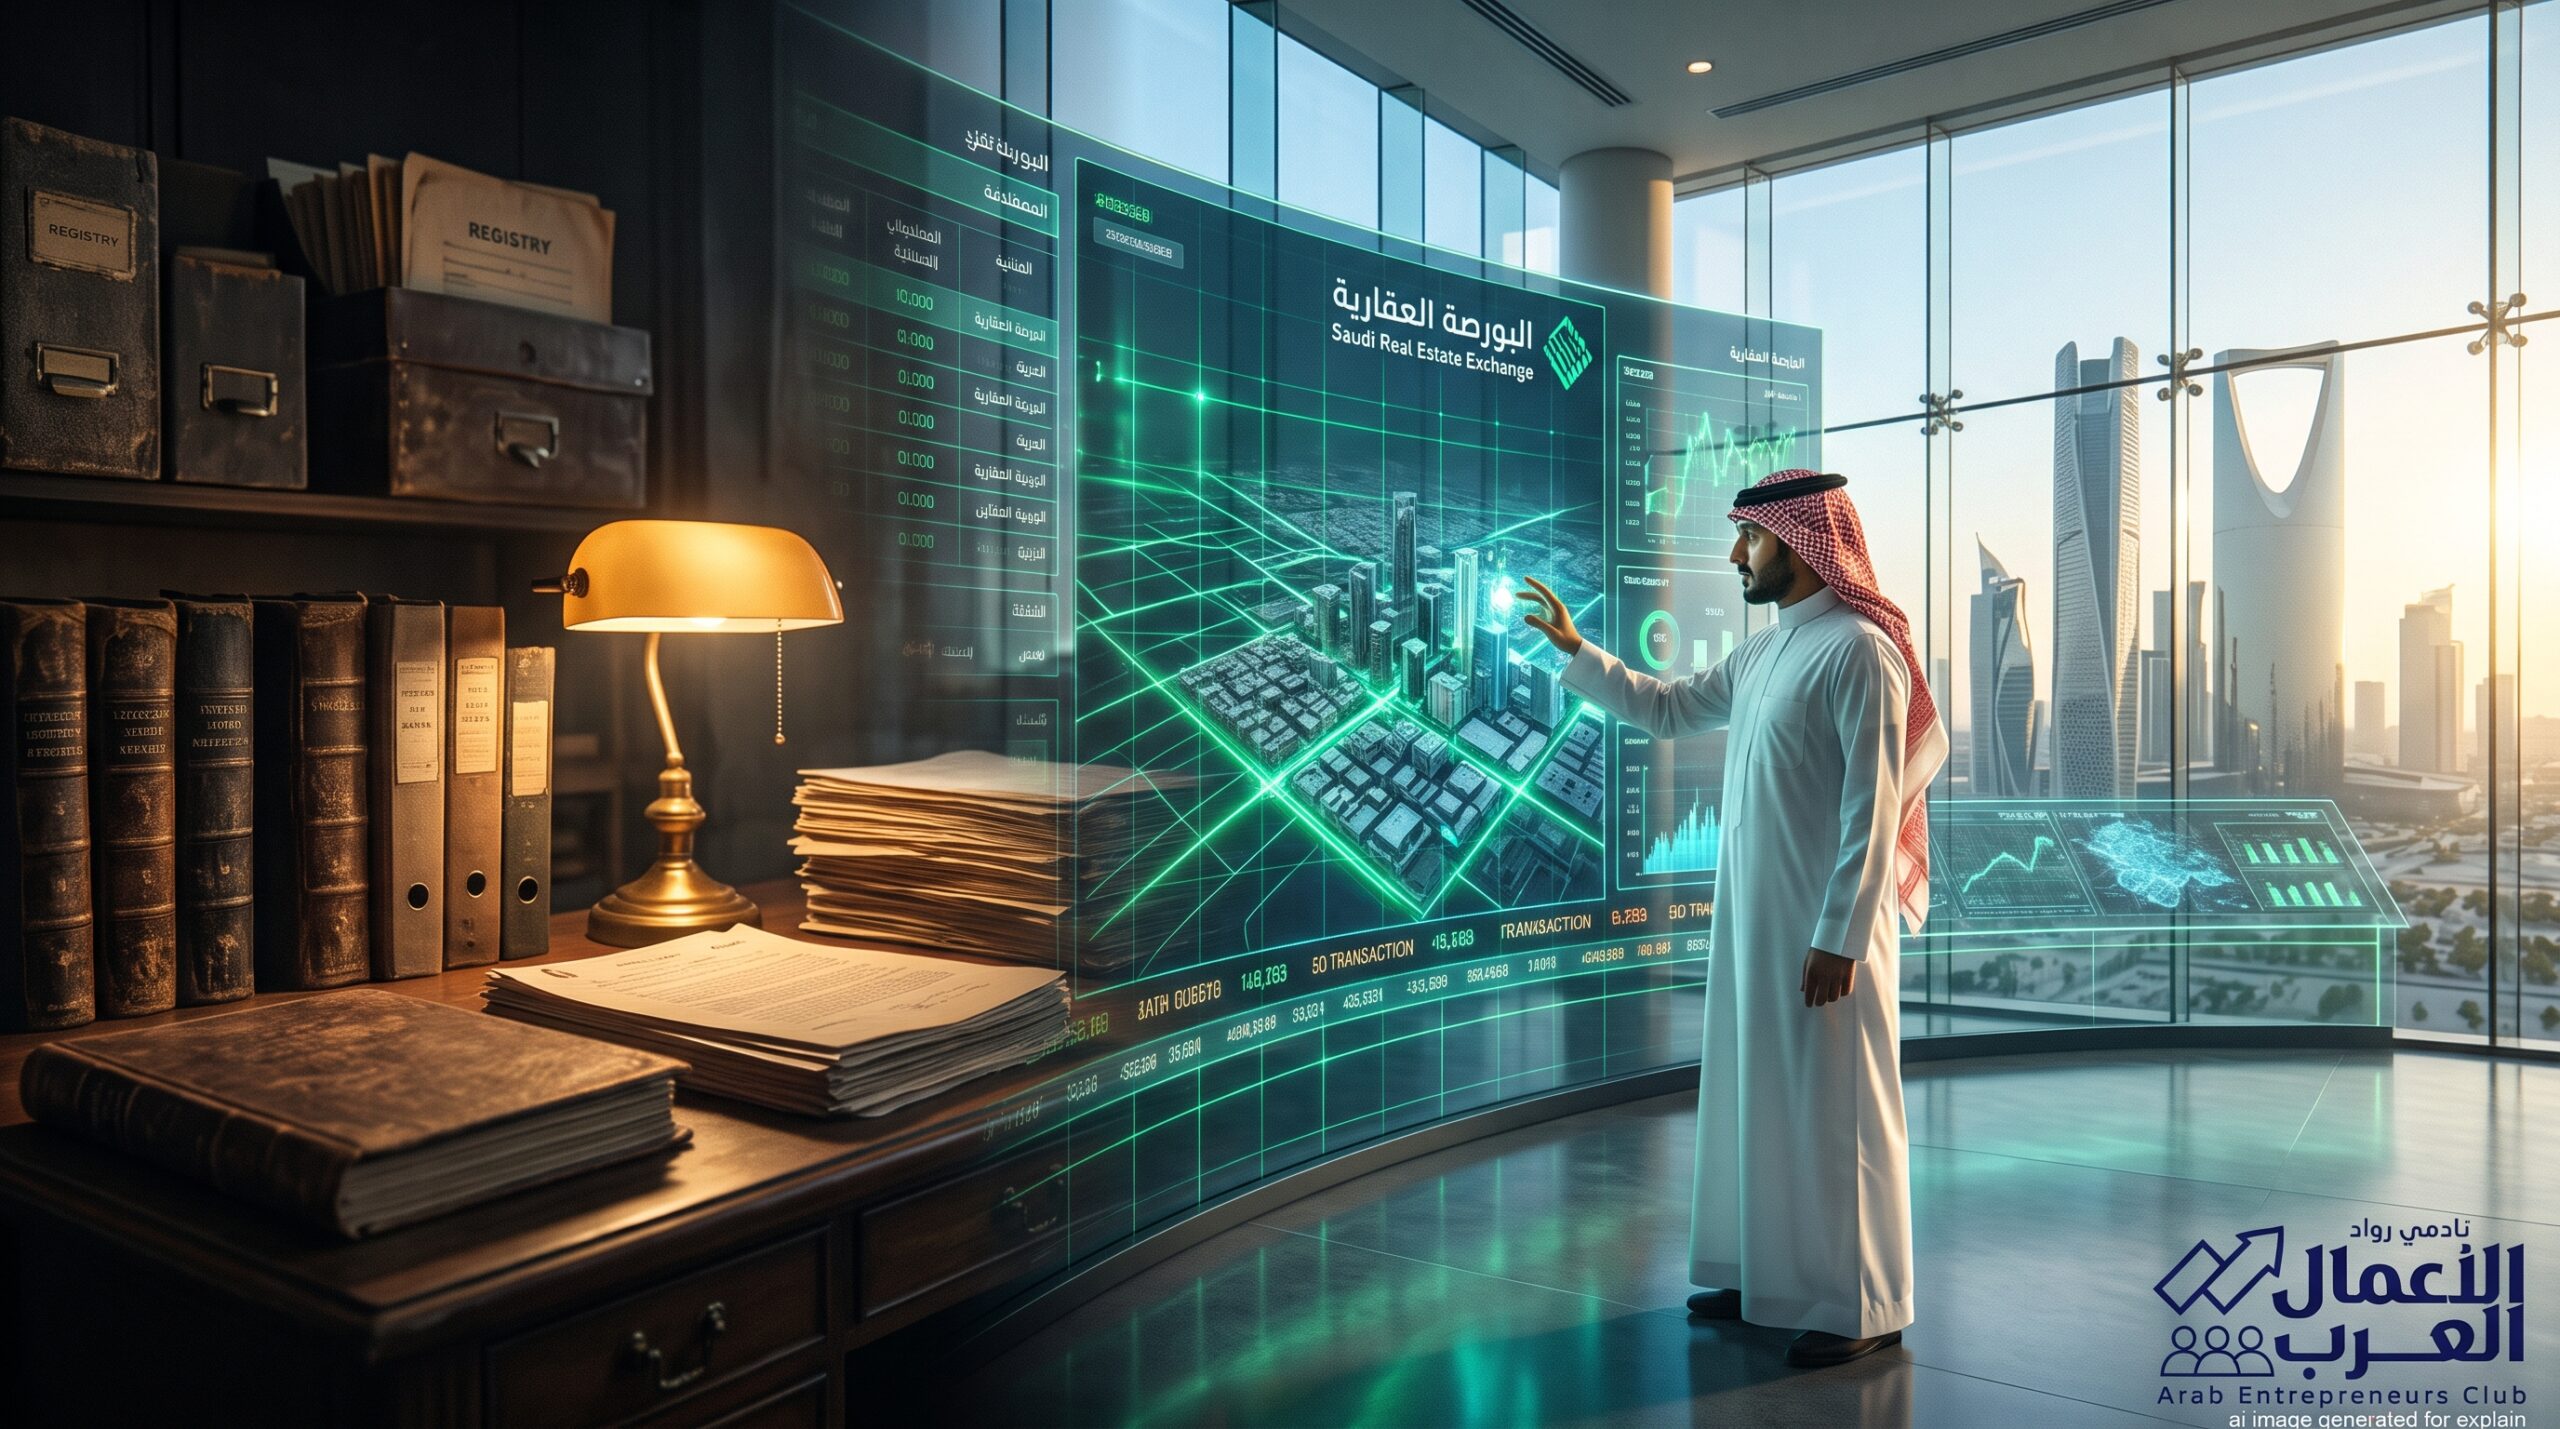
حتى سنوات قليلة مضت، كان مشهد تداول العقارات في السعودية يحمل طابعاً بيروقراطياً كلاسيكياً يختبر صبر أعتى المستثمرين؛ قاعات كتابات العدل المزدحمة، دفاتر الصكوك الضخمة ذات الأغلفة المهترئة، وعمليات إفراغ قد تستغرق أسابيع من المطابقة اليدوية بين المخططات والبلديات.
كان السوق يعاني مما يُعرف اقتصادياً بـ “التعتيم المعلوماتي” (Information Asymmetry)؛ أسعار البيع الحقيقية طي الكتمان، وتثمين الأراضي يخضع للأهواء الشخصية، ومخاطر الصكوك المزدوجة أو المتداخلة تلقي بظلال ثقيلة تجعل كبرى الصناديق الاستثمارية الدولية تحجم عن ضخ المليارات في قطاع التطوير العقاري.
اليوم، تغير المشهد بصورة جذرية؛ إذ تقف المملكة في المرتبة 35 عالمياً ضمن فئة «الأسواق العقارية الشفافة» في مؤشر «جيه إل إل» (JLL) و«لاسال» لعام 2026، محققة واحداً من أكبر ثلاثة قفزات تاريخية في الشفافية عالمياً.
هذا الإنجاز ليس مجرد شهادة دولية، بل هو حصاد مسار استراتيجي شاق تمثل في «تفكيك البيروقراطية العقارية وإعادة بنائها رقمياً من الصفر».
المرحلة الأولى: تنظيف الدفاتر ورقمنة الثروة العقارية
انطلقت الشرارة الأولى بمشروع ضخم قادته وزارة العدل والهيئة العامة للعقار لرقمنة ملايين الصكوك والوثائق التاريخية. لم تكن المهمة مجرد مسح ضوئي للأوراق، بل عملية فحص وتدقيق وتطهير قانوني شامل استهدفت:
- إلغاء الصكوك الوهمية والمتداخلة التي عطلت ملايين الأمتار المربعة لعقود.
- تحويل الملكية العقارية إلى «هوية رقمية موحدة لكل عقار»، مماثلة لرقم الهوية الوطنية للمواطن أو الرقم التسلسلي للأسهم المالية.
- ربط الصكوك بالإحداثيات الجيومكانية الدقيقة، لضمان عدم تداخل الحدود أو التعدي على المرافق العامة والأراضي البيضاء.
المرحلة الثانية: ولادة «البورصة العقارية».. التداول في ثوانٍ معدودة
التحول الأجرأ الذي أحدث صدمة إيجابية في السوق كان تدشين «البورصة العقارية السعودية»؛ المنصة التي نقلت تداول الأراضي والوحدات من المكاتب العقارية التقليدية إلى شاشات تداول رقمية فورية شبيهة بسوق الأسهم «تاسي»:
- الإفراغ اللحظي والتحويل المالي: بات بإمكان المستثمر شراء عقار بقيمة عشرات الملايين ونقل ملكيته واستلام ثمنه في حسابه البنكي خلال أقل من دقيقتين عبر التعاملات البنكية المباشرة، دون الحاجة لزيارة أي جهة حكومية.
- المؤشرات السعرية المفتوحة: ألغت البورصة العقارية “السعر السري”؛ إذ تتيح بيانات حية ولحظية لمتوسط سعر المتر المربع في كل حي، وتاريخ الصفقات المنفذة، وأحجام التداول اليومية، مما حمى المستثمرين الأفراد من المضاربات الوهمية والتسعير العشوائي.
- تمويل ورهن العقار إلكترونياً: ربط البورصة بالبنوك وشركات التمويل سمح بإتمام الرهون العقارية وفكها بضغطة زر، مما سرّع دورة رأس المال في القطاع المالي بأكمله.
المرحلة الثالثة: إحكام المنظومة التنظيمية عبر «وافي» و«إيجار» و«المؤشرات المركزية»
لم تقتصر الرقمنة على بيع وشراء الأراضي، بل امتدت لتنظيم قطاع الإسكان والتطوير بأكمله:
- شبكة «إيجار»: تحويل عقود الإيجار السكنية والتجارية إلى عقود إلكترونية موحدة وموثقة تمثل سندات تنفيذية، مع ربطها بمؤشر أسعار الإيجار، مما قضى على النزاعات القضائية ووفر بيانات دقيقة عن العوائد الإيجارية الاستثمارية.
- برنامج «وافي» (البيع على الخارطة): فرض حوكمة صارمة على المطورين، وربط الصرف من حسابات الضمان البنكية بنسب الإنجاز الفعلي بعد معاينة هندسية رقمية، مما بنى جدار ثقة للمشترين والمستثمرين وقضى على ظاهرة المشاريع المتعثرة.
- نظام الأراضي البيضاء: توظيف الرقمنة والاستشعار عن بعد لحصر الأراضي غير المطورة داخل النطاق العمراني وفرض الرسوم عليها، مما دفع الملاك لضخها في مسارات التطوير الفعلي ودعم توازن العرض والطلب.
