


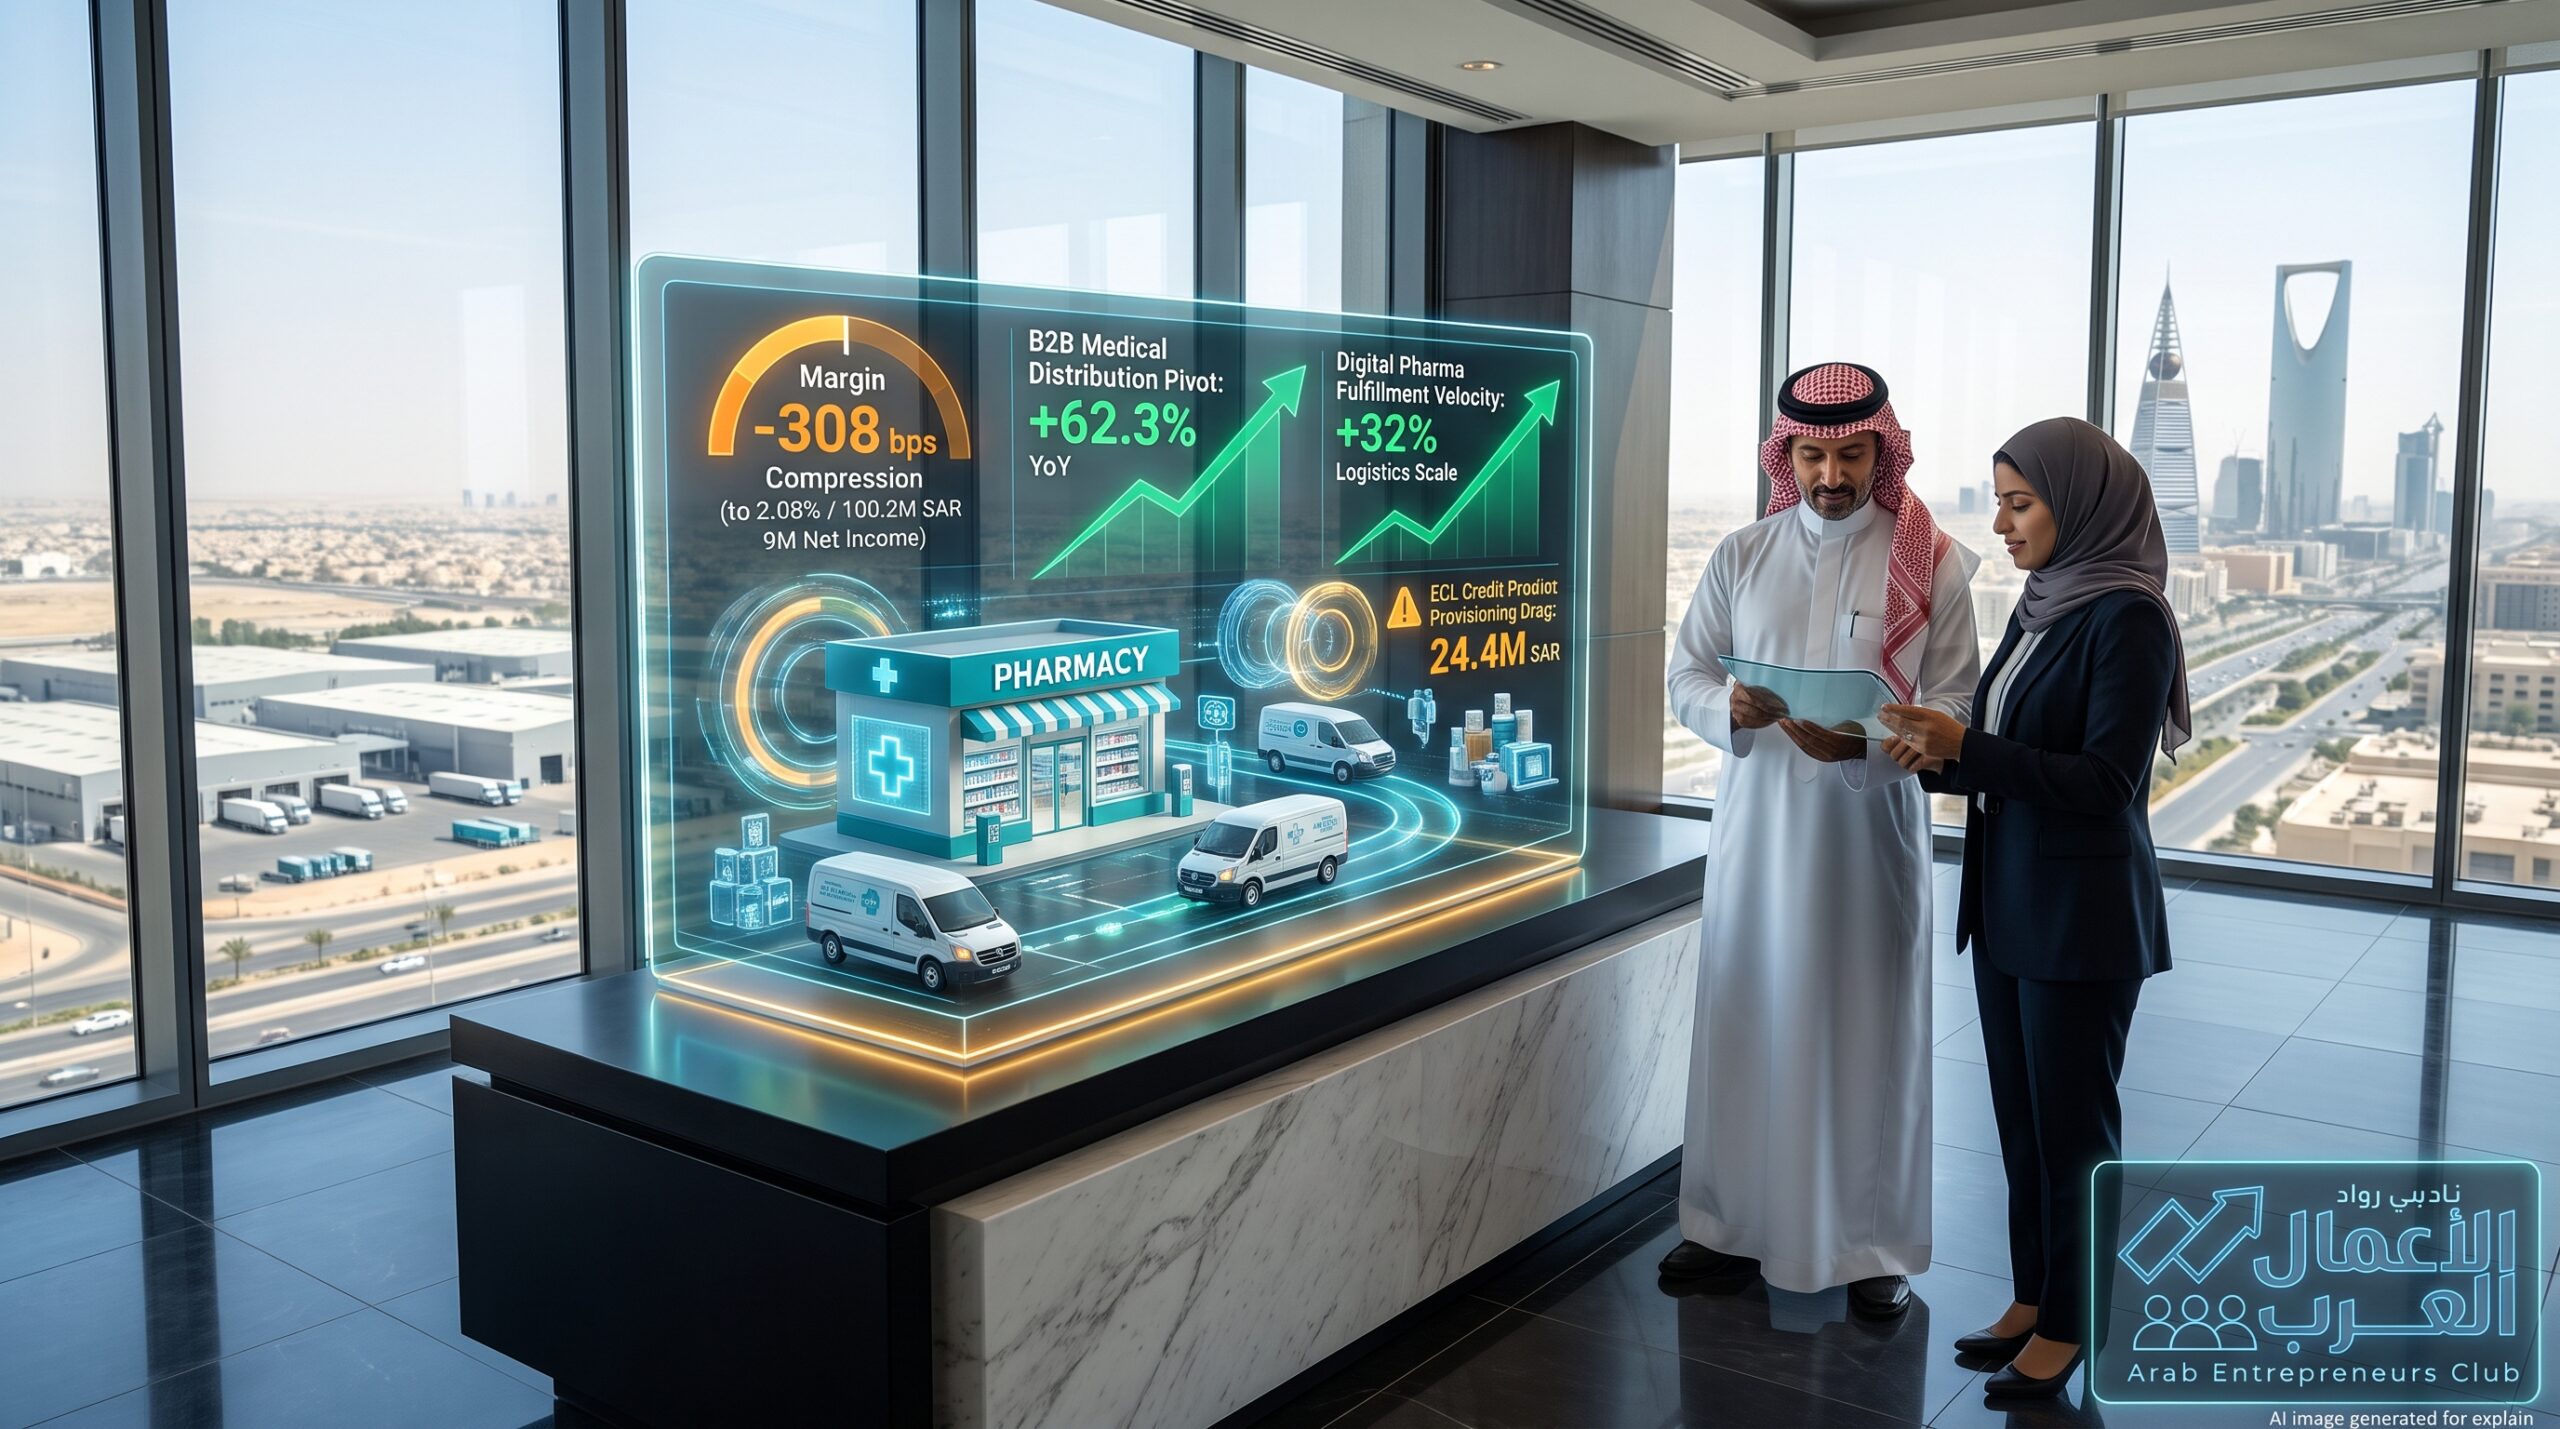
حين تُعلن شركة بحجم «الدواء للخدمات الطبية» عن هبوط أرباحها الصافية بنسبة 61.6% خلال الأشهر التسعة الأولى من عام 2026 لتصل إلى 100.2 مليون ريال، بالتوازي مع انكماش مبيعات التجزئة وانخفاض إيراداتها الإجمالية إلى 4.81 مليار ريال، في وقت تقفز فيه إيرادات نشاط التوزيع المؤسسي لديها بنسبة 62.3% والخدمات اللوجستية بنسبة 32%، فإن المشهد لا يمثل تعثراً فصلياً عابراً، بل يعكس «تغيراً بنيوياً شاملاً في نموذج أعمال صيدليات التجزئة بالمملكة».
على مدى عقدين، كانت الميزة التنافسية الكبرى لسلاسل الصيدليات («النهدي»، «الدواء») قائمة على معادلة بسيطة: «الانتشار الجغرافي الكثيف على الشوارع الحيوية واحتكار نقطة التقاء المستهلك بالمنتج الدوائي ومستحضرات التجميل». هذه المعادلة كانت تضمن هوامش ربح صافية مريحة تدور تاريخياً بين 5% و8%، مدعومة بمبيعات السلع الاستهلاكية غير الدوائية (Front-Shop Products) ذات الهامش المرتفع.
في عام 2026، تصدعت هذه المنظومة تحت ضغط كماشة مزدوجة: طفرة منصات التوصيل والتطبيقات الصحية الرقمية التي كسرت احتكار الموقع الجغرافي وحولت الدواء إلى سلعة مجردة تخضع للمقارنة السعرية الفورية، وإعادة هيكلة سلاسل الإمداد الوطنية التي دفعت السلاسل الكبرى للهروب نحو التوزيع المؤسسي ذي الهوامش المنخفضة لحماية حجم أعمالها من التآكل.
1. ميكانيكا الضغط الرقمي: كيف تسببت تطبيقات التوصيل في تآكل مبيعات الفروع؟
تحولت تجربة شراء الدواء والمكملات الغذائية في السعودية إلى تجربة رقمية بحتة عبر منصات الصيدليات الخاصة، والتطبيقات الشاملة، ومنصات التأمين والتطبيب عن بُعد (Telehealth):
- تآكل مبيعات “المشتريات العفوية” (Impulse Buying): تاريخياً، كان المريض يدخل الصيدلية لصرف وصفة طبية بقيمة 50 ريالاً، فيخرج مشترياً مستحضرات عناية شخصية وفيتامينات بقيمة 250 ريالاً، وهي المنتجات التي تحقق هوامش ربح إجمالية تفوق 35% إلى 45%. مع تحول الشراء إلى التطبيقات والتوصيل السريع خلال 30 دقيقة، أصبح المستهلك يطلب فقط ما يحتاجه بدقة، مما حرم الصيدليات من الدخل الأكثر ربحية.
- شفافية الأسعار وحروب الخصومات: ألغت المنصات الرقمية حاجز المسافة؛ فالمستهلك بات يقارن أسعار الفيتامينات وحليب الأطفال ومستحضرات العناية بين 4 صيدليات ومتاجر تجزئة إلكترونية متخصصة بضغطة زر واحدة. هذا السلوك جرد سلاسل الصيدليات من “القوة التسعيرية” وأجبرها على خوض حروب عروض ترويجية مستمرة أكلت الهوامش الإجمالية.
- تضخم تكلفة التوصيل اللوجستي الأخير (Last-Mile Delivery): توفير خدمات التوصيل الفوري لم يكن مجانياً؛ بل أضاف تكاليف تشغيلية جديدة تشمل عمولات التطبيقات، وصيانة أساطيل التوصيل السريع، وتغليف الطلبات، وهي أعباء التهمت جزءاً كبيراً من وفورات ترشيد الفروع.
2. فخ التوزيع المؤسسي (B2B): قفزة في الإيرادات وانكماش في الهامش
في مواجهة تباطؤ حركة المشاة (Footfall) داخل الفروع المادية، لجأت الشركات الكبرى مثل «الدواء» إلى توجيه أساطيلها ومستودعاتها الضخمة نحو قطاع التوزيع والمبيعات المؤسسية (B2B)؛ عبر توريد الأدوية والمستلزمات للمستشفيات، والمراكز الطبية الخاصة، والعيادات المجمعة:
- معضلة الهامش النحيف (Margin Dilution): قفزت إيرادات التوزيع لدى «الدواء» بنسبة 62.3%، لكن مبيعات الجملة المؤسسية تختلف جذرياً عن التجزئة؛ إذ تتراوح هوامش صافي ربحها عادة بين 1.5% و2.5% فقط مقارنة بهوامش تفوق 5% في التجزئة. بالتالي، كلما زادت حصة التوزيع من كعكة الإيرادات الإجمالية، تراجع الهامش الصافي المجمع للشركة بصورة حتمية (كما يتضح من هبوط هامش صافي ربح الدواء التراكمي إلى 2.08% مقابل 5.16%).
- عبء مخصصات الخسائر الائتمانية (ECL under IFRS 9): البيع للمؤسسات والشركات والمستشفيات يتم بآجال سداد تتراوح بين 60 إلى 120 يوماً، خلافاً للتجزئة التي تعتمد على الكاش الفوري والشبكة. هذا النموذج فرض على الشركات احتجاز مخصصات خسائر ائتمانية متوقعة ثقيلة (سجلت الدواء وحدها 24.4 مليون ريال مخصصات خلال 9 أشهر)، مما شكّل ضغطاً مباشراً على قاع الأرباح الصافية.
3. مصفوفة المقارنة الهيكلية: تحول نموذج أعمال صيدليات التجزئة السعودية (2020 vs 2026)
| المحور الاستراتيجي والتشغيلي | النموذج التقليدي (ما قبل 2023) | نموذج السوق الراهن (2026) | الأثر المالي على القوائم المالية في تاسي |
| محرك الإيرادات الأساسي | حركة المشاة وزيارة الفروع (Footfall) | المنصات الرقمية والتوريد المؤسسي والجملة | تراجع عوائد المساحة التأجيرية لكل متر مربع في الفروع |
| هيكل الهامش الصافي | 5.0% – 8.0% (هوامش مريحة) | 2.0% – 3.5% (هوامش مضغوطة) | تراجع الأرباح الصافية رغم استقرار أو ضخامة الإيرادات الإجمالية |
| مزيج المبيعات (Product Mix) | تركيز على مستحضرات التجميل العالية الربحية | تركيز على الأدوية الأساسية ومشتريات العناية الموجهة | انخفاض مجمل الربح لصالح السلع المسعرة جبرياً أو التنافسية |
| إدارة المخاطر والذمم | نقدية فورية (كاش ومحافظ رقمية وبطاقات) | ذمم مدينة مؤسسية ومبيعات آجلة لجهات الرعاية | تسجيل مخصصات خسائر ائتمانية (ECL) متكررة تلتهم الدخل |
| طبيعة الإنفاق الرأسمالي (CapEx) | التوسع في فتح فروع جديدة على الشوارع الكبرى | الاستثمار في مراكز الأتمتة اللوجستية وتطبيقات السحاب | تحول الأصول من واجهات تجارية إلى مستودعات تبريد وأساطيل نقل |
