


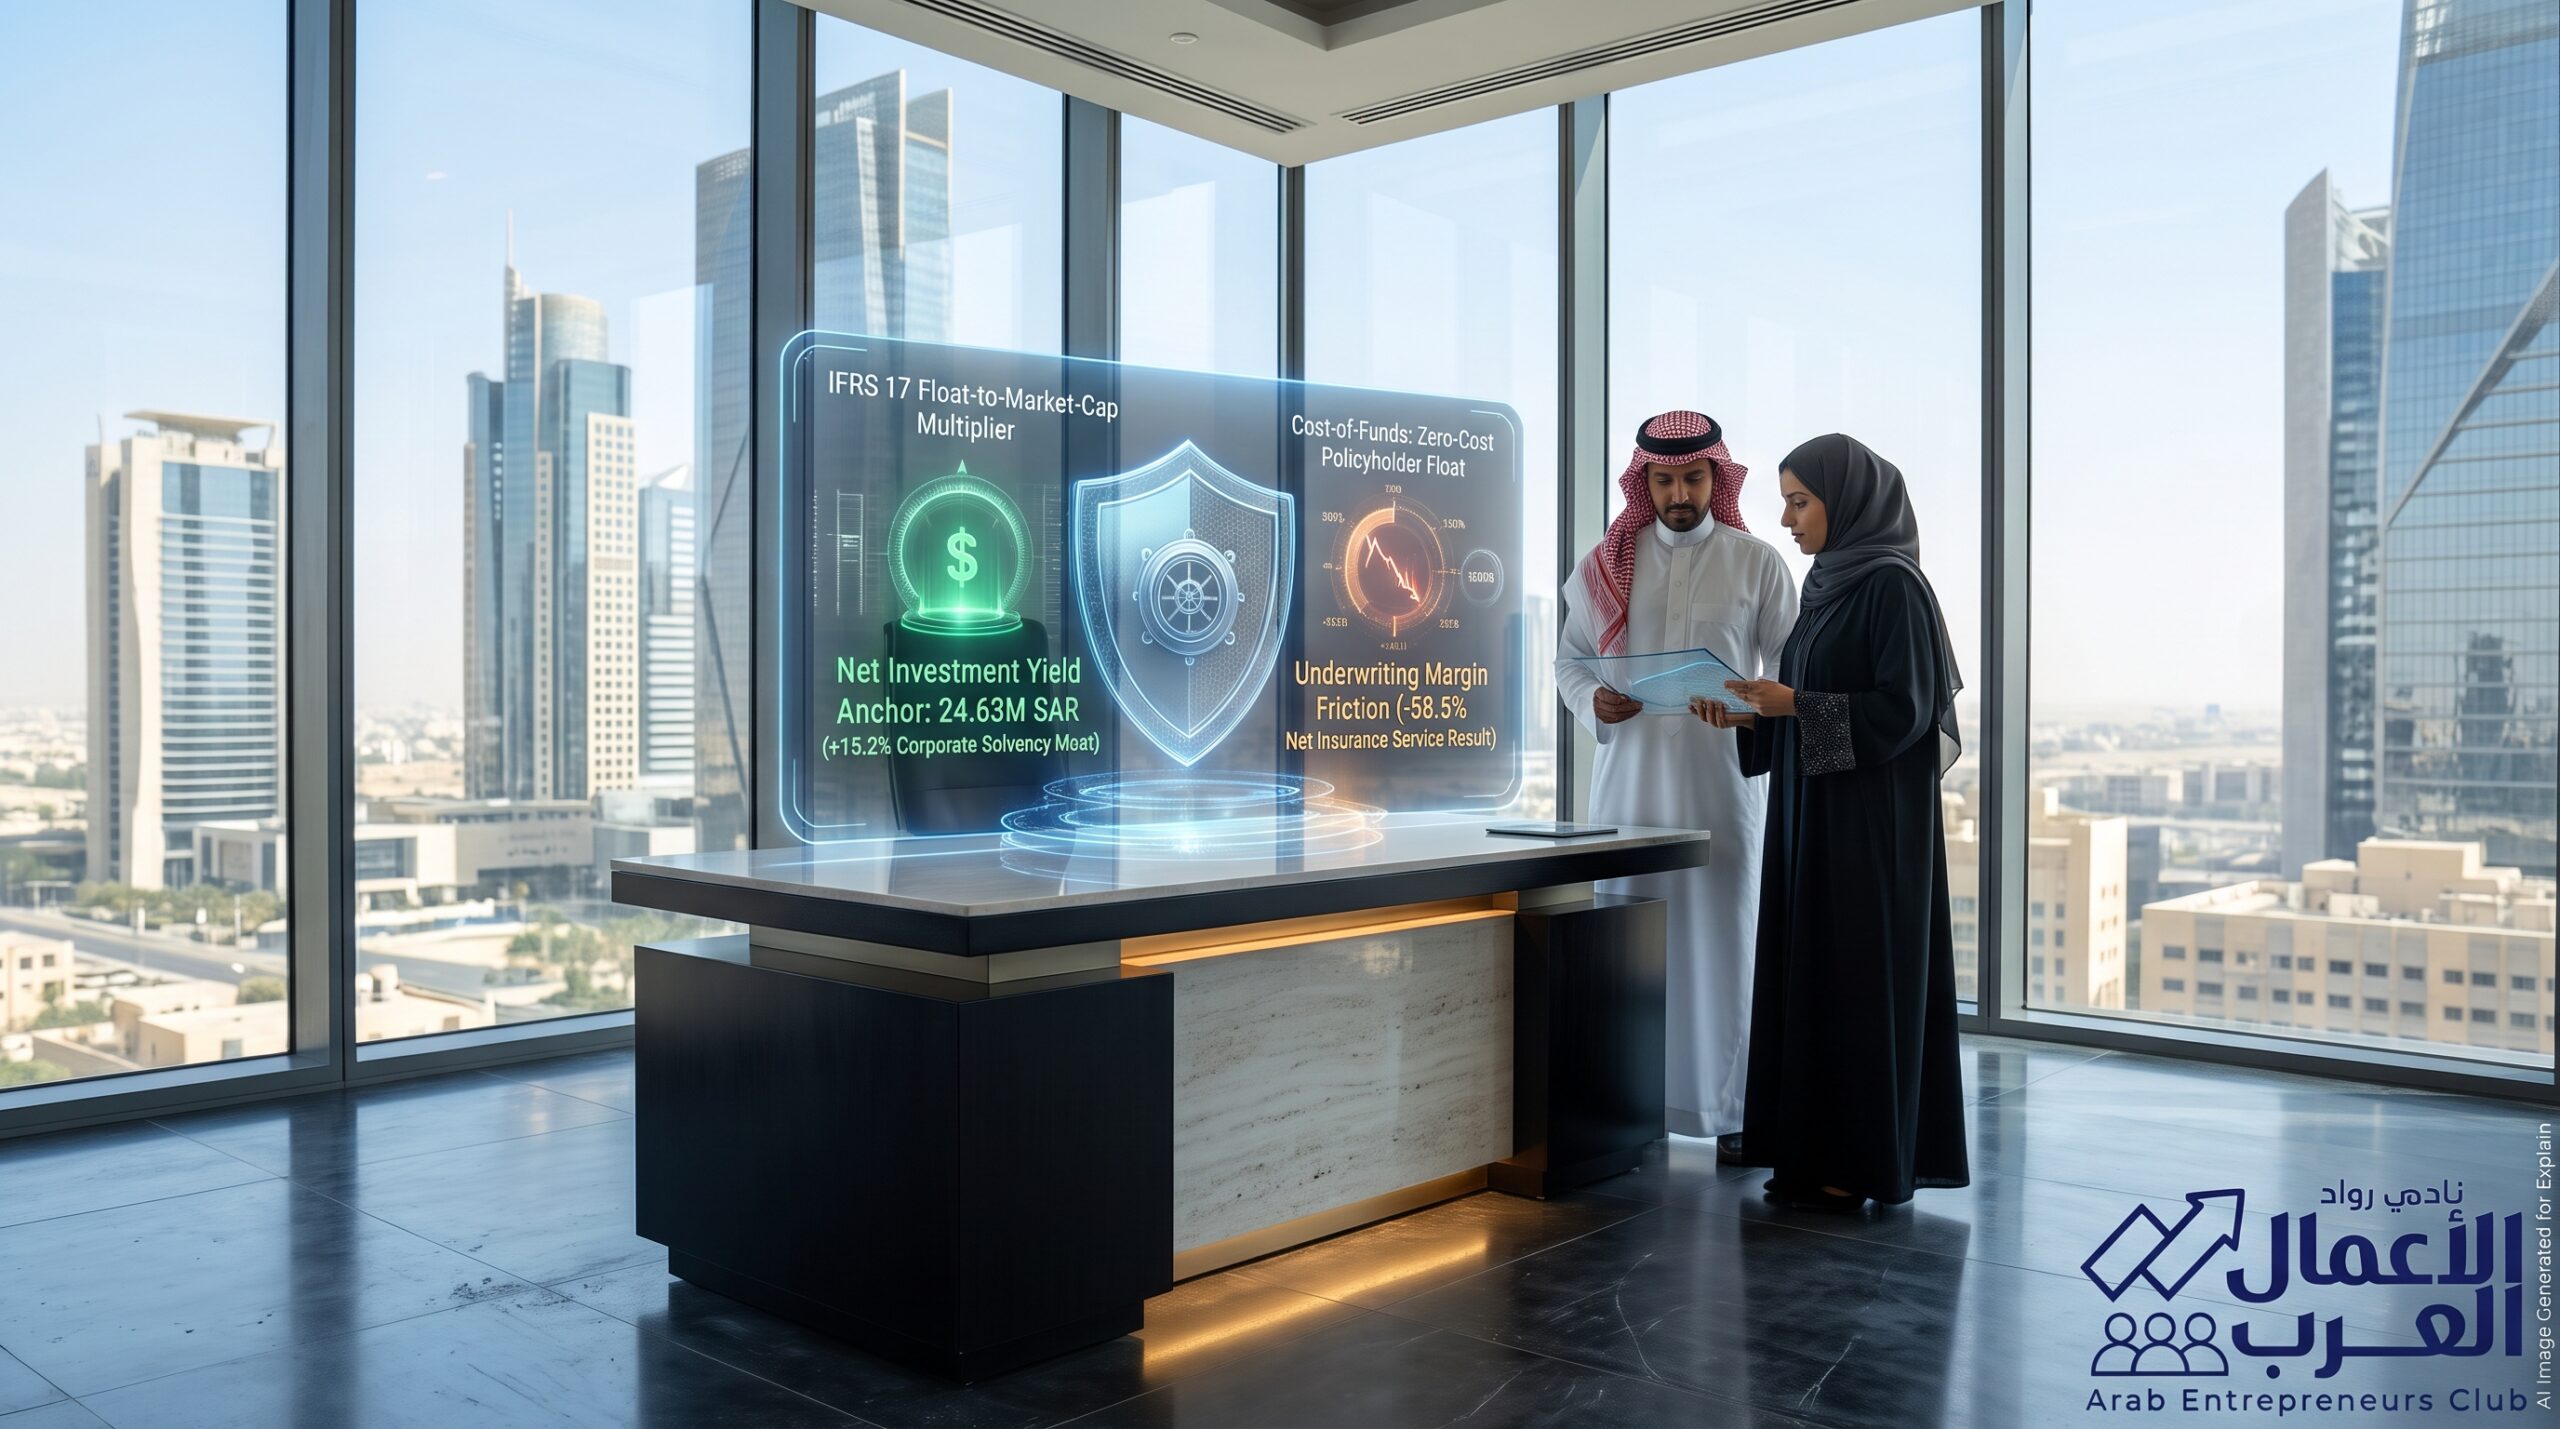
حين تقرأ القوائم المالية لشركة تأمين مدرجة في السوق المالية السعودية («تاسي») وتجد أن إيراداتها التأمينية قفزت بنسبة 39% لتتجاوز 1.18 مليار ريال، بينما هوى صافي ربح خدماتها التأمينية بنسبة 58.5%، لتكتشف في النهاية أن كامل أرباح الشركة لفترة 9 أشهر (24.46 مليون ريال) جاءت مغطاة بأرباح محفظتها الاستثمارية البالغة 24.63 مليون ريال، فأنت أمام الدرس الاستثماري الأهم في قطاع التأمين لعام 2026.
لقد غيّر تطبيق معيار المحاسبة الدولي للتقارير المالية (IFRS 17) قواعد اللعبة تماماً للمستثمر الفرد. لم يعد بإمكان مجالس الإدارات إخفاء خسائر الاكتتاب وتسعير الوثائق خلف جبال “الأقساط المكتتبة الإجمالية” (GWP). المعيار الجديد شطر شجرة أرباح شركة التأمين إلى نصفين منفصلين ومفضوحين على الملأ: «نتائج خدمات التأمين الفنية» (Insurance Service Result) من جهة، و«صافي نتائج الاستثمار» (Net Investment Income) من جهة أخرى.
وعندما تشتعل حرب الأسعار في قطاع تأمين المركبات الإلزامي والشامل لجذب حصص سوقية عبر منصات المقارنة الرقمية، تتحول نتائج الخدمات التأمينية الفنية إلى نزيف مستمر؛ لتصبح المحفظة الاستثمارية للشركة هي الحصن الوحيد الذي يفصل المساهمين عن الخسائر الصريحة وتآكل رأس المال.
إليك دليلك الاستثماري لقراءة شركات التأمين كـ «صناديق استثمارية تديرها وثائق التأمين»، وكيفية فرز الرابحين الحقيقيين:
1. ميكانيكا «أموال الطفو المجانية» (The Float): كيف تربح شركات التأمين؟
جوهر عبقرية نموذج التأمين – كما شرحه وارن بافيت على مدى نصف قرن – يكمن في ما يُعرف بـ «أموال الطفو» (Float):
- تحصيل السيولة مقدماً ودفع التعويضات لاحقاً: يشتري السائق وثيقة تأمين مركبته ويدفع 1,500 ريال نقداً في اليوم الأول. لا تدفع الشركة تعويضات الحوادث إلا بعد أشهر أو سنوات عند اكتمال مطالبات الورش وتقدير الحوادث (نجم).
- استثمار أموال الغير مجاناً: خلال تلك الفترة الزمنية، تستقر مليارات الريالات في خزائن الشركة. إذا كانت الشركة تكتتب بدون خسارة (Break-even Underwriting)، فإن تكلفة هذه السيولة تصبح «صفرية».
- الرافعة المالية الاستثمارية: حتى لو تراجعت أرباح الاكتتاب الفني بنسبة 60% بسبب ارتفاع مطالبات قطع الغيار، فإن استثمار تلك المليارات في ودائع مرابحة بنكية وصكوك سيادية بعوائد تتراوح بين 5% إلى 6.5% سنوياً يولد سيلًا من الأرباح النقدية الصافية للمساهمين يعوض تآكل هوامش الاكتتاب.
2. فخ «حرب الأسعار الرقمية» في تأمين المركبات
لماذا تنزف خدمات التأمين الفنية في أوقات الطفرة الإيرادية؟
- خوارزميات مجمعات التأمين (Aggregators): يفتح المستهلك تطبيقه ليجد 15 عرضاً لسيارته، ويختار تلقائياً التذكرة الأرخص بفارق 20 ريالاً. هذا السلوك يجبر شركات التأمين المتوسطة على خفض أسعار وثائقها لمستويات لا تغطي كلفة المخاطر الاكتوارية الفعلية.
- تضخم تكلفة الإصلاح والمطالبات المتكبدة: ارتفاع أسعار وكالات السيارات ومراكز الصيانة المعتمدة يرفع فاتورة المطالبة الواحدة بنسب تفوق نمو الأقساط المجمعة.
- النتيجة المحاسبية: قفزة هائلة في حجم المبيعات الإجمالية (إيرادات التأمين تصعد بـ 40% أو 50%)، تقابلها قفزة أكبر في “تكاليف خدمات التأمين ومصروفات العقود”، لينتهي ربع السنة الفني بهامش ربح اكتتابي هزيل يتآكل عاماً بعد عام.
3. مصفوفة الفرز الاستثماري لمحلل الأسهم: تقييم شركات التأمين تحت مظلة IFRS 17
| المحور المالي والتشغيلي | شركة تأمين ضعيفة (فخ السيولة المهدورة) | شركة تأمين محصنة (ماكينة أرباح استثمارية) | أثر الفرز على المستثمر الفرد |
|---|---|---|---|
| هيكل المحفظة الاستثمارية | تركز عالٍ في أسهم مضاربية أو أصول غير سائلة | توزيع متوازن (صكوك سيادية، مرابحات، استثمارات عالية الجودة) | توليد دخل دوري مضمون بمعزل عن تقلبات سوق الأسهم |
| نسبة الخسارة المجمعة (Combined Ratio) | أعلى من 98% – 100% (نزيف اكتتابي صريح) | أقل من 92% – 95% (انضباط اكتواري صارم) | أرباح الاكتتاب تدعم أرباح الاستثمار وليس العكس |
| وزن أرباح الاستثمار من صافي الدخل | تتقلب بعنف وتفشل في تعويض خسائر الاكتتاب | تشكل مصداً واقياً ثابتاً يغطي التوزيعات النقدية | استقرار ربحية السهم (EPS) ووضوح الرؤية للمساهم |
| مصاريف تمويل التأمين (Insurance Finance) | مرتفعة وغير منضبطة بفعل تقلبات أسعار الفائدة | منخفضة ومضبوطة بأدوات تحوط ذكية | تفادي تآكل الأرباح الرأسمالية بفوائد تمويل الخصوم |
| القوة الاكتتابية في قطاع المركبات | تعتمد على تخفيض الأسعار لكسب العملاء | تعتمد على التسعير المبني على مخاطر السائق وسجله | الحفاظ على جودة المحفظة واستبعاد السائقين عالي الخطورة |
