


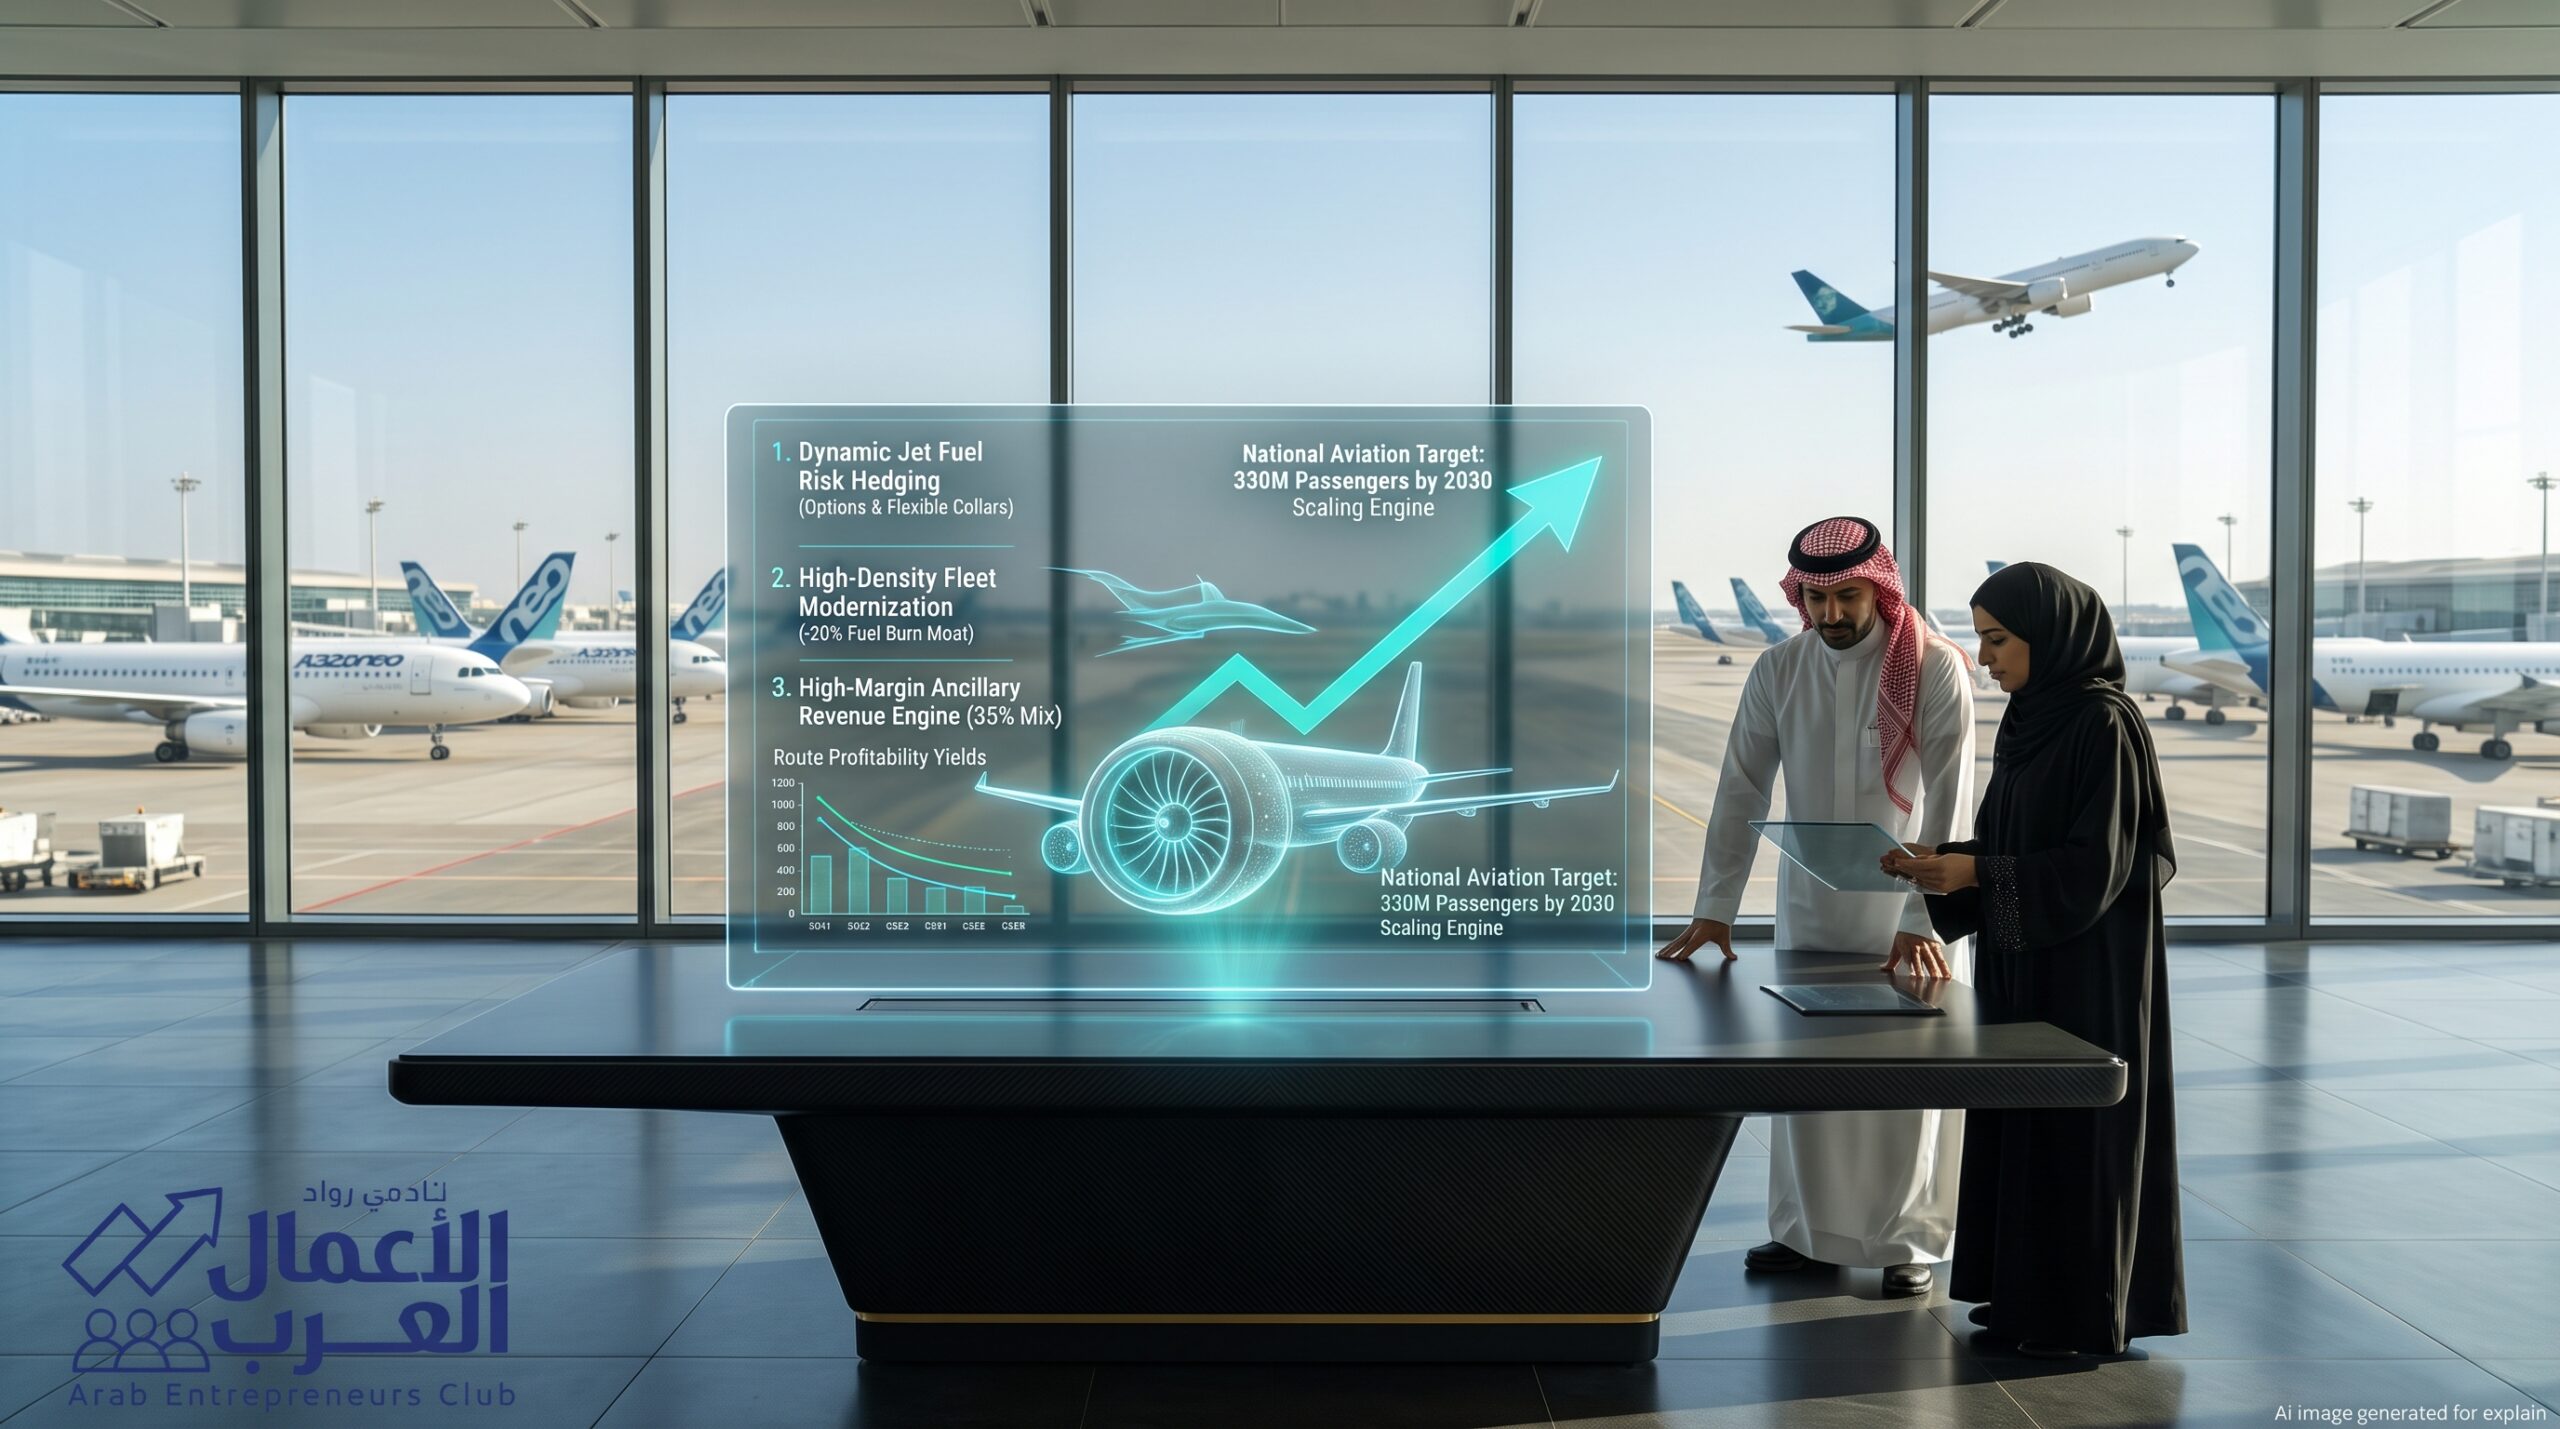
حين تُسجل شركة مثل «طيران ناس» قفزة قياسية في إيراداتها الفصلية لتتجاوز 2.23 مليار ريال بدعم نمو قطاع الطيران الاقتصادي بنسبة 9%، وتتحول من خسارة حادة في الربع الثاني (-240 مليون ريال) إلى ربحية صافية في الربع الثالث، في الوقت الذي تلتهم فيه فاتورة وقود الطائرات وحدها 666 مليون ريال بنمو سنوي 51% لتستحوذ على نحو 35% من كلفة التشغيل، فإن هذا المشهد يختصر التحدي الوجودي الذي تعيشه صناعة النقل الجوي الإقليمية في عام 2026.
تدخل منطقة الخليج المرحلة الأكثر حساسية في تنفيذ الاستراتيجيات الوطنية للطيران؛ حيث تستهدف المملكة العربية السعودية بمفردها الوصول إلى 330 مليون مسافر وربط المملكة بأكثر من 250 وجهة دولية بحلول عام 2030، بالتوازي مع توسعات أسطول «طيران الرياض» ومشاريع مطار الملك سلمان الدولي، وخطط التوسع المليارية لـ «طيران الإمارات» و«فلاي دبي» و«العربية للطيران» و«الخطوط القطرية».
غير أن هذه الطفرة في السعة المقعدية اصطدمت ببيئة تشغيلية معقدة تتسم بارتفاع كلفة وقود الطائرات (Jet Fuel Crack Spreads) واشتداد حدة التوترات الإقليمية. هذه الضغوط حولت بوصلة المنافسة من مجرد “حرب أسعار وحرق تذاكر” إلى معركة بقاء تشغيلية قوامها: التحوط المالي المرن، ترشيد استهلاك الكيروسين لكل مقعد، وتعظيم الإيرادات الإضافية غير الملاحية (Ancillary Revenues).
1. هندسة «التحوط الديناميكي» (Dynamic Fuel Hedging): تفادي فخ التثبيت القاتل
شهدت صناعة الطيران تاريخياً إفلاس أو تعثر شركات كبرى نتيجة استخدام أدوات تحوط غير مدروسة؛ فالتثبيت الكامل لأسعار الوقود عند مستويات مرتفعة يورط الناقلات في خسائر دفترية فادحة إذا هبطت أسعار النفط، بينما ترك الوقود مكشوفاً بنسبة 100% يبتلع الأرباح التشغيلية عند أي اشتعال جيوسياسي.
في 2026، أعادت شركات الطيران منخفض التكلفة (LCCs) هيكلة برامج التحوط عبر 3 مسارات:
- عقود الخيارات المرنة (Call Options & Collars): بدلاً من عقود المقايضة الثابتة (Swaps)، تتجه الشركات لشراء “خيارات الشراء بسقوف سعرية” (Ceiling Caps) لحماية 30% إلى 50% من استهلاكها المتوقع، مما يضمن تحديد الحد الأقصى لتكلفة الوقود دون التنازل عن فرصة الاستفادة إذا انحسرت أسعار الخام.
- التحوط الطبيعي بالعملات ومسارات التزود (Geographic Bunkering): توزيع نقاط التزود بالوقود بين المطارات المحلية التي توفر أسعاراً تنافسية بحكم القرب من مصافي التكرير، ومطارات الترانزيت الدولية، مع الاستفادة من ربط العملات بالدولار للحد من مخاطر تقلبات الصرف الأجنبي.
- التسعير التكيفي لرسوم الوقود الإضافية (Dynamic Surcharges): تمرير جزئي ومدروس لزيادات التكلفة عبر تضمين رسوم وقود خوارزمية مرنة ضمن أسعار التذاكر تتغير أسبوعياً وفق مؤشرات بلاتس العالمية (Platts Index)، دون كسر الحاجز النفسي لعملاء السفر الاقتصادي.
2. ثورة كفاءة الأساطيل: معركة الـ 20% توفيراً في استهلاك المقعد
في معادلة الطيران الاقتصادي، لا يُقاس التفوق بحجم الطائرة، بل بمؤشر «الكلفة لكل مقعد/كيلومتر متاح» (CASK – Cost per Available Seat Kilometer):
- تسريع وتيرة إحلال الطائرات القديمة: استثمار الشركات الخليجية بكثافة في استلام طلبياتها من عائلات Airbus A320neo / A321neo وBoeing 737 MAX؛ حيث توفر هذه المحركات الجديدة تخفيضاً في حرق الوقود وانبعاثات الكربون يتراوح بين 15% و20% مقارنة بالجيل السابق. في أسطول يستهلك وقوداً بمئات الملايين فصلياً، فإن توفير 15% يعني حماية عشرات الملايين من الريالات وتحويلها مباشرة إلى قاع الأرباح.
- تصميم قمرات الطائرات عالية الكثافة (Cabin Densification): إضافة صفوف مقاعد ذكية ونحيفة (Slimline Seats) ترفع سعة الطائرة بنسبة 5% إلى 8% دون الإخلال بمتطلبات السلامة؛ مما يؤدي إلى تقسيم فاتورة الوقود الإجمالية للرحلة على عدد أكبر من الركاب، فيتحسن العائد لكل مقعد متاح (RASK) كما أظهرت نتائج طيران ناس الأخيرة.
- استخدام الذكاء الاصطناعي في مسارات الطيران: ربط قمرة القيادة بأنظمة تخطيط طيران سحابية تحلل التيارات الهوائية وسرعة الرياح اللحظية لاختيار أقصر المسارات الجوية وزوايا الهبوط التدريجي المستمر (Continuous Descent Approach)، مما يوفر آلاف اللترات من الكيروسين في كل رحلة دوران.
3. مصفوفة التحليل والمقارنة: تحولات نموذج الطيران منخفض التكلفة في الخليج (2020 vs 2026)
| المحور الاستراتيجي والتشغيلي | نموذج الطيران الاقتصادي التقليدي (ما قبل 2020) | النموذج الخليجي المتطور (واقع 2026) | الأثر المباشر على حماية هوامش الربحية |
| استراتيجية التحوط من الوقود | شراء عقود آجلة ثابتة أو ترك الوقود مكشوفاً بالكامل | تحوط ديناميكي جزئي (30%-50%) عبر عقود Options | تفادي الخسائر الرأسمالية وامتصاص صدمات القفزات المفاجئة |
| طبيعة الأسطول والتشغيل | مزيج من الطائرات المستأجرة بأعمار متفاوتة | أساطيل جيل جديد موحدة بالكامل (NEO / MAX) | خفض حرق الوقود 20% وتوحيد قطع الغيار وتكاليف التدريب |
| هيكل الإيرادات غير الملاحية | 10% – 15% (حقائب إضافية ووجبات سريعة) | 25% – 35% (اختيار المقاعد، مرونة التعديل، فنادق) | إيرادات نقدية صافية غير مرتبطة بكلفة استهلاك الوقود |
| إدارة مواسم التدفق (الحج/الصيف) | اعتماد مفرط على مواسم دينية محددة | تنويع جغرافيا المسارات لـ 100+ وجهة سياحية وتجارية | حماية الشركة من صدمات تباين التقويم الهجري والميلادي |
| كثافة استخدام الطائرة (Utilization) | 9 – 11 ساعة طيران يومياً | 13 – 14.5 ساعة طيران يومياً (تشغيل ليلي فائق) | تعظيم العائد على الأصل الثابت وخفض الكلفة الثابتة لكل رحلة |
