


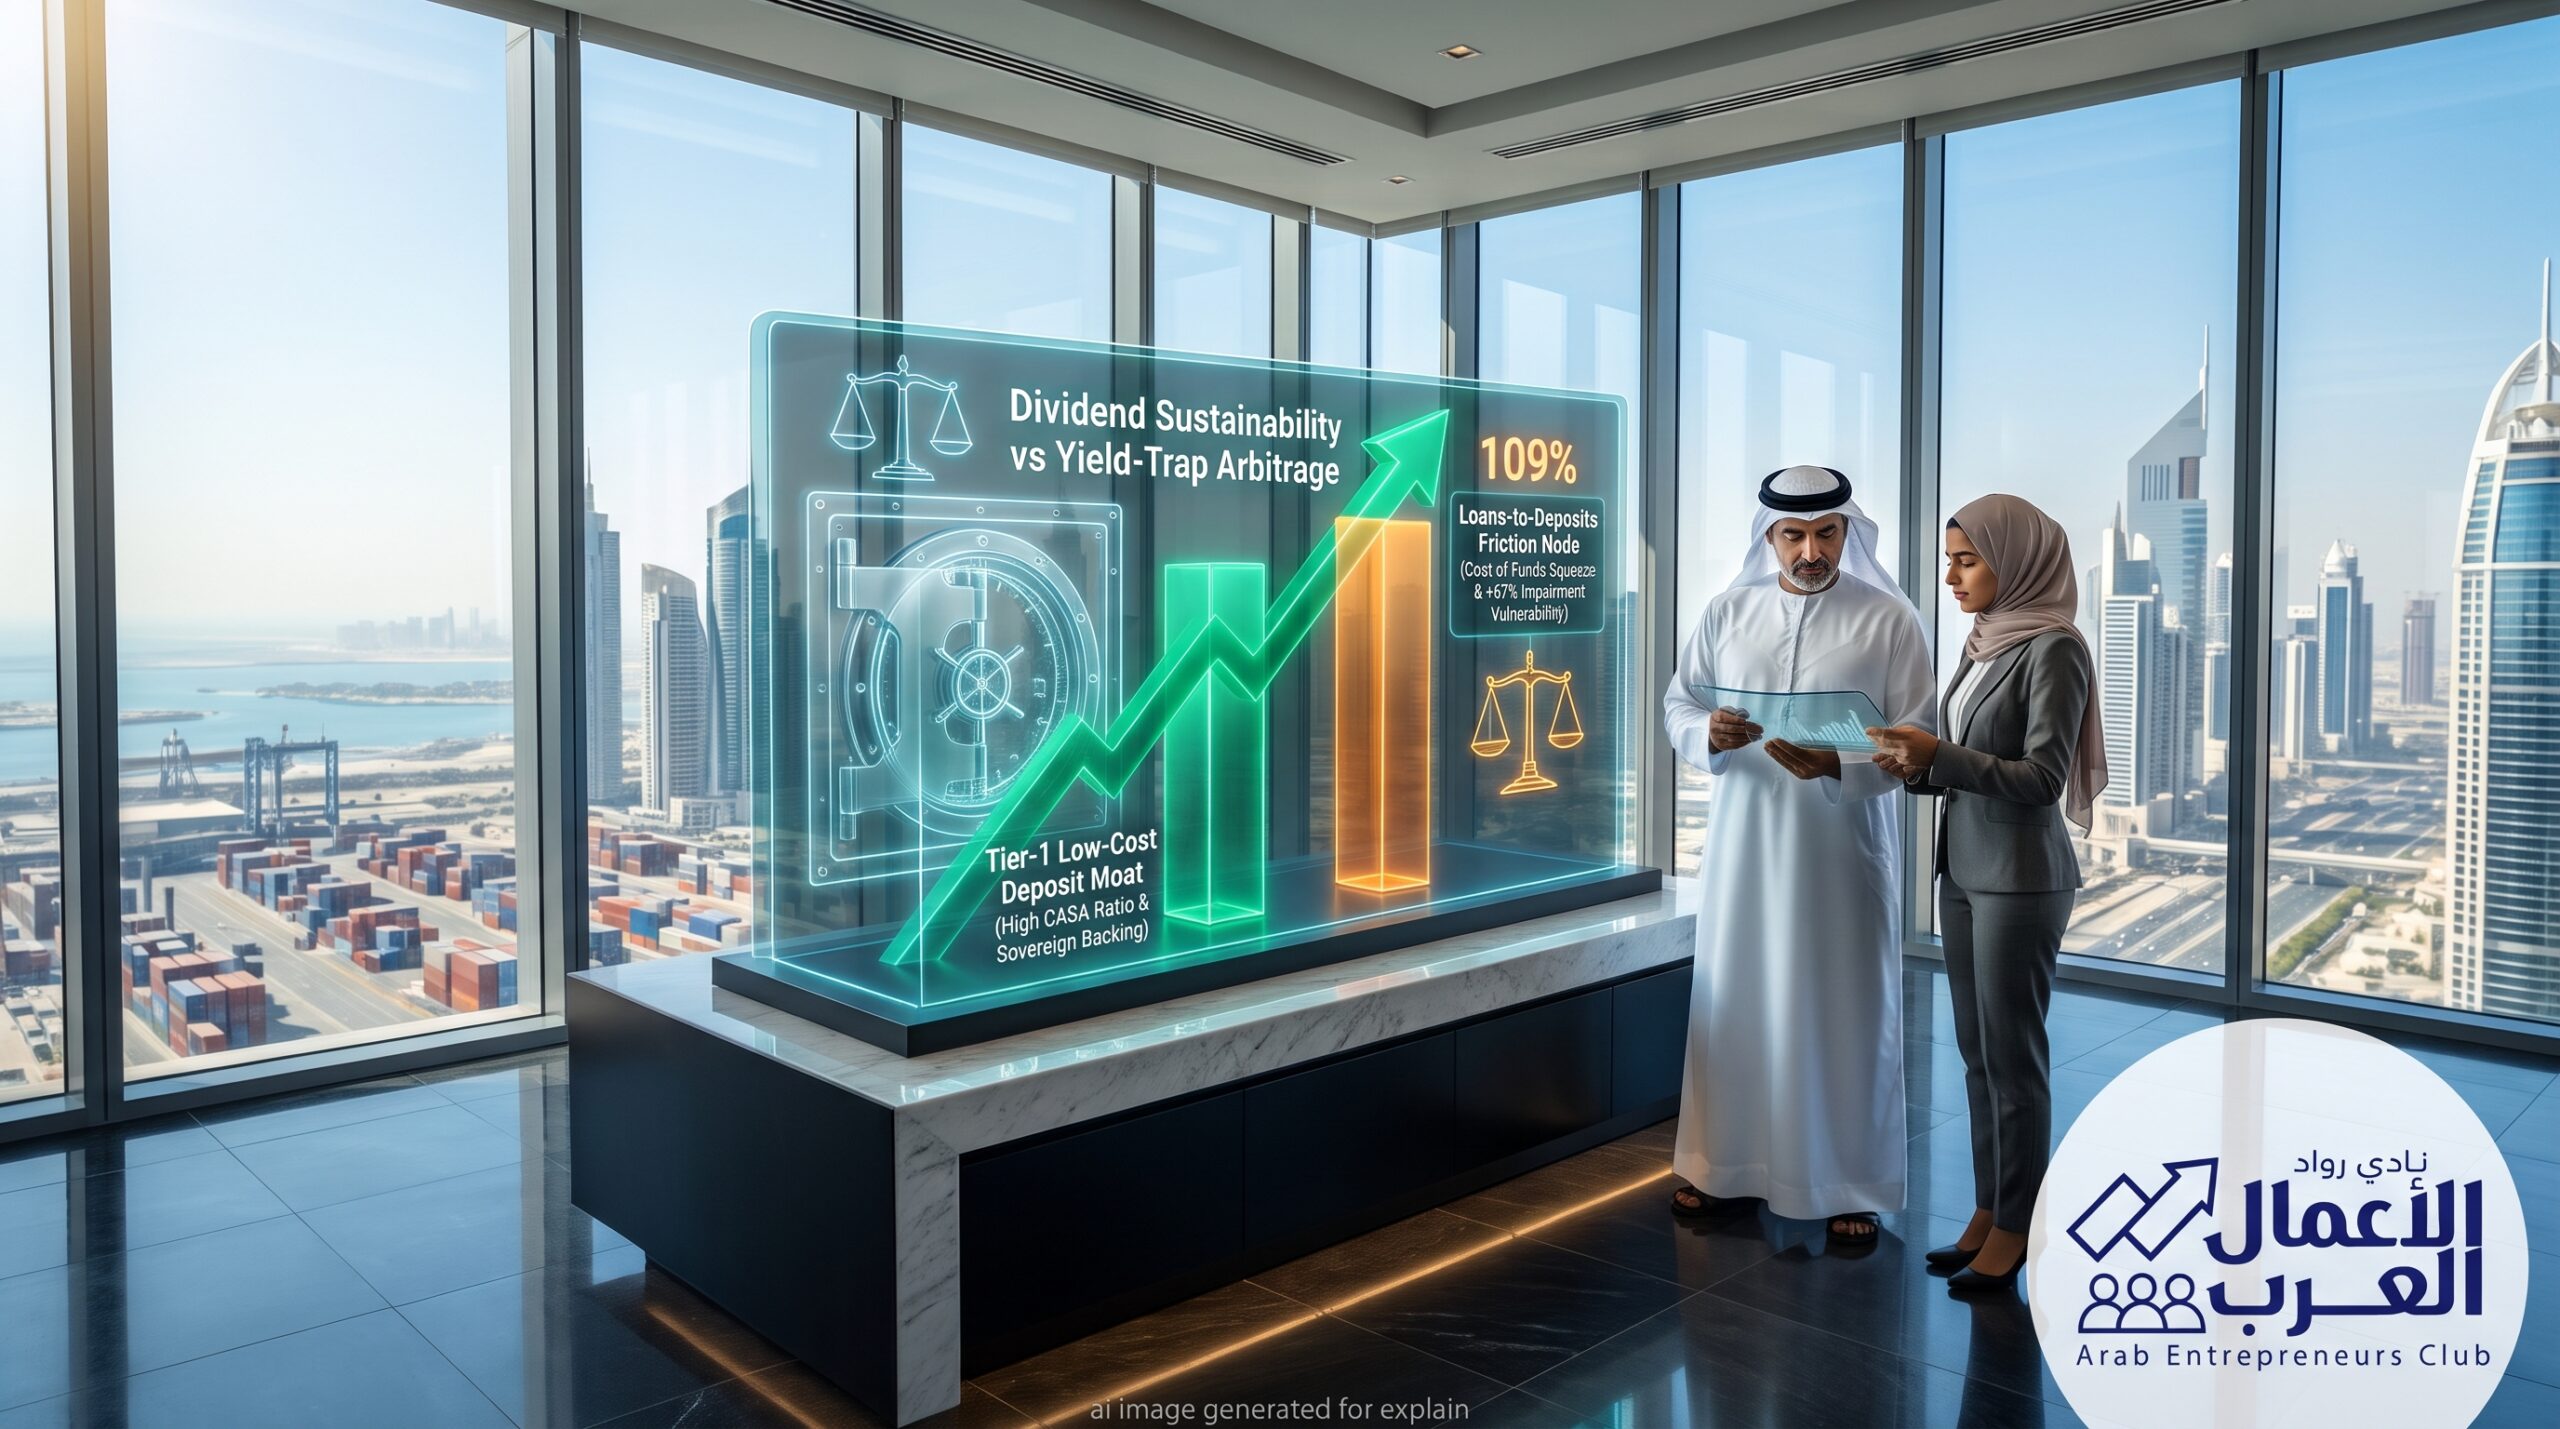
في أسواق الأسهم الخليجية، اعتاد المستثمر الفرد فرز أسهم البنوك عبر معادلة مبسطة: مقارنة عائد التوزيعات النقدية (Dividend Yield) بمكرر الربحية، واقتناص السهم الذي يدفع أعلى عائد فوري.
غير أن أرقام القطاع المصرفي القطري عن الربع الثالث وتسعة أشهر من عام 2026 تدق ناقوس خطر هيكلي يتجاوز هذا المنطق الكلاسيكي؛ حيث كشفت الميزانيات المجمعة عن وصول نسبة القروض إلى الودائع (LDR) إلى نحو 109%، إثر نمو التسهيلات الائتمانية بنسبة 8% (1.7 تريليون ريال) مقابل نمو متواضع للودائع لم يتجاوز 3% (1.56 تريليون ريال).
هذه الفجوة البالغة 140 مليار ريال بين القروض الممنوحة والودائع المحلية ليست مجرد تفصيل محاسبي للمصرفيين؛ بل هي المعيار الذي يحدد أي البنوك ستواصل توزيع أرباح نقدية مستدامة، وأيها ستضطر إلى خفض توزيعاتها أو حجز أرباحها لسداد كلفة الاقتراض الباهظة.
إليك التشريح الاستثماري لـ «فخ السيولة المصرفية»، ولماذا أصبحت «الودائع منخفضة الكلفة» (CASA) هي بوصلة الأمان الحقيقية للمحفظة:
1. تشريح الفخ: ماذا يعني تجاوز نسبة القروض للودائع حاجز الـ 100%؟
في النموذج المصرفي الآمن، تمول البنوك قروضها من ودائع عملائها المحليين منخفضة التكلفة. ولكن حين تتجاوز نسبة الإقراض 100%:
- الاضطرار للتمويل الأجنبي عالي الكلفة: تعوض البنوك عجز السيولة المحلي عبر الاقتراض من البنوك الدولية وإصدار سندات تجارية دولية مقومة بالدولار (Wholesale / Foreign Funding)، في بيئة أسعار فائدة عالمية تفرض هوامش اقتراض مرتفعة.
- حرب الودائع وتآكل هوامش الفائدة (NIM Compression): تشتعل المنافسة بين المصارف لجذب ودائع الأفراد والشركات عبر تقديم أسعار فائدة مرتفعة على الودائع لأجل (Time Deposits)، مما يرفع تلقائياً «كلفة الأموال» (Cost of Funds) ويضغط هامش الفائدة الصافي للبنك.
- ارتفاع مخصصات انخفاض القيمة: البنوك التي توسعت في الإقراض التجاري والاستهلاكي لتشغيل أموال مقترضة بكلفة عالية هي نفسها التي تعاني الآن من قفزة المخصصات؛ كما ظهر جلياً في قفزة خسائر انخفاض قيمة القروض لدى البنك التجاري بنسبة 67% وتراجع أرباح مصرف الريان بـ 26%.
2. فك الارتباط: لماذا تحمى بنك «QNB» واستنزفت البنوك المتوسطة؟
توضح نتائج 9 أشهر من 2026 هذا الفرز العملي؛ حيث استحوذت مجموعة بنك قطر الوطني (QNB) وحدها على 57.3% من إجمالي أرباح القطاع (13.32 مليار ريال) مع نمو إيراداتها 8%، بينما تراجعت أرباح ثلاثة بنوك أخرى:
- مغناطيس الودائع السيادية والجارية (CASA Engine): يستند QNB إلى تدفقات الحسابات الحكومية وشبه الحكومية، بالإضافة إلى حسابات جارية وادخارية (CASA) لا يدفع عنها فوائد تذكر أو يدفع نسباً رمزية، مما يمنحه كلفة تمويل تقترب من الصفر مقارنة بنظرائه.
- هشاشة البنوك المعتمدة على الودائع لأجل: البنوك المتوسطة التي تفتقر للجاذبية السيادية تضطر لدفع عوائد تفوق 5% لاقتناص الودائع، وحين تتباطأ أعمال القطاع الخاص غير النفطي (كما عكسه مؤشر PMI عند 46.3 نقطة)، تعجز هذه البنوك عن تمرير تلك التكلفة للمقترضين، فتتحول الأرباح الصافية إلى مخصصات تعثر وهبوط في النتائج.
3. مصفوفة الفرز الاستثماري: البنوك المحصنة بودائع رخيصة مقابل بنوك فخ التمويل
| المعيار التشغيلي والمالي | البنوك المهددة بضغط السيولة (High LDR / High Cost) | البنوك ذات الحصانة الائتمانية (Low Cost Deposits) | الأثر الحقيقي على المستثمر الفرد |
| هيكل الودائع الأساسي | تركز عالٍ في الودائع لأجل وشهادات الإيداع المكلفة | هيمنة الحسابات الجارية وحسابات التوفير (CASA) | انخفاض حاد في كلفة الأموال واتساع هامش الربح |
| الاعتماد على الاقتراض الخارجي | مرتفع (>30% من إجمالي الخصوم والتمويل) | منخفض ومدعوم بتدفقات سيادية ومؤسسية مستقرة | مناعة تامة ضد تقلبات أسواق الدين العالمية وأسعار الصرف |
| مسار مخصصات القروض | قفزات مفاجئة لتعويض تعثر القروض التجارية | استقرار المخصصات وجودة أصول عالية وتغطية مريحة | حماية قاع الأرباح وتفادي صدمات الهبوط الفصلي |
| استدامة التوزيعات النقدية | مهددة بالخفض أو التجميد لدعم كفاية رأس المال | مستقرة وقابلة للنمو المستمر سنوياً | تدفقات نقدية ناصعة تفوق التضخم دون انخفاض سعري |
| سلوك السهم عند رفع الفائدة | ضغط على الأرباح وهبوط في التقييم السوقي | استفادة مباشرة من إعادة تسعير القروض بسرعة | مضاعفة العائد الرأسمالي والتوزيعي معاً |
