


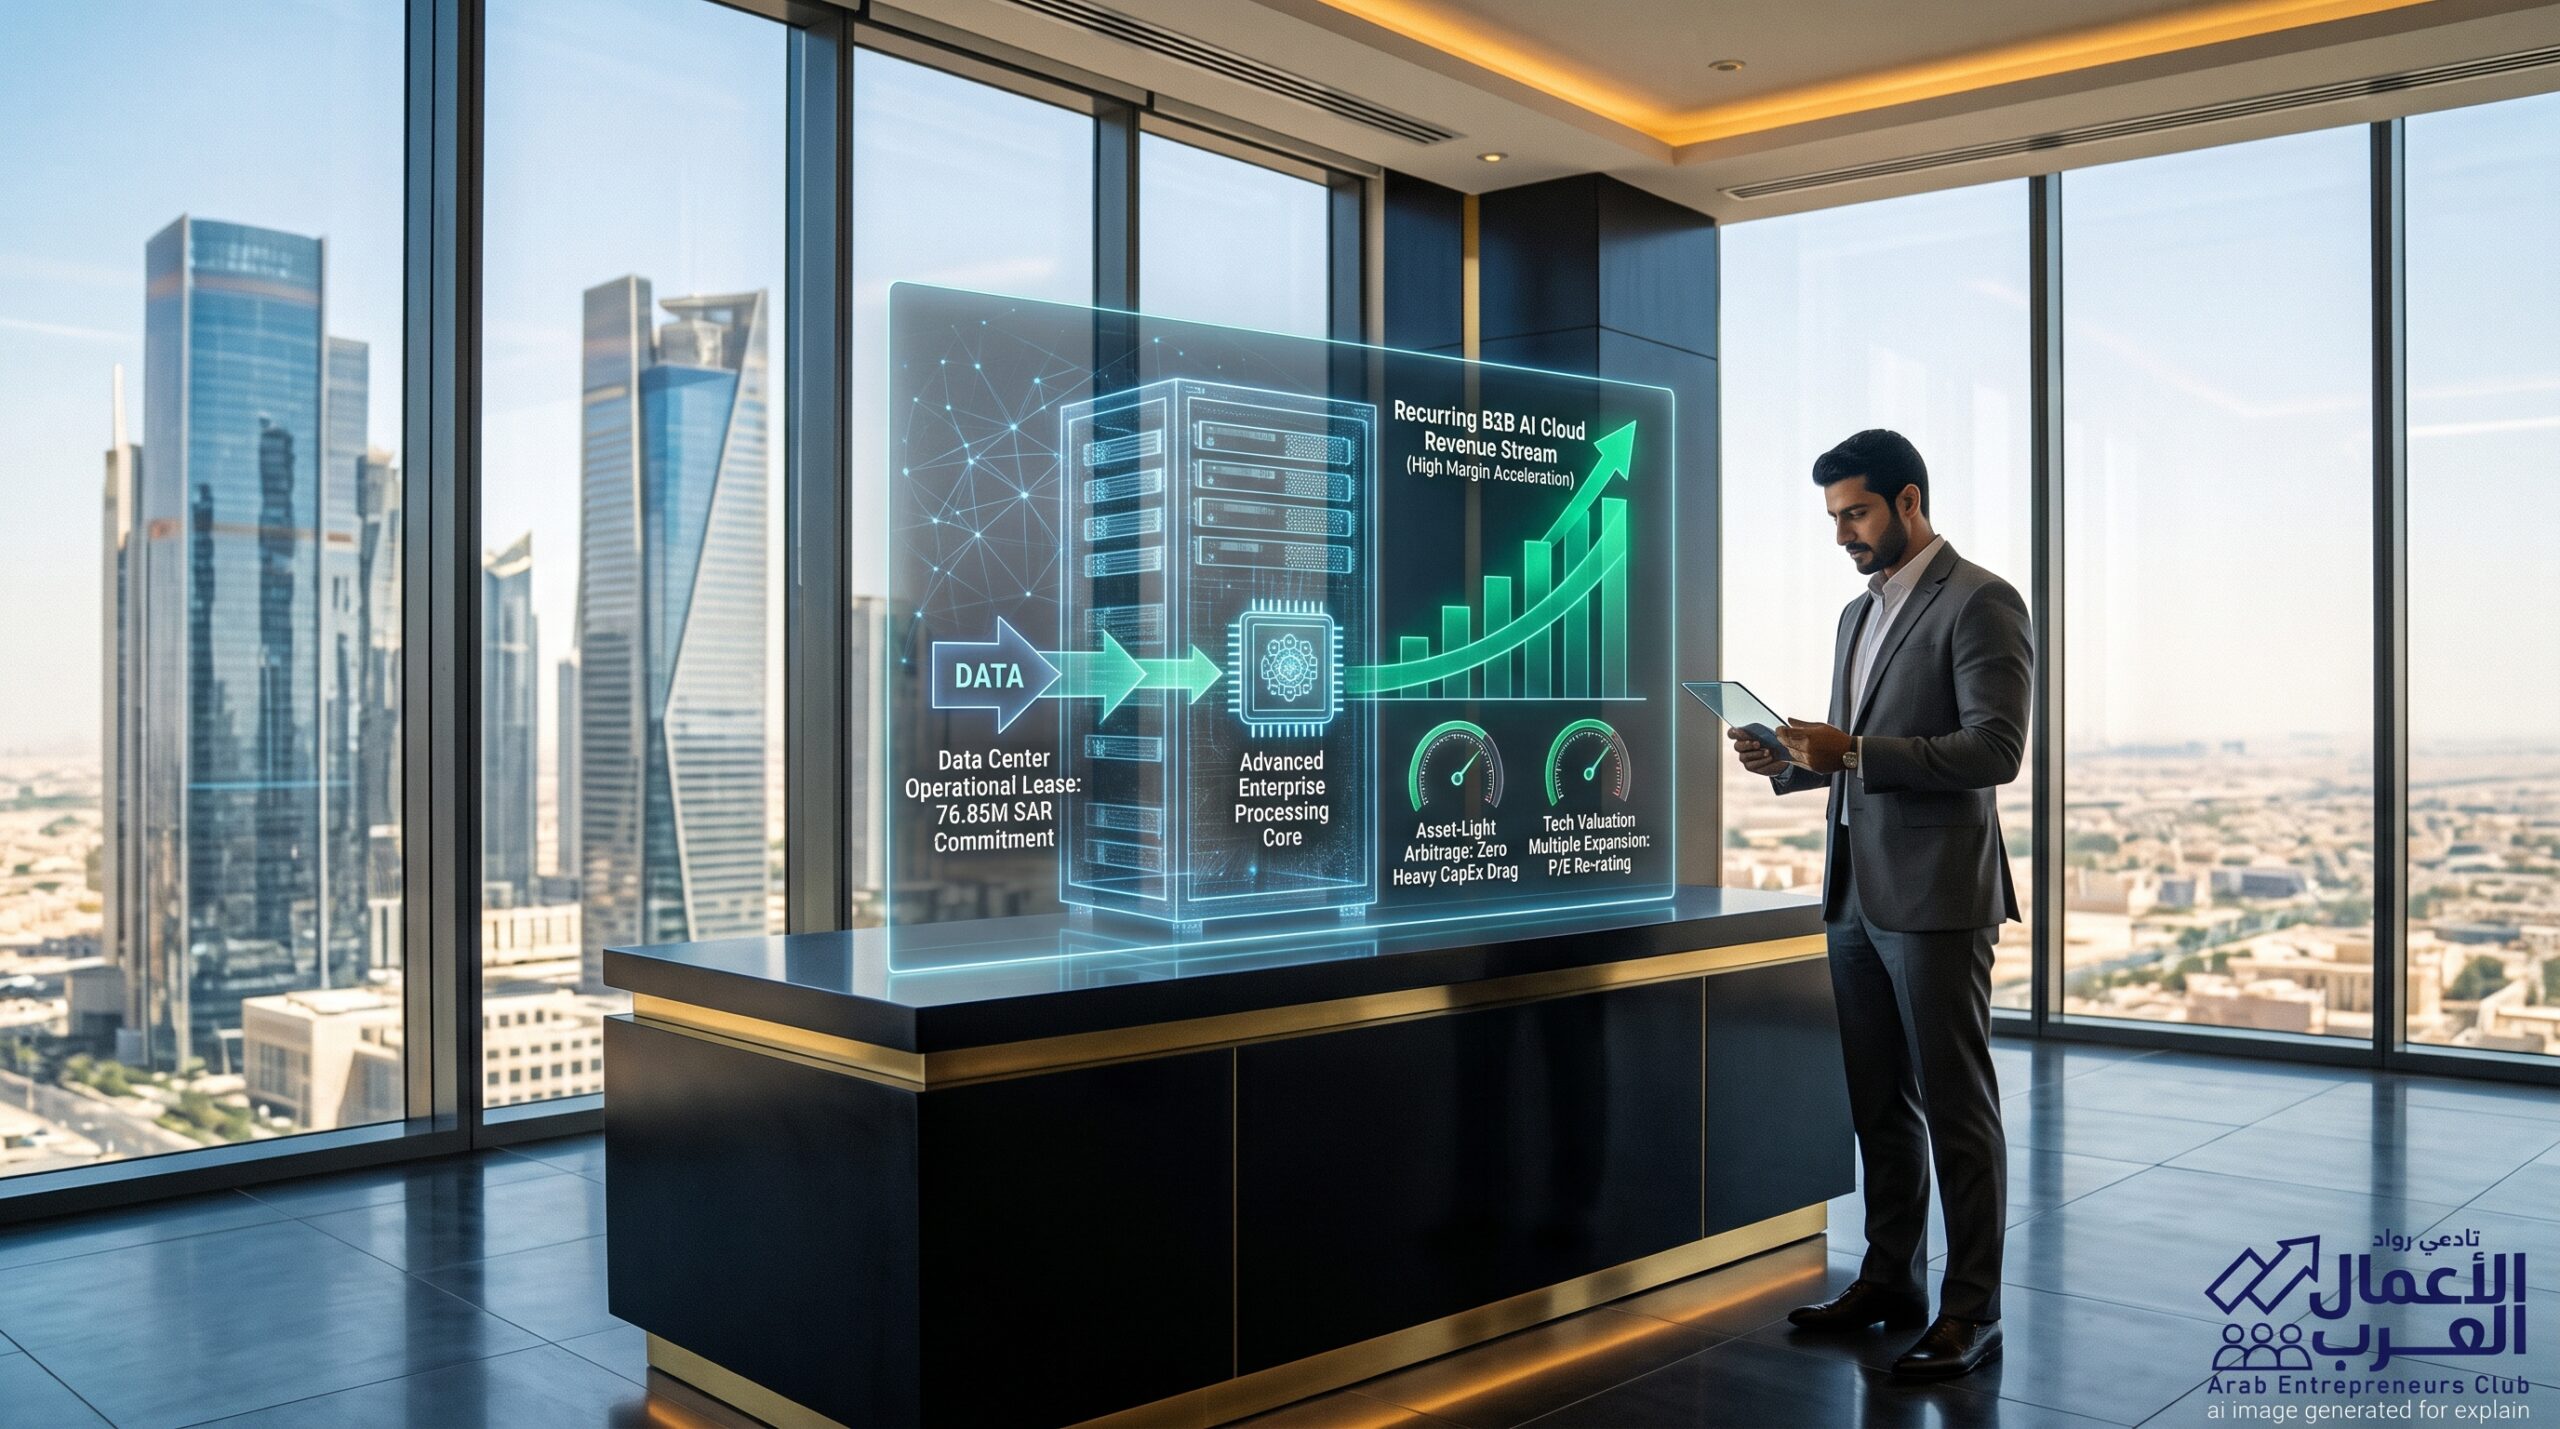
في قطاع الاتصالات التقليدي، ينظر عموم المتداولين إلى شركات الحجم المتوسط والبديلة بعين الحذر؛ إذ تصطدم هذه الكيانات باحتكار الكبار لشبكات الجيل الخامس والأبراج الخلوية والإنفاق الرأسمالي الضخم. غير أن صفقة شركة «عذيب للاتصالات (قو)» الأخيرة لاستئجار مساحة مخصصة في مراكز بيانات «إزدهار الرقمية (ezditek)» بقيمة 76.85 مليون ريال (20.5 مليون دولار) لمدة 5 سنوات، تسلط الضوء على استراتيجية استثمارية متطورة تُعرف مالياً بـ «نموذج البنية التحتية الرشيقة كخدمة» (Asset-Light Cloud Arbitrage).
المستثمر الفرد غير المتمرس قد يقرأ الخبر باعتباره مجرد «إضافة بند مصروفات إيجارية جديد» (OpEx Commitment) يثقل كاهل قائمة الدخل بنحو 15.37 مليون ريال سنوياً. أما المستثمر المؤسسي والمحلل المالي، فيرى في هذه الحركة تحولاً جذرياً في هوية الإيرادات؛ حيث يجري تحويل تلك المساحات المستأجرة إلى أصول توليد تدفقات نقدية متكررة (B2B Recurring Revenue) ذات هوامش ربح إجمالية تفوق بيع باقات البيانات والخطوط الصوتية بنحو الضعف.
إذا كنت تبحث عن اقتناص فرص النمو في أسهم الاتصالات ذات القيمة الرأسمالية المتوسطة، فإليك التشريح المحاسبي والمالي لكيفية تحول هذا الإيجار إلى محرك لرفع مضاعفات التقييم وسعر السهم في السوق:
1. آلية “المراجحة التشغيلية”: كيف يصنع الإيجار هوامش ربح تتجاوز 45%؟
تعتمد شركات الاتصالات المتوسطة الذكية على كسر دورة رأس المال الثقيل (Heavy CapEx Avoidance):
- فخ بناء المراكز المملوكة: يتطلب بناء مركز بيانات متوافق مع متطلبات الذكاء الاصطناعي استثماراً رأسمالياً أولياً لا يقل عن 300 إلى 500 مليون ريال، مصحوباً بمخاطر إهلاك أصول سريعة (Depreciation Drag) وتكاليف تمويل وقروض بنكية مرهقة في بيئة فائدة مرتفعة.
- نموذج “الاستئجار وإعادة التعبئة” (Arbitrage Model): بدلاً من البناء، تستأجر الشركة مساحات مبردة ومؤمنة في مراكز بيانات من الفئة المتقدمة بتكلفة إيجارية تشغيلية ثابتة، ثم تقوم بتثبيت سيرفرات معالجة ورزم برمجية خاصة بها، لتعيد بيعها للجهات الحكومية والشركات الخاصة تحت مسمى «خدمات وحلول الذكاء الاصطناعي المُدارة» (Managed AI & Cloud Services).
- المعادلة الربحية: الإيجار السنوي يمثل تكلفة مبيعات ثابتة يمكن التنبؤ بها بدقة؛ بينما تُباع الخدمات الرقمية للعميل النهائي بهوامش إجمالية تتراوح بين 40% إلى 55%، مما يعني أن كل ريال يُدفع في عقد الإيجار يقابله توليد 1.8 إلى 2.2 ريال كإيرادات تعاقدية متكررة.
2. تحول مضاعفات التقييم: من “اتصالات متأخرة” إلى “سهم حوسبة سحابية”
في تسعير أسهم أسواق المال، لا تُعامل الشركات بالتساوي حتى لو تساوت أرباحها الصافية؛ فالمحرك الأساسي لسعر السهم هو «نوعية وتصنيف الإيراد»:
- تقييم شركات الاتصالات التقليدية: تُقيم أسهم شركات الاتصالات التقليدية عادة بمضاعفات ربحية منخفضة أو معتدلة (P/E بين 12 إلى 16 مرة) نظراً لمحدودية النمو وتشبع سوق الأفراد وارتفاع تكلفة التجديد الدوري للأبراج.
- إعادة التسعير وفق قطاع التقنية (Tech Multiples Re-rating): عندما تبدأ الشركة بالإفصاح عن نمو إيرادات الذكاء الاصطناعي والحوسبة المؤسسية، تبدأ بيوت الخبرة بإعادة تصنيف السهم إلى فئة شركات تقنية المعلومات ومزودي الحلول الرقمية، والتي تتداول بمضاعفات تقييم أعلى كثيراً (P/E بين 22 إلى 30 مرة)، وهو ما ينعكس كطفرة سعرية للسهم تفوق مجرد النمو الرياضي في الأرباح.
3. مصفوفة التحليل المالي: مقارنة نموذج “البناء الذاتي” مقابل “الاستئجار الرشيق” للاتصالات المتوسطة
| المعيار المحاسبي والاستثماري | نموذج بناء مركز بيانات مملوك (Heavy CapEx) | نموذج استئجار المساحات المدارة (Asset-Light ezditek) | الأثر المباشر على المساهم وسعر السهم |
| الإنفاق الرأسمالي المبدئي | استنزاف نقدي ضخم (300M+ ريال) وديون بنكية | صفر إنفاق على المباني (يقتصر على السيرفرات) | الحفاظ على السيولة وتفادي زيادة رأس المال بديون سامة |
| بند التكلفة في القوائم | إهلاك أصول ثقيل وفوائد تمويل مستمرة | مصروف تشغيلي (OpEx) يخصم من الإيراد المباشر | مرونة الميزانية وعدم تضخم جانب المطلوبات والديون |
| السرعة في دخول السوق (Time-to-Market) | سنتان إلى 3 سنوات للإنشاء والتراخيص | تشغيل فوري خلال ربعين ماليين | التقاط الطفرة الحالية في عقود الذكاء الاصطناعي الحكومية |
| طبيعة العقود مع العملاء | عقود طويلة الأجل لتبرير كلفة البناء | عقود اشتراكات سحابية مرنة ومتكررة (ARR) | وضوح الرؤية المستقبلية للإيرادات وجودة التدفق النقدي |
| العائد على رأس المال المستثمر (ROIC) | منخفض في السنوات الخمس الأولى | مرتفع جداً نتيجة انخفاض القاعدة الرأسمالية | تسريع وتيرة الأرباح التشغيلية ورفع العائد على السهم |
