


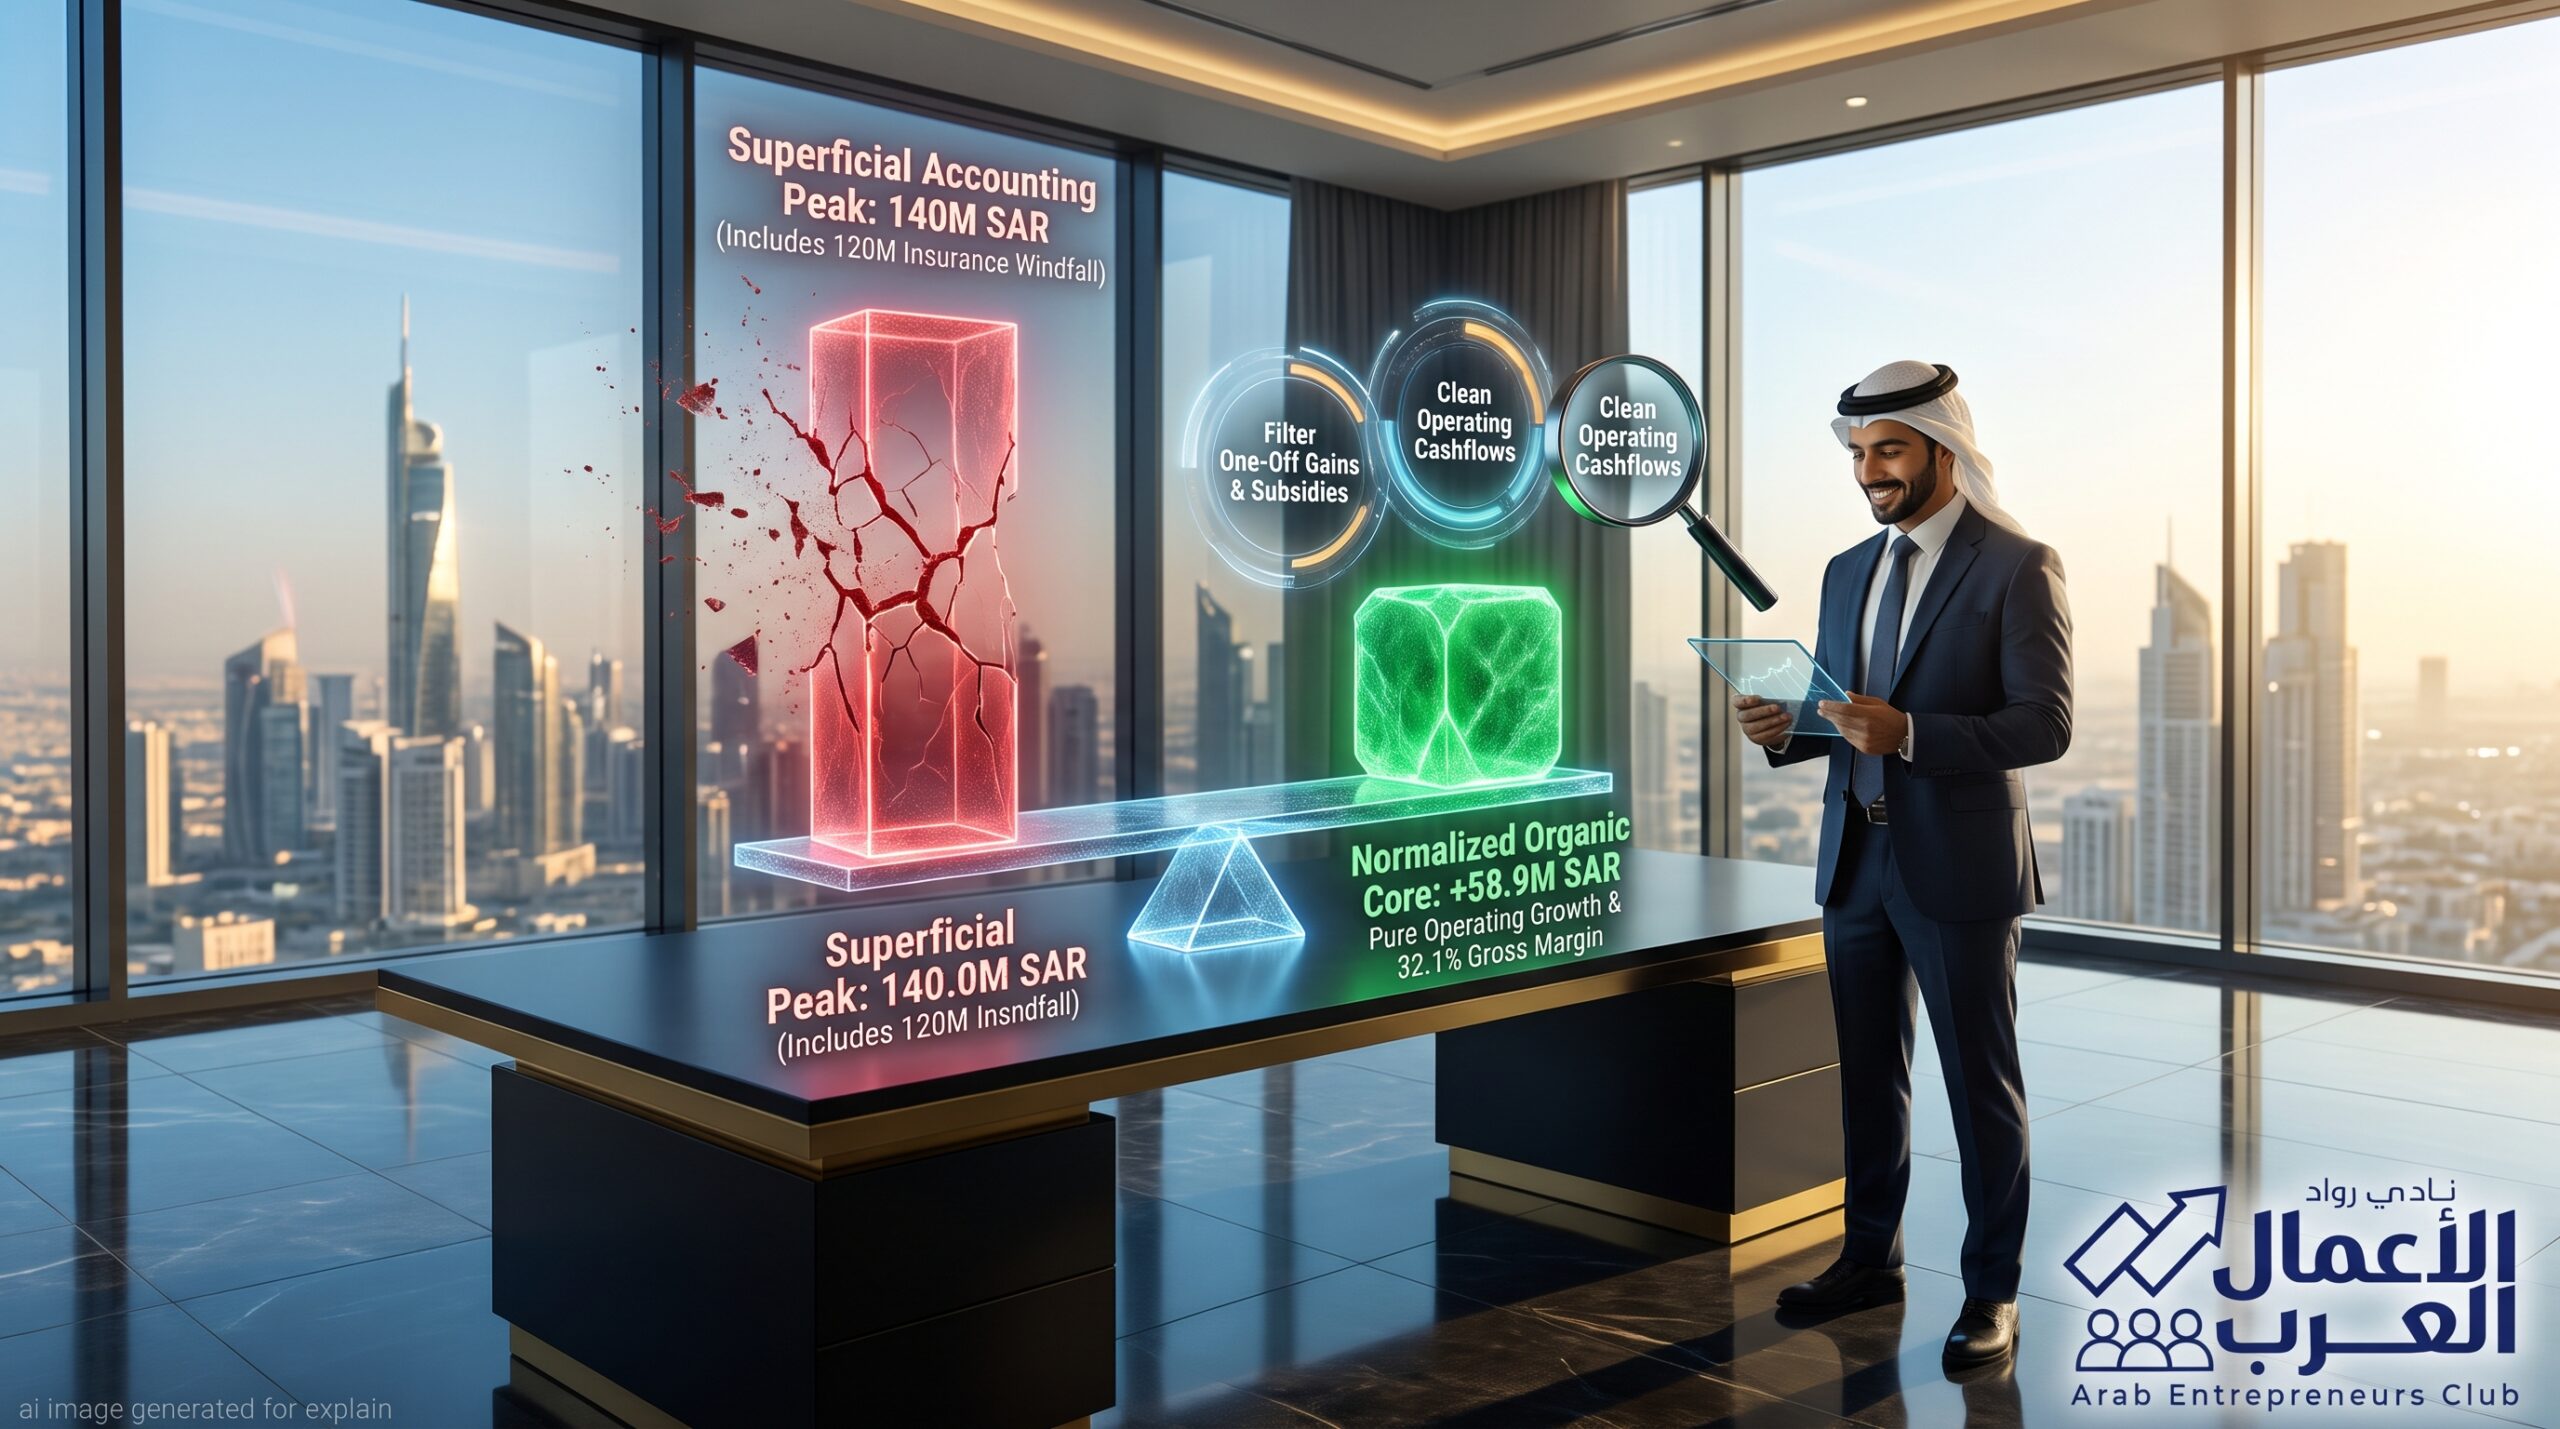
في أسواق الأسهم، غالباً ما يدفع المتداول المبتدئ ثمن اعتماده على شاشات التداول اللحظية ومواقع الأرقام السريعة التي تكتفي بمقارنة الأرباح الصافية الدفترية بين عام وآخر، متجاهلة طبيعة هذه الأموال ومصدرها.
ومن أخطر الأفخاخ المحاسبية التي تضلل المتداولين ما يُعرف بـ «الأرباح الاستثنائية غير المتكررة» (One-off / Non-Recurring Gains)؛ فظهورها في قوائم فترة سابقة يعطي إيحاءً زائفاً بأن أرباح الشركة الحالية تعاني من انهيار، بينما الحقيقة قد تكون العكس تماماً.
تُقدم النتائج المالية الأولية لشركة «الخزف السعودي» عن فترة الأشهر التسعة الأولى من عام 2026 درساً تطبيقياً بالغ الأهمية لكل مستثمر فرد؛ فالأرقام الدفترية السطحية تشير إلى تراجع صافي الربح بنسبة 49.1% إلى 71.4 مليون ريال (مقارنة بـ 140.3 مليون ريال في 9 أشهر من 2025).
للوهلة الأولى، قد يسارع متداول غير محترف إلى بيع السهم ظناً منه أن أعمال الشركة تراجعت إلى النصف، لكن التدقيق المحاسبي يكشف أن نتائج العام السابق كانت متخمة بـ «تسوية مطالبة تأمينية استثنائية بقيمة 120 مليون ريال».
وحينما نقوم بعملية “تطهير الأرقام” وحذف أثر التعويض التأميني من سنة الأساس، ينقلب المشهد بالكامل: أرباح الشركة التشغيلية الحقيقية قفزت بنحو 58.9 مليون ريال، بالتوازي مع اتساع هامش الربح الإجمالي من 26.6% إلى 32.1%، ونمو المبيعات بنسبة 14% لتتجاوز 1.17 مليار ريال.
إذا كنت تريد حماية محفظتك من تضليل الأرقام الدفترية، فإليك الأسباب الجوهرية التي تفرض عليك حذف التعويضات التأمينية والبنود الاستثنائية قبل اتخاذ أي قرار بيع أو شراء:
1. التعويض التأميني يعالج خسارة أصل ولا يخلق نمواً تشغيلياً مستداماً
التعويض التأميني ليس مبيعات ولا طلباً استهلاكياً متزايداً على منتجات الشركة:
- طبيعة الأموال الاستثنائية: التعويض المالي الذي تقبضه الشركة من شركات التأمين يأتي غالباً مقابل حادث حريق، أو تعطل مصنع، أو غرق مستودع بضائع. هذه التدفقات تهدف لإصلاح الأضرار واستبدال الأصول المتضررة، وهي أموال غير قابلة للتكرار في الدورة المالية التالية؛ فلن تتعرض المصانع لحريق كل عام لتحصل على 120 مليون ريال إضافية.
- تشويه مكررات الربحية (P/E Distortion): إذا اعتمدت على ربحية السهم (EPS) التي تتضمن تعويضاً تأمينياً ضخماً، فستحصل على مكرر ربحية منخفض بصورة مضللة (يبدو رخيصاً جداً)، بينما في حقيقة الأمر يتداول السهم بمكررات تشغيلية أعلى بكثير بمجرد استبعاد هذا الدخل المؤقت.
2. كيف تعيد ضبط “سنة الأساس” لعزل الضوضاء المحاسبية؟
عند تقييم نتائج أي شركة تعلن عن تراجع أرباحها بعد سنة استثنائية، يجب على المستثمر اتباع معادلة «تطبيع الأرباح» (Normalized Earnings):
- الخطوة الأولى: افتح قائمة الدخل لسنة المقارنة (الأساس)، وابحث عن بنود مثل: “إيرادات أخرى”، “تسويات تأمينية”، “أرباح بيع أصول أو أراضٍ”، أو “رد مخصصات قديمة”.
- الخطوة الثانية: اخصم هذه المبالغ بالكامل من صافي الربح الدفتري لتلك السنة، وأعد احتساب الضريبة أو الزكاة التقديرية إن تطلب الأمر.
- الخطوة الثالثة: قارن أرباح السنة الحالية بهذا “الربح العضوي المعدل”. عندها فقط ستعرف ما إذا كانت ماكينات الشركة وخطوط إنتاجها ومبيعاتها الفعلية تنمو وتتوسع أم أنها تشهد تراجعاً حقيقياً.
3. مصفوفة المحاكاة التحليلية: تشريح أرباح «الخزف السعودي» بين القراءة السطحية والتشغيلية
| معيار القياس المالي | القراءة الدفترية السطحية (مع أثر التأمين) | القراءة الاستثمارية بعد حذف التعويض (تطبيع الأرباح) | الدلالة الاستثمارية لقرار المستثمر |
| أرباح 9 أشهر 2025 (سنة الأساس) | 140.3 مليون ريال (تتضمن 120 مليوناً تعويضاً تأمينياً) | ~20.3 مليون ريال (أرباح التشغيل الحقيقي) | الأساس القديم كان متضخماً بدخل غير متكرر |
| أرباح 9 أشهر 2026 (الحالية) | 71.4 مليون ريال | 71.4 مليون ريال (تتضمن أداءً تشغيلياً صرفاً) | الأرباح الحالية صادرة بالكامل من المصانع والمبيعات |
| نسبة التغير السنوي | تراجع بنسبة -49.1% | قفزة تشغيلية بنحو +58.9 مليون ريال | انقلاب الصورة من انهيار وهمي إلى نمو حقيقي صلب |
| هامش إجمالي الربح (Gross Margin) | غير ظاهر في صافي الربح السطحي | اتسع من 26.6% إلى 32.1% | تحسن هيكلي في تسعير البضاعة وتراجع تكلفة الوحدة |
| نمو الإيرادات (المبيعات) | غائب عن الشاشات السريعة | ارتفاع بنسبة +14% (1.17 مليار ريال) | استمرار تصريف المنتجات وتوسع الحصة السوقية |
3. كيف تقتنص فرص التقييم الخاطئ (Mispricing) في السوق؟
التناقض بين القراءة السطحية والتحليل العميق هو المنجم الذهبي للمستثمر الفرد الذكي:
- استغلال ذعر المتداولين السطحيين (Panic Selling): في يوم إعلان النتائج، قد يهبط سعر السهم بنسبة 3% أو 5% فور قراءة المتداولين لمانشيت “تراجع الأرباح بنسبة 49%”، وتلك هي اللحظة المثالية للشراء بخصم سعري، لأن السوق سرعان ما يهضم التقارير المفصلة للمحللين ويعيد تسعير السهم وفق نموه التشغيلي (+58.9 مليون ريال).
- التركيز على مسار الـ EBITDA والهامش الإجمالي: الربح الصافي قد يتأثر بمخصصات، أو تسويات تأمينية، أو تقييم استثمارات؛ لكن هامش إجمالي الربح والربح التشغيلي (EBIT) يعكسان مباشرة نبض المصنع وكفاءة إدارة التكاليف وقدرة الشركة على فرض أسعارها.
