


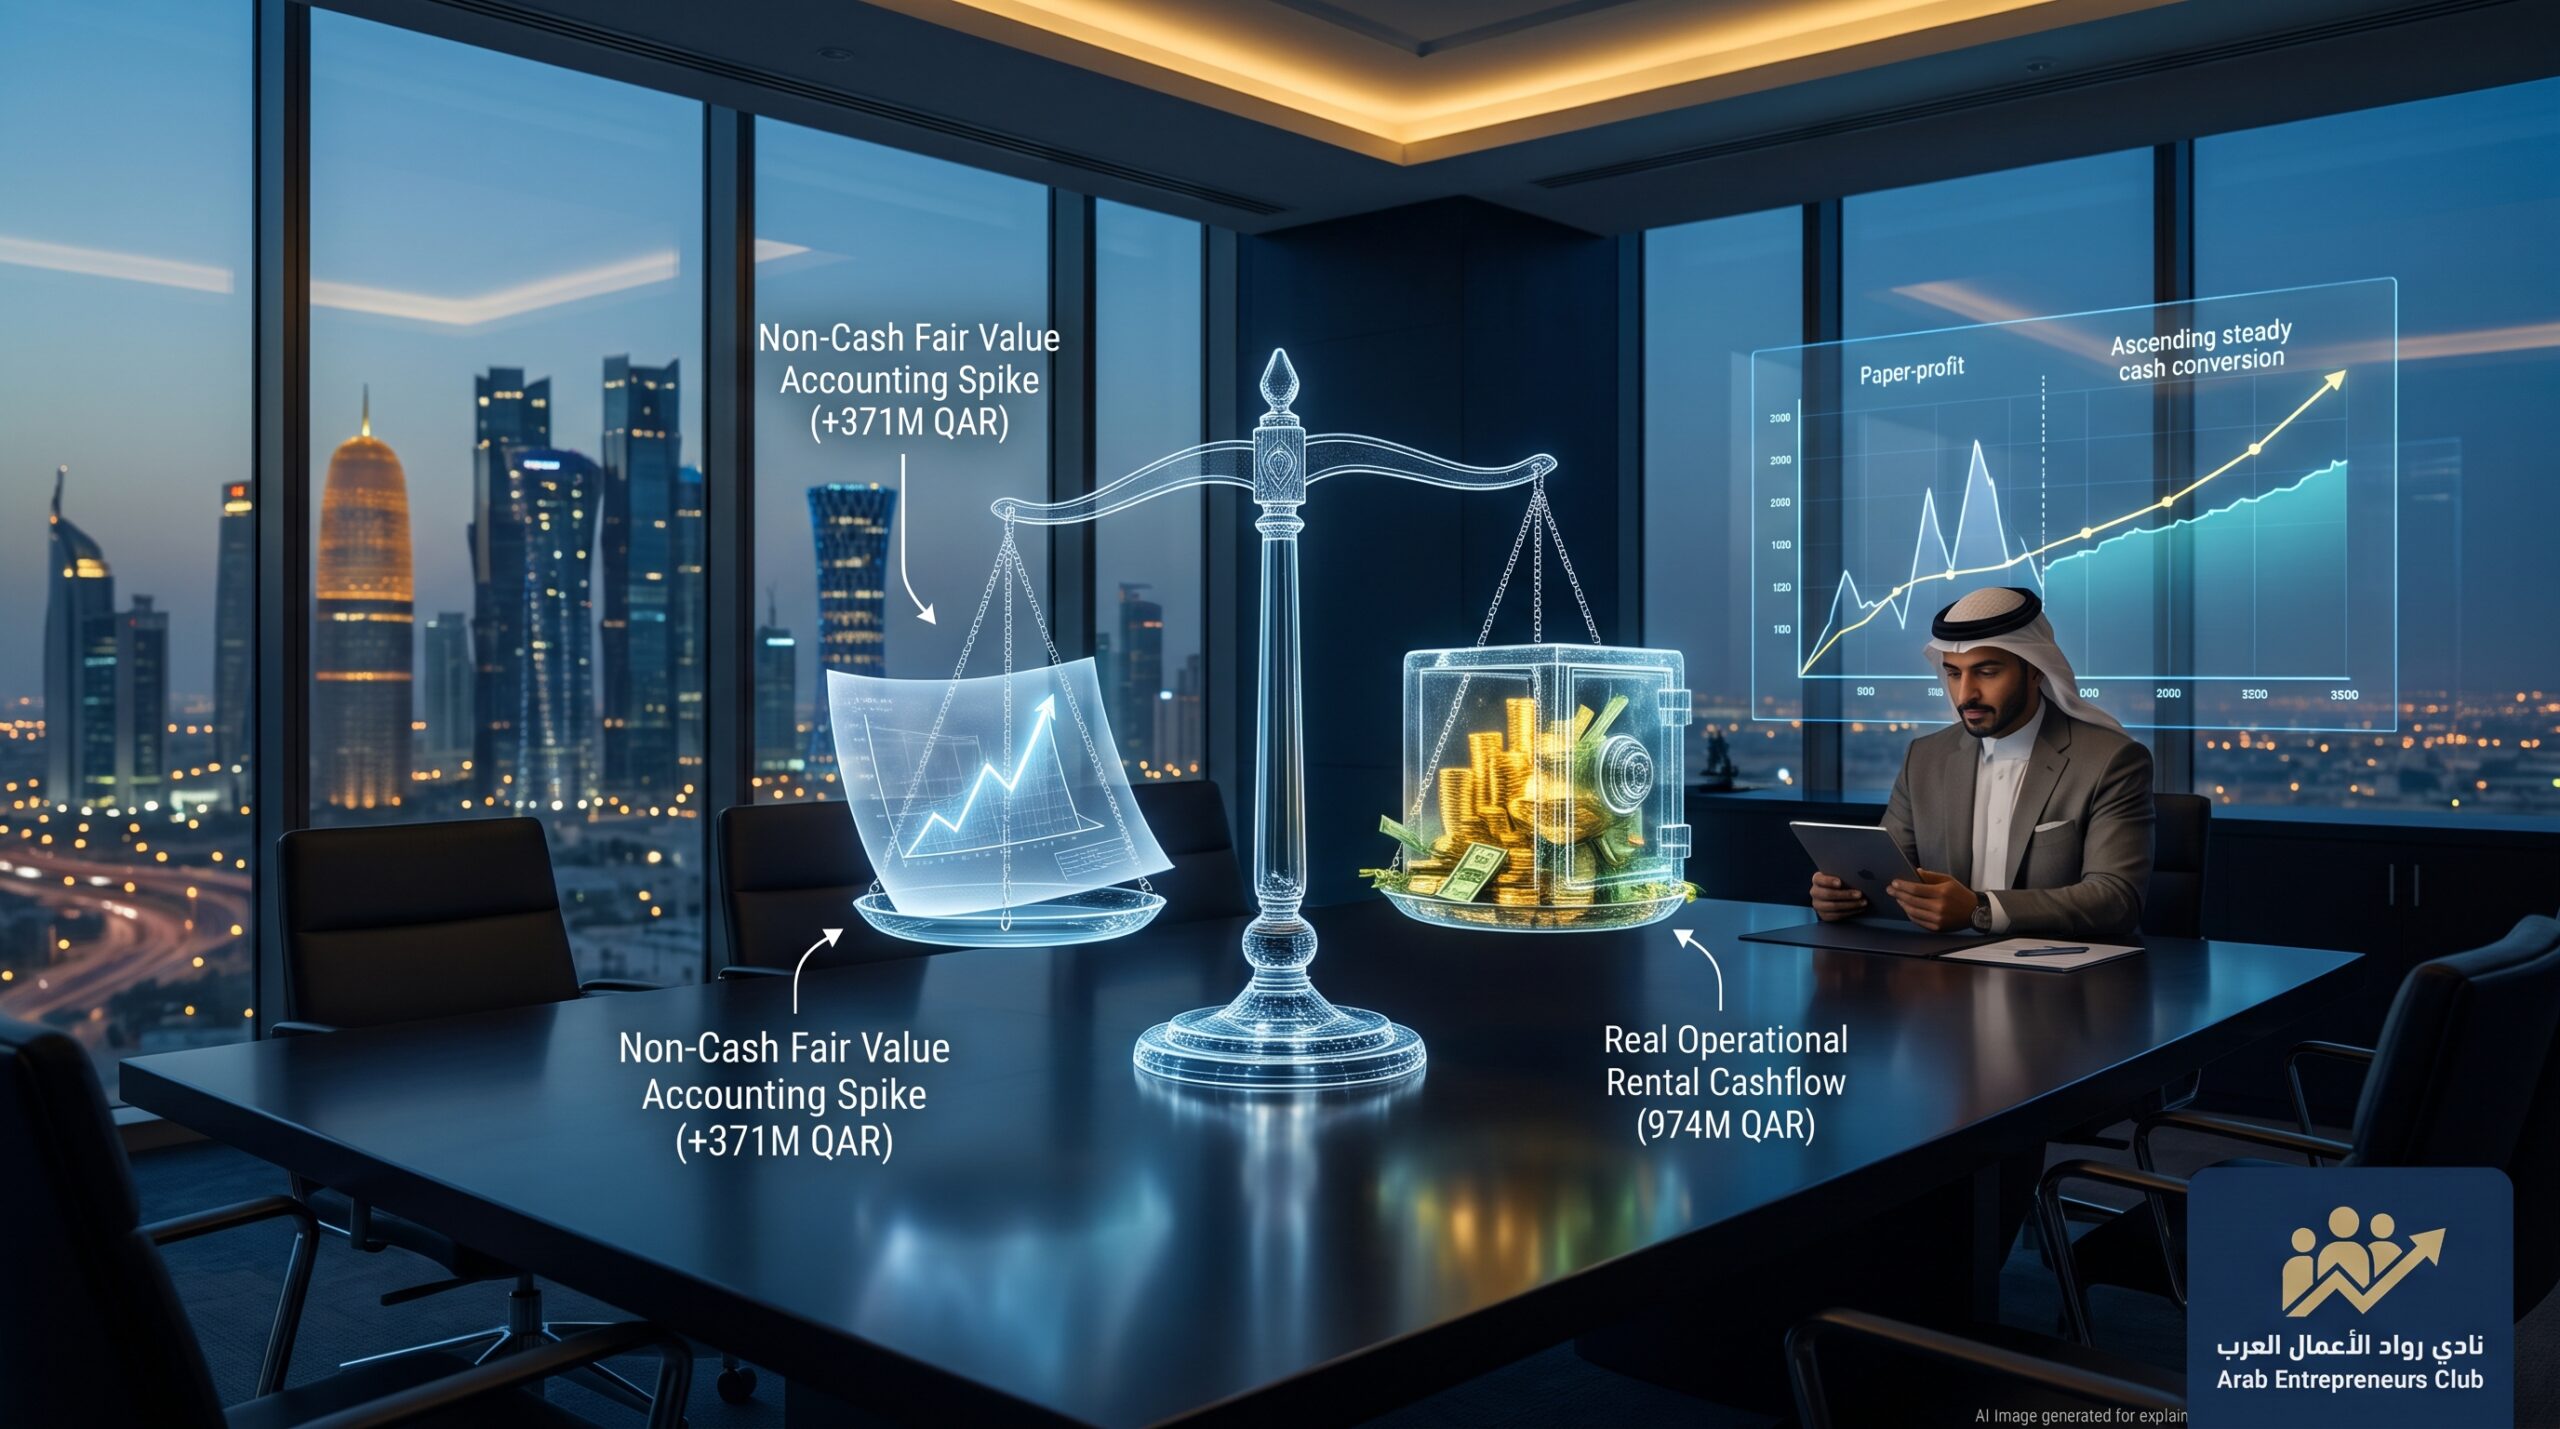
ففي دورات صعود التقييمات، قد تُعلن شركة عقارية عن قفزة بنسبة 200% أو 300% في صافي أرباحها الفصلية، فيسارع المتداولون للشراء عند القمم ظناً منهم أن الشركة تغرق في السيولة، قبل أن يتفاجأوا بعد أشهر بعجز الشركة عن سداد التوزيعات النقدية أو اضطرارها للاقتراض البنكي.
وعلى العكس تماماً، قد تُسجل شركة هبوطاً حاداً في أرباحها الصافية—كما أظهرت نتائج «بروة العقارية» القطرية بتراجع أرباحها الصافية 43.7% في الربع الثالث و24.9% خلال 9 أشهر متأثرة بتسجيل خسائر تقييم بـ 12.4 مليون ريال مقابل أرباح دفترية استثنائية بلغت 371.6 مليون ريال في الفترة المقابلة—بينما إيرادات إيجاراتها الصافية الحقيقية تنمو بنسبة 12.6% لتلامس المليار ريال.
هذا التناقض الصارخ يفرض على المستثمر طويل الأجل التسلح بمهارة جوهرية: تفكيك قائمة الدخل وفصل التدفق النقدي التشغيلي الحقيقي عن الأرباح الدفترية الورقية عبر أربع قواعد فحص مالية.
1. ما هي “أرباح إعادة التقييم” ولماذا لا تدخل الحساب البنكي للشركة؟
تُلزم المعايير المحاسبية الدولية (وفق معيار IAS 40) الشركات العقارية بإعادة تقييم محفظة أراضيها ومبانيها المؤجرة دورياً بواسطة مثمنين عقاريين مستقلين:
- حبر على ورق: إذا ارتفعت القيمة التقديرية لبرج تجاري تملكه الشركة من 500 مليون إلى 600 مليون ريال، تُسجل الشركة فوراً 100 مليون ريال كربح محاسبي في قائمة الدخل.
- غياب السيولة الفعلية: هذه الـ 100 مليون لم تدخل الحساب البنكي للشركة، ولا تمثل كاشاً قابلاً للصرف؛ فالشركة لم تبع البرج، ولن تستطيع استخدام هذا الربح لشراء أصول جديدة أو دفع رواتب أو توزيع أرباح نقدية للمساهمين إلا إذا قررت تسييل الأصل فعلياً في السوق.
2. كيف تؤثر أسعار الفائدة والتقييمات على صافي الربح السطحي؟
يعتمد المثمن العقاري في حساب القيمة العادلة على نموذج التدفقات النقدية المخصومة (DCF) ومعدلات الرسملة (Cap Rates)، وهي شديدة الحساسية لحركة الفائدة:
- تأرجح دفتري عنيف: عندما ترتفع أسعار الفائدة، ترتفع معدلات الخصم تلقائياً، فتهبط القيمة الحالية للعقارات في دفاتر التقييم دون أن يتغير إيجار مستأجر واحد داخل المبنى.
- الفرق بين الدورة التشغيلية والدورة المحاسبية: هبوط الربح المحاسبي الناتج عن تقييمات الفائدة لا يعني بالضرورة تراجع كفاءة الشركة؛ فالأصل العقاري ما زال قائماً وينتج عوائده الدورية بانتظام.
3. مصفوفة الفرز المالي: مقارنة بين الربح الدفتري والربح التشغيلي الحقيقي
يوضح الجدول التالي الفروق الجوهرية التي يجب على المستثمر الانتباه إليها في القوائم المالية:
| المؤشر المالي | أرباح إعادة التقييم العقاري (Fair Value Gain) | الكاش التشغيلي وإيرادات الإيجار (Operating Cashflow) |
| مكان الظهور في القوائم | قائمة الدخل (P&L) ضمن بنود الإيرادات الأخرى | قائمة التدفقات النقدية (Cash Flow Statement) |
| طبيعة البند المالي | غير نقدي دفتري (Non-cash): تقدير حسابي بحت | نقدي فعلي (Cash): سيولة تم تحصيلها في البنك |
| الاستدامة والتوقع | متذبذب وعشوائي؛ يتغير سنوياً بتغير قرارات المثمنين | مستقر ومستمر؛ تحكمه عقود إيجار سنوية ملزمة |
| أثره على التوزيعات النقدية | صفر: لا يمكن توزيع ريالات ورقية على المساهمين | مباشر: هو المصدر الحقيقي الذي يمول الكوبون النقدي |
| مضاعف الربحية المضلل (P/E) | يخفض مكرر الربحية وهمياً ليظهر السهم كأنه “رخيص” | يعكس السعر الحقيقي مقارنة بالقدرة الفعلية على توليد النقد |
3. خطوات الفحص العملي للمستثمر قبل اتخاذ قرار الشراء
لتحصين محفظتك من الانخداع بالأرباح الصافية المرتفعة، اتبع هذا التسلسل التنفيذي عند قراءة القوائم المالية لأي سهم عقاري:
- حساب “صافي الربح المعدل” (Core Operating Profit):
- المعادلة بسيطة: (صافي الربح المعلن – أرباح القيمة العادلة + خسائر القيمة العادلة).
- إذا تحول صافي الربح بعد خصم التقييمات إلى رقم متواضع أو خسارة، فإن الشركة تعتمد على التقييمات الورقية لإخفاء ضعفها التشغيلي.
- الذهاب مباشرة لقائمة التدفقات النقدية (Cash Flow Statement):
- ابحث عن بند «صافي التدفقات النقدية من الأنشطة التشغيلية».
- القاعدة الذهبية: يجب أن ينمو هذا البند بالتوازي مع نمو الشركة. إذا رأيت أرباحاً صافية بـ 500 مليون ريال وتدفقاً تشغيلياً بـ 50 مليوناً فقط، فهناك فجوة جودة خطيرة في الأرباح.
- تتبع “نسبة تغطية التوزيعات من النقد الحر” (FCF Dividend Coverage):
- قارن التوزيعات النقدية المعلنة بالتدفق النقدي الحر المتبقي بعد النفقات الرأسمالية (Capex)، وتأكد من أن الكاش المحصل من التأجير هو الذي يدفع التوزيعات، وليس الاقتراض من البنوك.
- مراقبة نسبة الإشغال وصافي عائد الإيجار (Net Rental Yield):
- الشركات العقارية الصلبة تفصح بشفافية عن نسب إشغال عقاراتها (مثلاً 90% أو 95%) وعائد الإيجار السنوي لكل محفظة؛ فهذه المؤشرات هي التي تحرك القيمة الجوهرية للأصل على المدى البعيد.
