


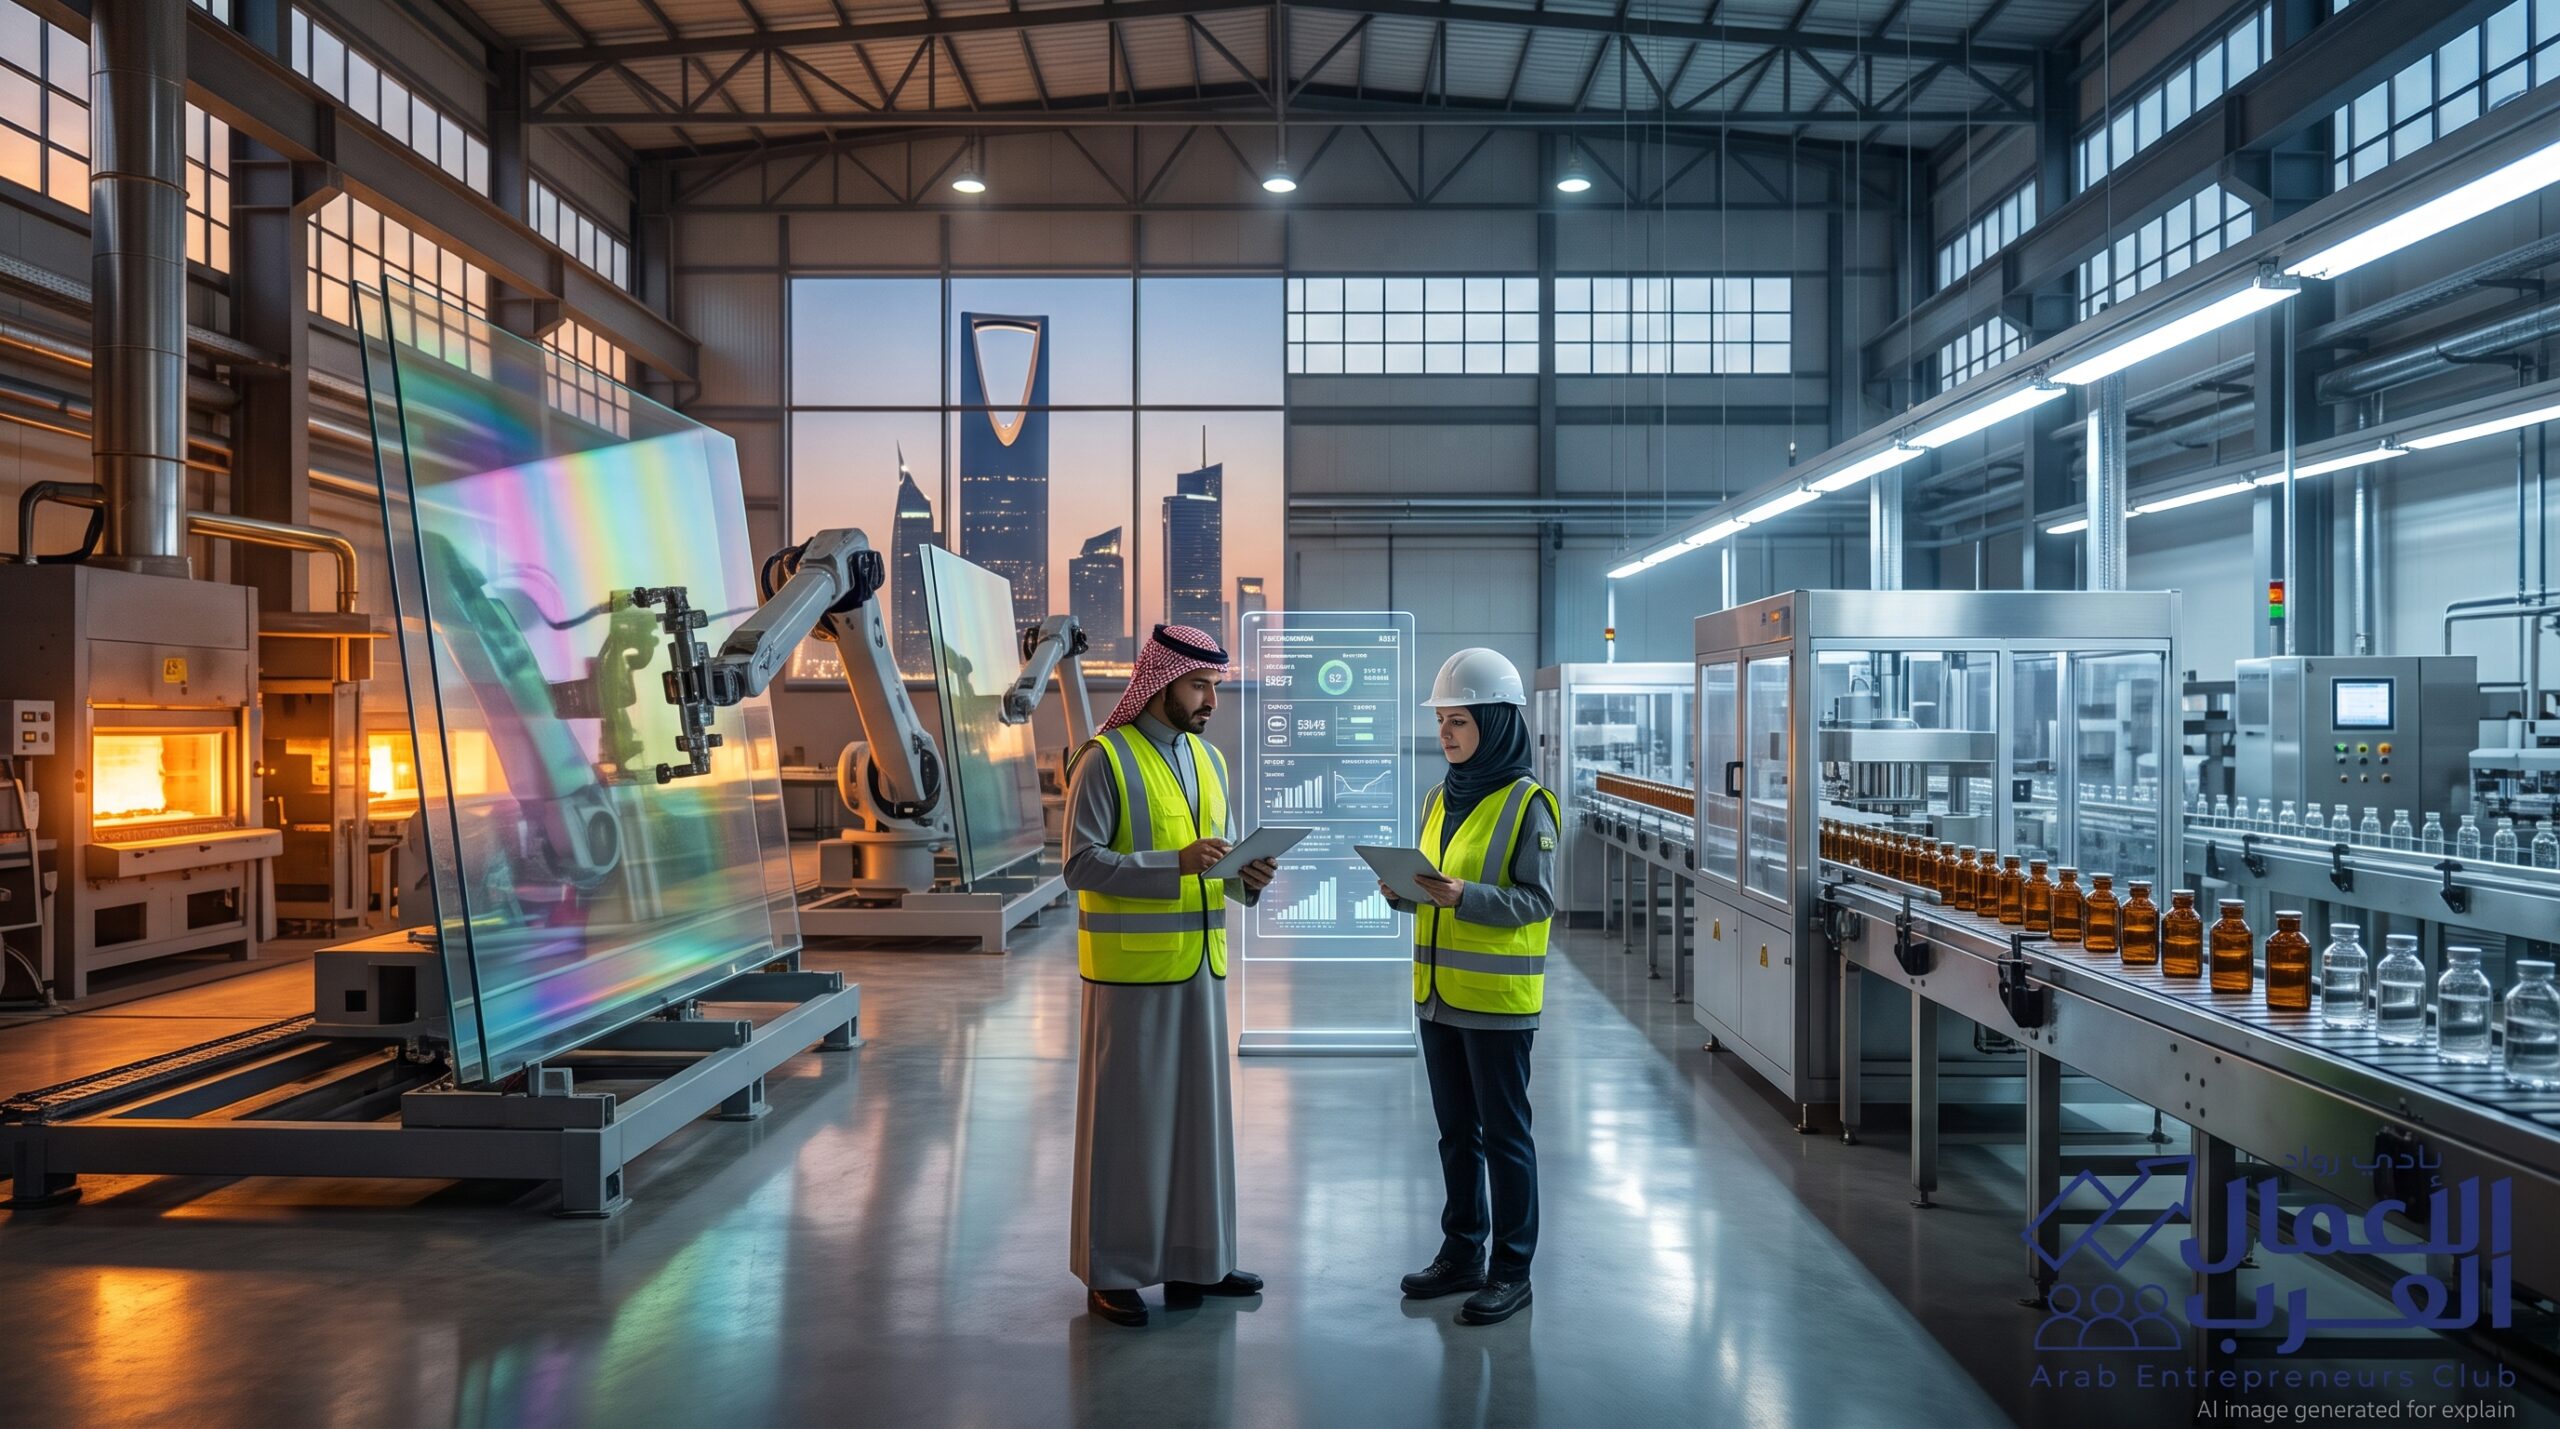
في مشهد التحول الاقتصادي المتسارع بالمملكة، غالباً ما تخطف قطاعات التقنية، والطاقة المتجددة، والبتروكيماويات الأضواء الاستثمارية والإعلامية.
غير أن قراءة متأنية في القوائم المالية الأخيرة لشركات الصناعات التحويلية—وعلى رأسها شركة الصناعات الزجاجية الوطنية («زجاج») التي قفزت أرباحها الصافية بنسبة 67.7% في الربع الثالث من 2026 محققة أكثر من 102.5 مليون ريال في 9 أشهر—تكشف عن رابح استراتيجي يقف بهدوء في قلب دورتين اقتصاديتين متزامنتين: قطاع صناعة الزجاج السعودي.
لا يرتكز هذا القطاع على محرك نمو أحادي، بل يستند إلى معادلة توازن فريدة قلّما تتكرر في أسواق المنطقة: الجمع بين طفرة الإنشاءات العقارية العملاقة من جهة، ونمو الصناعات الاستهلاكية والدوائية الدفاعية من جهة أخرى.
1. الذراع المعماري (الزجاج المسطح): ركوب موجة المشاريع الكبرى والأبراج الذكية
يشهد الطلب على الزجاج المسطح والمعماري (Flat & Architectural Glass) قفزة تاريخية مدفوعة بمسارين متوازيين:
- زخم التشييد والأبراج الإدارية والفندقية: المشاريع الكبرى (Giga-Projects) في الرياض وجدة، وتوسعات وجهات الحج والعمرة (مثل مشروع «مسار مكة» وأبراج الضيافة المحيطة)، تتطلب ملايين الأمتار المربعة من الواجهات الزجاجية المتطورة.
- معايير كفاءة الطاقة والأبنية الخضراء: لم يعد الزجاج مجرد عنصر جمالي؛ إذ تفرض كودات البناء السعودية الجديدة وأنظمة الاستدامة استخدام زجاج مزدوج وثلاثي فائق العزل الحراري (Double/Triple Glazed & Low-E Glass) لتقليص استهلاك أجهزة التكييف للكهرباء. هذا التحول التنظيمي رفع متوسط القيمة المضافة وسعر البيع للمتر المربع، مما انعكس إيجاباً على هوامش ربحية الشركات المصنعة والمشاريع المشتركة المتخصصة في هذا المجال.
2. الذراع الاستهلاكي (العبوات والزجاج الحاوي): خندق دفاعي ضد الصدمات
في المقابل، يمثل قطاع «الزجاج الحاوي» (Container Glass) صمام الأمان والتدفق النقدي المستمر لمصانع الزجاج:
- توطين الصناعات الدوائية: مع إطلاق الاستراتيجية الوطنية للصناعة ومبادرات توطين إنتاج الأدوية واللقاحات والمحاليل الطبية، تصاعد الطلب على العبوات الزجاجية الصيدلانية المطابقة لمعايير الهيئة العامة للغذاء والدواء (SFDA)، وهي منتجات تتميز بهوامش ربحية مرتفعة وعقود توريد سنوية ملزمة.
- نمو قطاع الأغذية والمشروبات الفاخرة: تفضيل المستهلكين والمصنعين للعبوات الزجاجية كخيار صحي وقابل لإعادة التدوير بنسبة 100% مقارنة بالبلاستيك عزز الطلب المستدام من شركات العصائر، والمياه المعدنية الفاخرة، والصناعات الغذائية المحفوظة، مما وفر قاعدة إيرادات دفاعية لا تتأثر بالدورات الاقتصادية.
3. مصفوفة التكامل الاستراتيجي: المقارنة بين الذراعين التشغيليين لقطاع الزجاج
يوضح الجدول التحليلي كيف يخلق التكامل بين النشاطين توازناً مالياً واستثمارياً يحمي أرباح الشركات المصنعة:
| المعيار التشغيلي والمالي | ذراع الزجاج المعماري والمسطح | ذراع العبوات الزجاجية (دوائي / غذائي) | أثر التكامل على المركز المالي للقطاع |
| محرك الطلب الأساسي | قطاع التشييد، الأبراج التجارية، ومشاريع رؤية 2030 | شركات الأدوية المحلية، مصانع الأغذية والمشروبات | تنويع مصادر الإيرادات عبر قطاعين غير مرتبطين بالدورة نفسها |
| طبيعة الدورة الاقتصادية | دورية وتوسعية: تنمو بقوة مع فترات الطفرة العقارية | دفاعية وثابتة: طلب استهلاكي يومي غير مرن | استقرار التدفقات النقدية حتى عند تباطؤ قطاع الإنشاءات |
| هوامش الربحية | مرتفعة في المنتجات المعزولة حرارياً والذكية | مستقرة ومدعومة بعقود توريد مؤسسية طويلة الأجل | حماية مجمل الربح من التقلبات السعرية الحادة |
| المنافسة وسلاسل الإمداد | منافسة إقليمية تحد منها كلفة النقل والمواصفات | حواجز دخول عالية لمتطلبات الجودة الدوائية الصارمة | احتكار حصص سوقية محلية يصعب على المنافسين الأجانب كسرها |
| أثر أسعار اللقيم والطاقة | استهلاك كثيف لطاقة الأفران، يعوضه حجم الطلب | كفاءة تدوير عالية لكسر الزجاج (Cullet) تخفض الطاقة | تحقيق وفر في التكاليف الثابتة واستغلال الطاقة القصوى |
4. العوامل الهيكلية التي تعزز الميزة التنافسية لصناع الزجاج في المملكة
- وفرة المادة الخام النقية (رمال السيليكا): تمتلك السعودية احتياطيات هائلة وعالية النقاوة من رمال السيليكا الصناعية في مناطق تبوك والرياض، مما يمنح المصانع المحلية ميزة تكلفة مواد خام لا تضاهى مقارنة بالمصانع الأوروبية والآسيوية المستوردة للمادة الخام.
- الاستثمار عبر المشاريع المشتركة (Joint Ventures): تلجأ الشركات الرائدة (مثل زجاج) إلى الدخول في شراكات استراتيجية مع عمالقة التقنية العالميين لإنتاج الزجاج المسطح؛ مما يتيح نقل المعرفة التقنية وتوزيع المخاطر الرأسمالية دون إثقال الميزانية بديون ضخمة، والاستفادة المباشرة من حصص الأرباح المحاسبية.
- التحول نحو الأتمتة وإعادة التدوير: إدخال خطوط الفرز الذكي والروبوتات في تشكيل العبوات يقلص نسب الهادر ويرفع كفاءة التشغيل، مما يفسر قدرة الشركات على مضاعفة أرباحها التشغيلية حتى مع تسجيل تغيرات طفيفة في أحجام المبيعات الإجمالية.
