


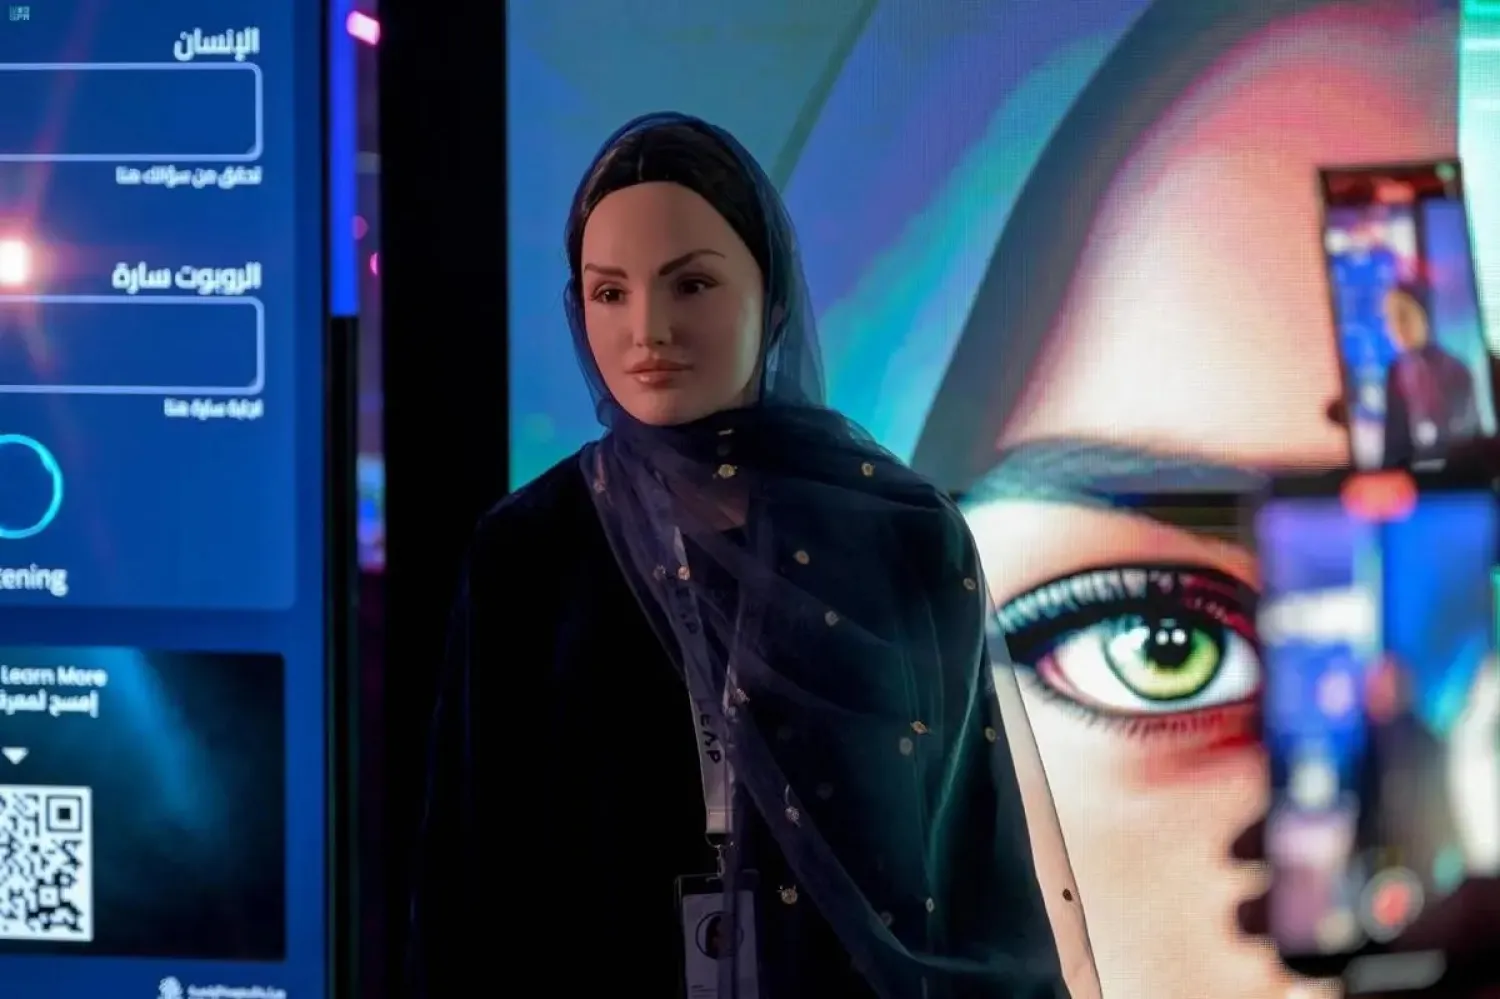
صنّف تقرير «اتجاهات الشركات الناشئة العالمية» الصادر عن شركة «أمازون ويب سيرفيسز» (AWS) المملكة العربية السعودية ضمن قائمة «الأسواق المتسارعة» عالمياً في تطوير ونشر تقنيات الذكاء الاصطناعي المادي (Physical AI)، إلى جانب دول رائدة مثل فرنسا، وسنغافورة، والهند، وكندا، وأستراليا، والمكسيك؛ ليؤكد التحول الاستراتيجي للمملكة من مجرد استهلاك برمجيات الذكاء الاصطناعي التوليدي إلى بناء منظومات الأتمتة الملموسة التي تدمج العقول الاصطناعية بالأجساد الروبوتية في العالم الحقيقي.
واستند التقرير الدولي إلى مسح ميداني شامل شمل 4420 شركة تقنية ناشئة موزعة على 20 دولة حول العالم، من بينها 663 شركة متخصصة حصرياً في الذكاء الاصطناعي المادي (بما يعادل 15% من إجمالي الشركات)، وهي التقنيات التي تمكّن الروبوتات والآلات الميكانيكية من إدراك بيئتها الفيزيائية، ومعالجة البيانات المكانية، واتخاذ قرارات تشغيلية مستقلة على خطوط الإنتاج وفي سلاسل الإمداد.
1. ما هو “الذكاء الاصطناعي المادي” ولماذا تتسارع فيه السعودية؟
على خلاف الذكاء الاصطناعي التوليدي الذي يقتصر على كتابة النصوص وتوليد الصور داخل الشاشات، يمثل الذكاء الاصطناعي المادي مرحلة «التجسيد الفيزيائي للذكاء» (Embodied AI)؛ حيث تُدمج الخوارزميات داخل مركبات ذاتية القيادة، وأذرع روبوتية، ورافعات شوكية ذكية، وطائرات مسيرة.
- البيئة الحاضنة في المملكة: يتزامن دخول السعودية لهذه الفئة المتسارعة مع وتيرة تنفيذ المشروعات الصناعية الكبرى لـ «رؤية 2030»، ومبادرات «برنامج تطوير الصناعة الوطنية والخدمات اللوجستية» (ندلب)، واحتضان العاصمة الرياض لفعاليات تقنية رائدة مثل مؤتمر «ليب» (LEAP) الذي شهد استعراض روبوتات تفاعلية محلية الصنع مثل الروبوت «ساره».
- تحدي سرعة التبني المحلي (Adoption Gap): نبّه التقرير إلى معضلة هيكلية تواجه الأسواق المتسارعة عالمياً؛ فرغم قدرة الشركات الناشئة على ابتكار وتصنيع أجهزة فائقة الذكاء، إلا أن 26% فقط من الشركات ترى أن اقتصاداتها المحلية مستعدة بالكامل لاستيعاب هذه الحلول، فيما أكد 70% من المطورين أن بطء تبني العملاء الصناعيين للتقنيات المتقدمة يشكل العائق الأكبر أمام تسريع وتيرة نموهم.
2. القطاعات المستفيدة: التصنيع والخدمات اللوجستية في الصدارة
حدد مطورو الذكاء الاصطناعي المادي القطاعات الاقتصادية التي تقف على أعتاب تحول تشغيلي جذري بفضل الآلات الذكية:
- التصنيع والسيارات (55%): يتصدر القطاع قائمة المستفيدين عبر تطبيقات الأذرع الروبوتية في خطوط التجميع، واللحام الآلي، ومناولة القطع، وأنظمة الرؤية الحاسوبية لفحص الجودة؛ حيث أكد 51% من المطورين وصول حلولهم إلى مرحلة التطبيق التجاري الفعلي داخل المصانع.
- الخدمات اللوجستية والتخزين والتجزئة (52%): تشمل الرافعات الشوكية ذاتية القيادة (AGVs)، وروبوتات التقاط وفرز الطرود في مراكز التوزيع العملاقة، وإعادة تعبئة الرفوف الذاتية؛ وأفاد 47% من الشركات بوصول تقنياتها للتطبيق التجاري في المستودعات.
- الرعاية الصحية والطاقة: حلت تطبيقات الرعاية الصحية ومساندة كبار السن وذوي الإعاقة بنسبة 36%، تليها قطاعات الطاقة ومراقبة البنية التحتية بنسبة 30%.
3. مصفوفة تصنيف أسواق الذكاء الاصطناعي المادي وأثرها الاقتصادي
| تصنيف السوق (تقرير AWS) | الدول الممثلة في المجموعة | المزايا التنافسية الحالية | التحديات والفرص الاستثمارية |
| الأسواق المتقدمة (Advanced) | الولايات المتحدة، ألمانيا، اليابان، كوريا الجنوبية، بريطانيا | منظومات صناعية عريقة وتبنٍّ فوري لحلول الأتمتة المتقدمة | ارتفاع كلفة التطوير والمنافسة التقنية الحادة |
| الأسواق المتسارعة (Accelerating) | السعودية، فرنسا، سنغافورة، الهند، كندا، أستراليا | إنتاج شركات ناشئة مبتكرة واستثمارات حكومية وتمويلية هائلة | الحاجة لتسريع التبني المحلي لتفادي هجرة الشركات للخارج |
| الأسواق الناشئة (Emerging) | البرازيل، ماليزيا، إندونيسيا، فيتنام، كولومبيا، الأرجنتين | وفرة الأيدي العاملة وانخفاض كلفة التشغيل المبدئي | تأخر البنية التحتية الرقمية ومحدودية الإنفاق الرأسمالي التقني |
3. سوق العمل: 70% يتوقعون خلق وظائف تفوق ما يتم إلغاؤه
فنّد التقرير المخاوف التقليدية بشأن تسبب الروبوتات في بطالة واسعة، كاشفاً عن تحول نوعي في هيكل المهارات المطلوبة:
- خلق الوظائف يفوق الإلغاء: توقع 70% من مطوري الذكاء الاصطناعي المادي أن تؤدي تقنياتهم إلى استحداث وظائف أكثر مما تلغيه، متفوقين على متوسط بقية الشركات الناشئة (58%).
- خطط توسع وظيفي مكثفة: أعلنت 86% من الشركات العاملة في القطاع عزمها زيادة عدد موظفيها خلال العامين المقبلين، مع تخصيص 59% من الوظائف الجديدة للمجالات الهندسية والتقنية المتخصصة.
- أبرز التخصصات المطلوبة: تصدر مهندسو الروبوتات والأجهزة بنسبة 55%، وفنيو الصيانة والإصلاح بنسبة 52%، ومشغلو ومشرفو الروبوتات بنسبة 50%، ومتخصصو تكامل الأنظمة بنسبة 48%؛ في حين اشتكى 48% من المؤسسين من ندرة مهندسي الميكاترونكس المتخصصين في الأسواق المحلية.
