


حين يطالع المستثمر الفرد في البورصة المصرية شاشات التداول ليجد أن صافي أرباح شركة السادس من أكتوبر للتنمية والاستثمار «سوديك» (OCDI) تراجع في الربع الثالث من 2026 بنسبة 57% مسجلاً 452.2 مليون جنيه، بالتوازي مع انخفاض أرباح الأشهر التسعة الأولى بنسبة 45.1% إلى 1.28 مليار جنيه، قد يسارع إلى استنتاج سطحي بأن الشركة تواجه ركوداً بيعياً أو أزمة في تسويق مشروعاتها.
غير أن قراءة القوائم المالية لشركات التطوير العقاري بقواعد المحاسبة التقليدية دون فهم الطبيعة الخاصة للقطاع تمثل أكبر فخ يقع فيه المتداولون؛ فالأرقام المحاسبية الظاهرة في قائمة الدخل لا تعكس نشاط البيع الفعلي اليوم، بل تعبر عن ما تم بناؤه وتسليمه من عقود وُقعت قبل عامين أو ثلاثة.
1. فك شفرة القطاع: الفارق بين “المبيعات التعاقدية” و”الإيرادات المحاسبية”
في الشركات الصناعية أو الاستهلاكية، بيع المنتج يعني إثبات الإيراد والربح في اللحظة نفسها. أما في نموذج التطوير العقاري بنظام البيع على الخارطة (Off-plan):
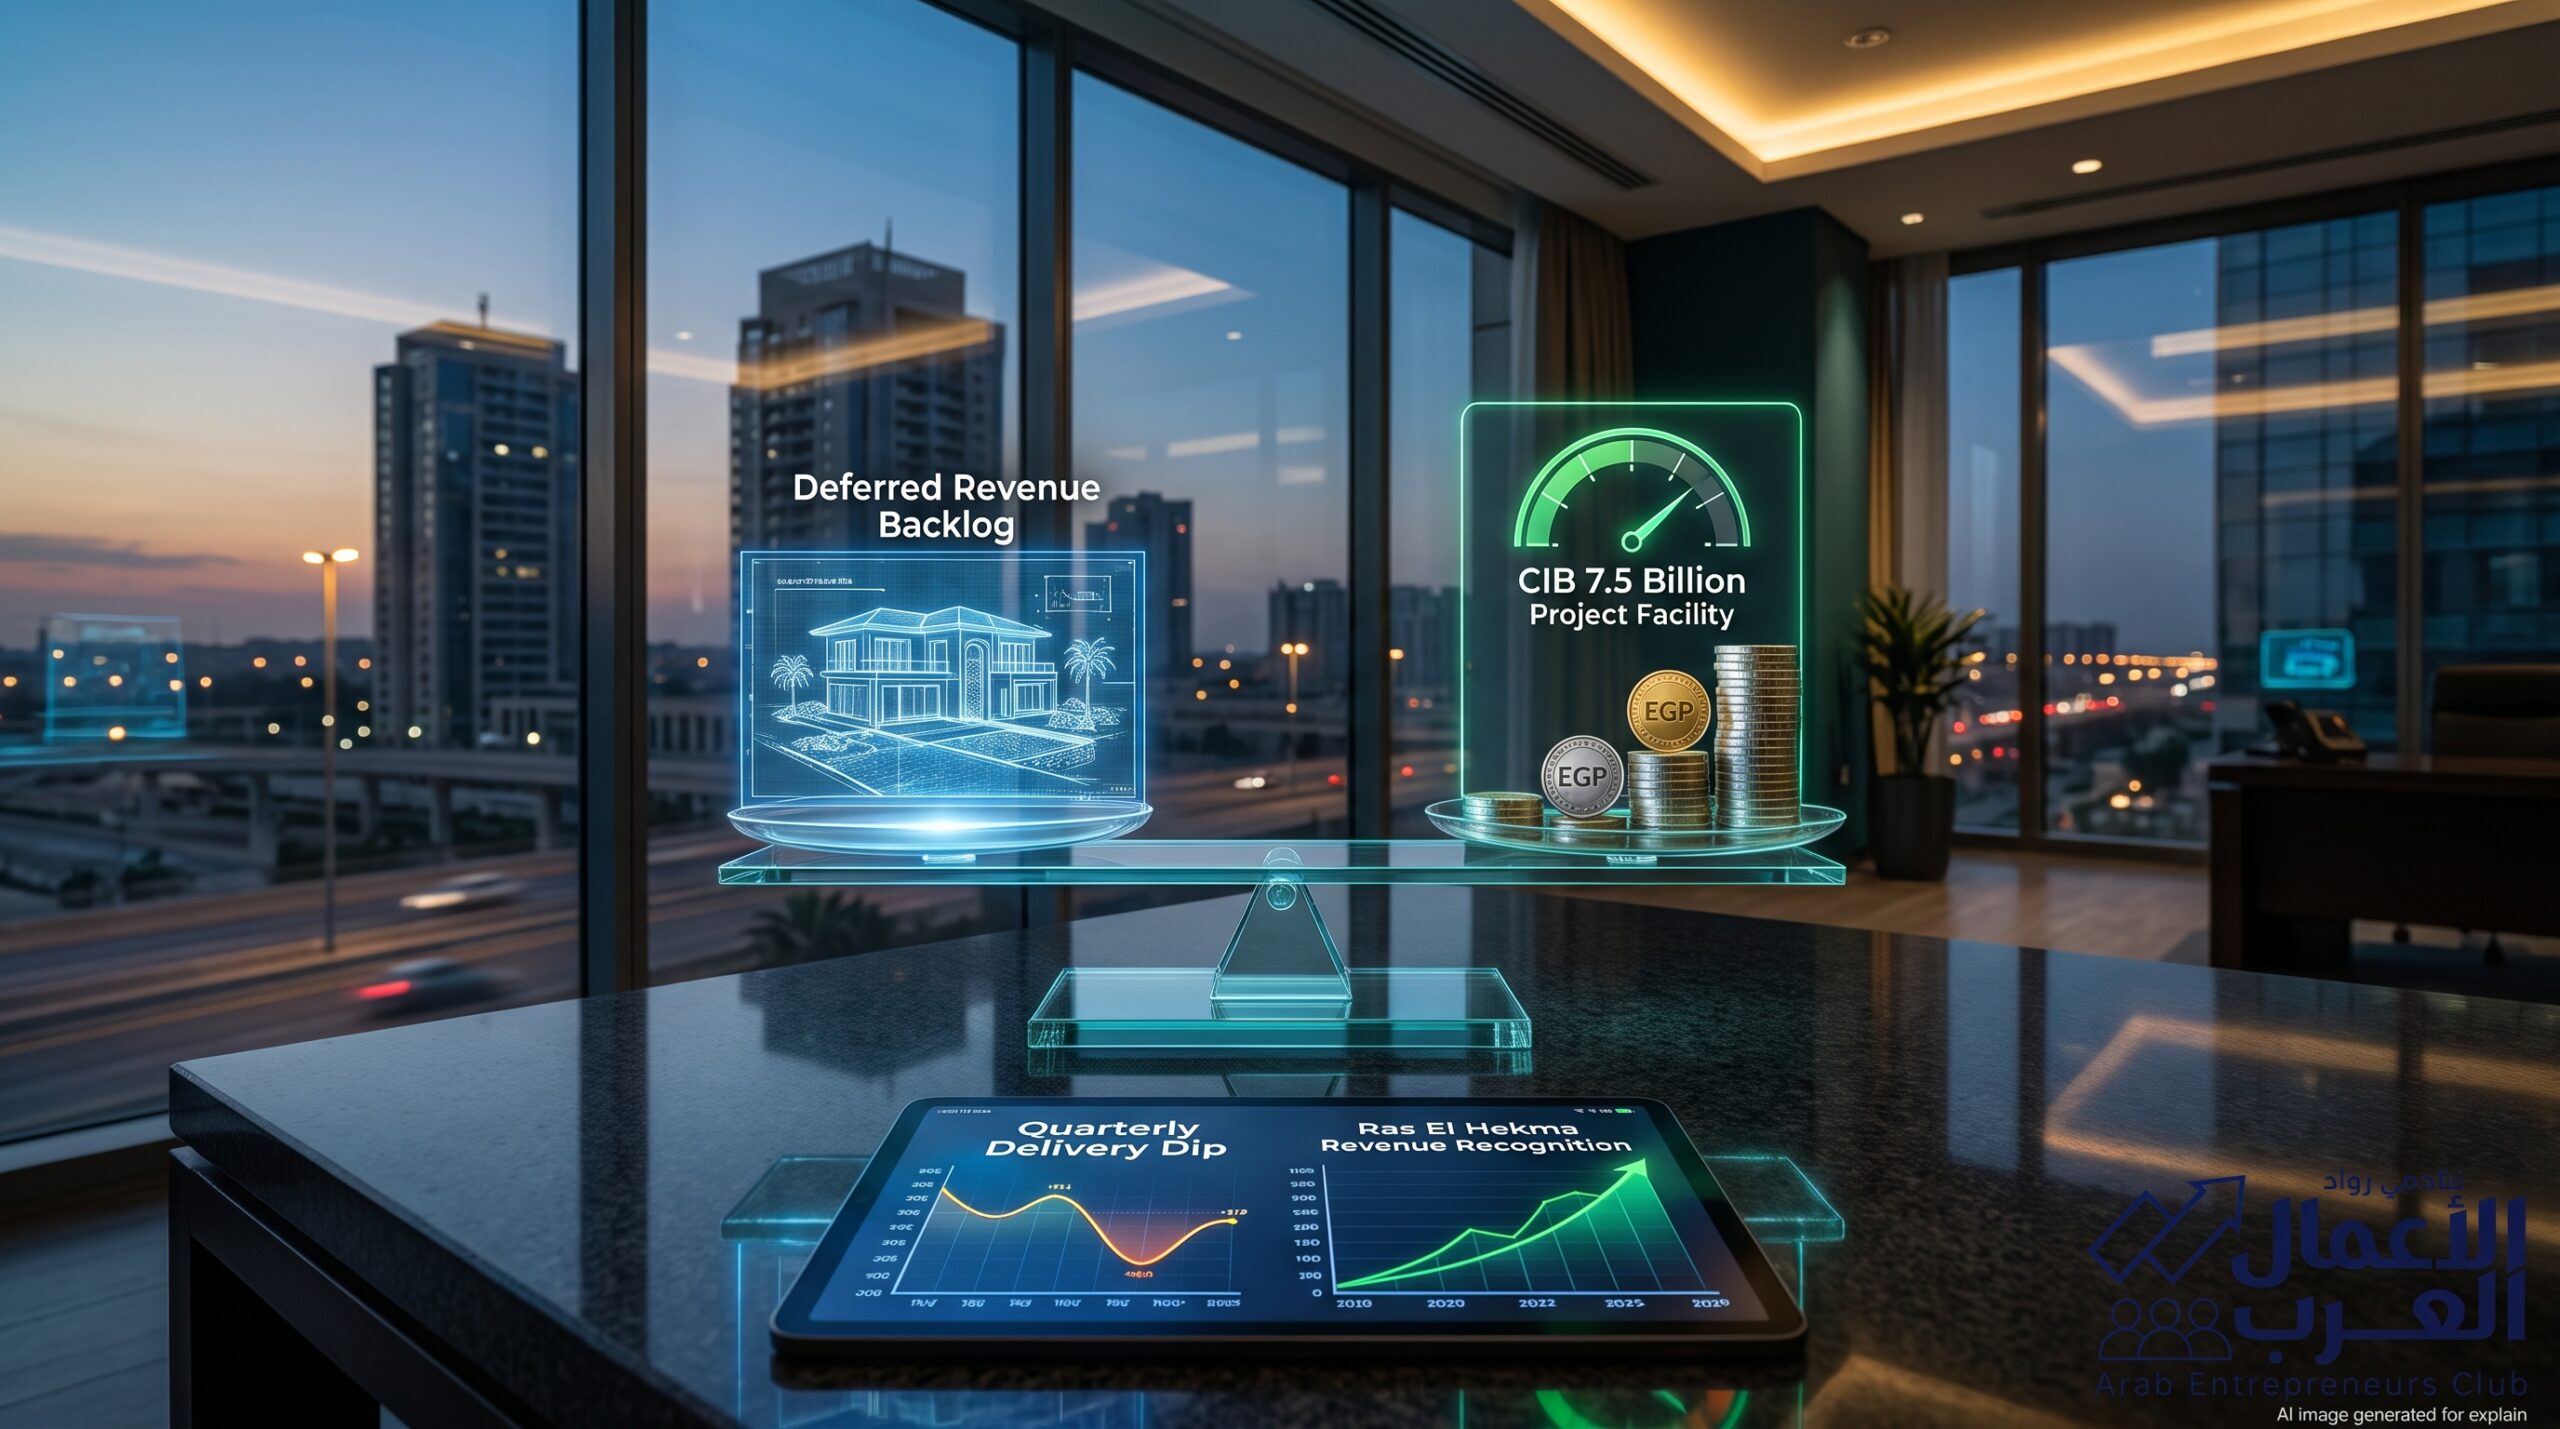
- المبيعات التعاقدية (Contracted Sales / Presales): هي القيمة الإجمالية للعقود وحجوزات الوحدات التي يوقعها العملاء خلال العام. هذه المبيعات لا تدخل قائمة الدخل نهائياً فور توقيعها، بل تسجل في الميزانية العمومية كالتزام تحت بند «دفعات مقدمة من العملاء / إيرادات مؤجلة» (Deferred Revenues).
- الإيرادات المحاسبية المعترف بها (Recognized Revenue): لا يُسمح للشركة بنقل الجنيه الواحد من بند “الإيرادات المؤجلة” إلى “قائمة الدخل” واحتساب هامش الربح منه إلا عند التسليم الفعلي للوحدة العقارية للمشتري واكتمال جاهزيتها للسكن.
- تفسير هبوط الربع الثالث: تراجع إيرادات سوديك بنسبة 17.2% لتسجل 4.8 مليار جنيه لا يعني هبوطاً في الطلب على العقار؛ بل يعكس فقط جدولة تسليمات مرحلية تصادف فيها تسليم عدد وحدات أقل خلال تلك الأشهر الثلاثة مقارنة بالربع المقارن من 2025، وهي ظاهرة دورية موسمية شائعة جداً في قطاع العقارات المصري.
2. خزان الأرباح الخفي: بند “الإيرادات المؤجلة” كمؤشر لربحية المستقبل
لتقييم القيمة الحقيقية لسهم «سوديك»، لا ينبغي للمستثمر التوقف عند الأرباح الفصلية، بل النظر إلى حجم الإيرادات غير المسلمة (Backlog):
- تمتلك سوديك محفظة ضخمة من المبيعات التعاقدية غير المسلمة بمليارات الجنيهات.
- هذه المبيعات تمثل تدفقات نقدية مستقبلية مضمونة تعاقدياً ستتحول تدريجياً إلى أرباح صافية بمجرد تسليم المشاريع قيد الإنشاء.
- في بيئة التضخم المصري، تتمتع هذه المحفظة بميزة تسعيرية؛ حيث ترتفع أسعار بيع المراحل الجديدة للمشروعات باستمرار، مما يرفع هوامش أرباح الشركة في العقود التي تُنفذ لاحقاً، خاصة إذا كانت تكاليف مواد البناء قد جرى التحوط لها عبر مخزونات سابقة أو عقود مقاولات محددة الأسعار.
3. قرض الـ 7.5 مليار جنيه من CIB: كيف يشعل محرك “رأس الحكمة”؟
توقيع «سوديك» لتسهيل ائتماني متوسط الأجل بقيمة 7.5 مليار جنيه مع «البنك التجاري الدولي – مصر» (CIB) في أغسطس 2026 لم يكن عبئاً بل خطوة استراتيجية مدروسة:
- تسريع وتيرة التنفيذ (Execution Speed): الحصول على تمويل مصرفي ضخم في منطقة استراتيجية مثل رأس الحكمة بالساحل الشمالي يتيح للشركة ضخ استثمارات فورية في شبكات المرافق والإنشاءات دون انتظار تحصيل أقساط المشترين ربع السنوية.
- تقليص زمن دورة التسليم (Cash Conversion Cycle): كلما اكتملت مراحل المشروع أسرع، اقترب موعد تسليم الوحدات، وبالتالي تسارع تحويل “الإيرادات المؤجلة” بالمليارات إلى أرباح صافية مدرجة في قائمة الدخل خلال دورة السنوات المقبلة.
- شهادة ملاءة ائتمانية مؤسسية: موافقة أكبر بنك قطاع خاص في مصر على منح تسهيل بهذا الحجم لشركة عقارية تؤكد متانة الجدارة الائتمانية لـ «سوديك» وقوة دراسات الجدوى والتدفقات النقدية المتوقعة من مشروع رأس الحكمة.
