


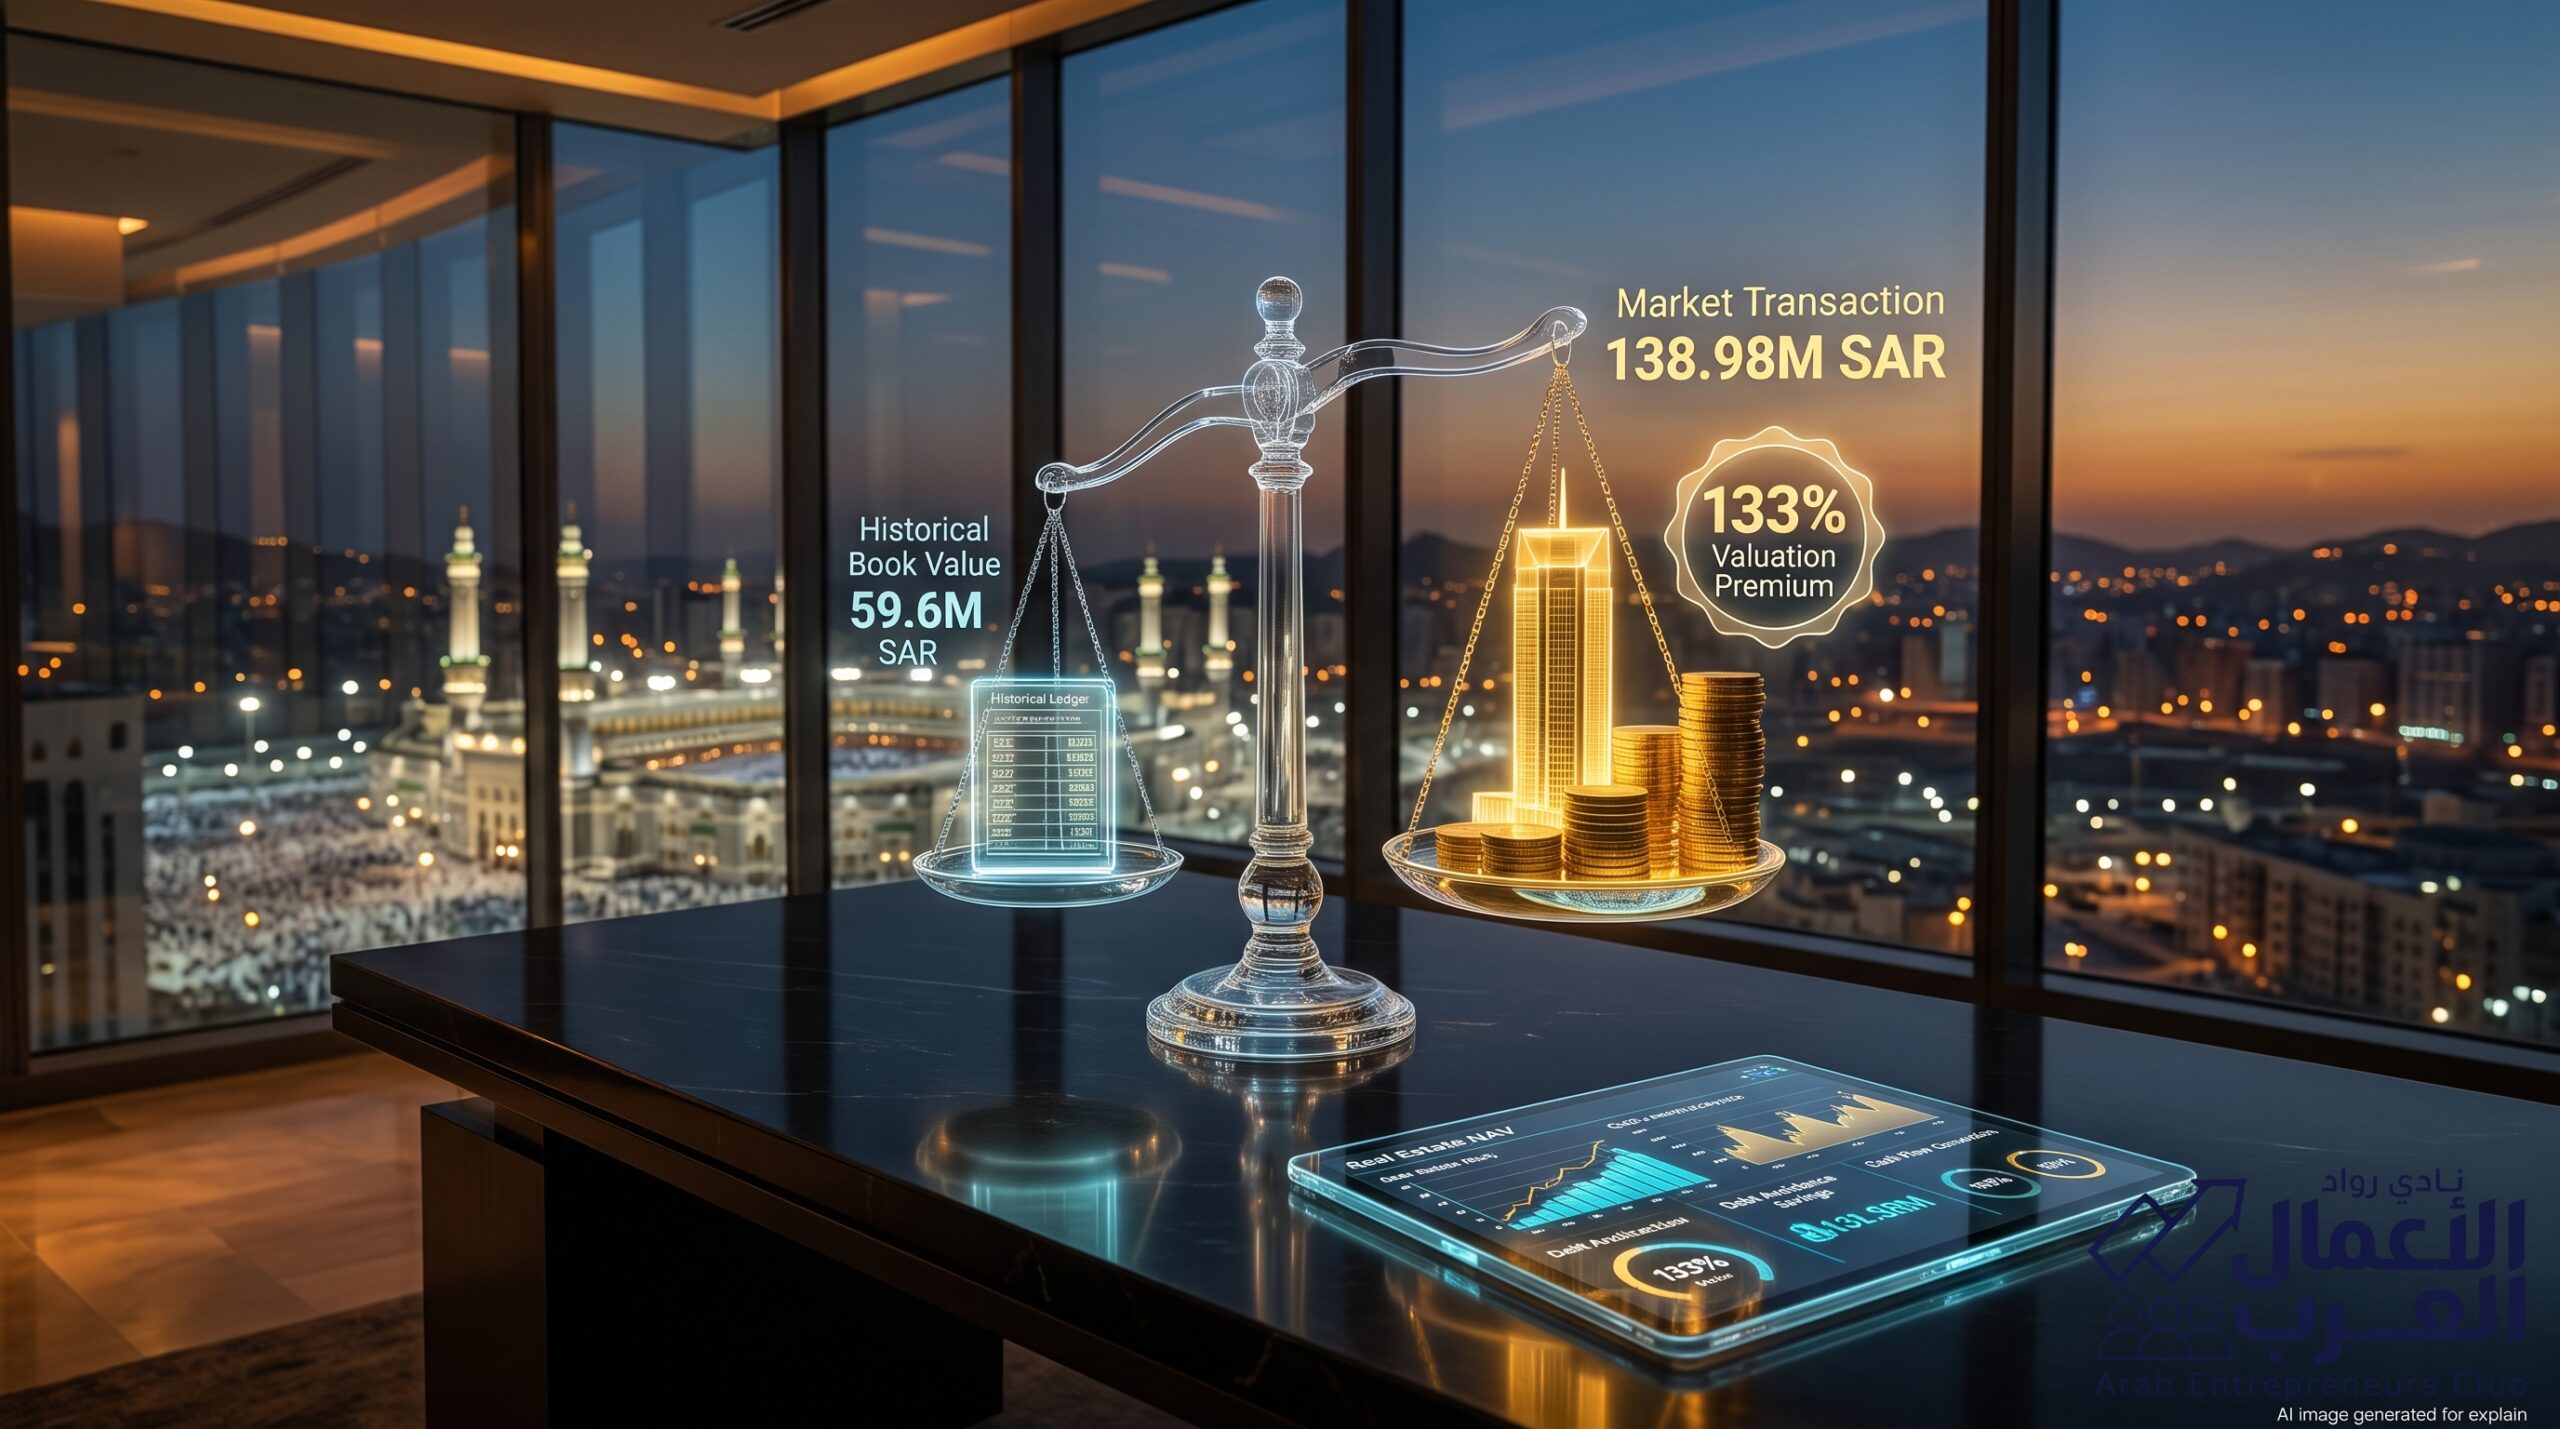
في أوقات الهبوط والضغط البيعي الذي يشهده مؤشر «تاسي» السعودي، غالباً ما تنجرف أسهم التطوير العقاري مع المزاج العام للسوق، متأثرة بارتفاع تكاليف التمويل وأسعار «السايبور». غير أن إعلان شركة «أم القرى للتنمية والإعمار» عن بيع قطعة أرض بمساحة 3,217 متراً مربعاً في وجهة «مسار مكة» بقيمة 138.98 مليون ريال، مقارنة بقيمة دفترية لا تتجاوز 59.6 مليون ريال—أي بعلاوة سعرية تفوق 133% وربح رأسمالي يتخطى 79 مليون ريال—أعاد تسليط الضوء على قاعدة استثمارية ذهبية: القيمة الحقيقية للشركات العقارية لا تظهر في قائمة الدخل الربعية، بل في الأصول المقومة بأقل من سعرها السوقي العادل داخل الميزانية العمومية.
قفز سهم الشركة فوراً بنسبة 3.05%، حاملاً دلالتين محوريتين للمستثمر الفرد الباحث عن اقتناص الفرص الدفاعية ذات العوائد والنمو الرأسمالي.
1. آلية “إعادة تقييم السهم” (Re-rating): تفكيك القيمة الدفترية التاريخية
تُلزم المعايير المحاسبية الدولية (IFRS) المطبقة في السوق المالية السعودية الشركات بتسجيل مخزون الأراضي والعقارات لغرض التطوير بالتكلفة التاريخية أو صافي القيمة القابلة للتحقق (أيهما أقل)، دون الاعتراف بالزيادات السعرية السوقية إلا عند إتمام البيع الفعلي:
- الفجوة السعرية الخفية: قطعة الأرض المباعة على طريق عبد الله عريف بمكة سُجلت في دفاتر الشركة بنحو 18,526 ريالاً للمتر المربع، بينما نُفذت الصفقة بسعر سوقي حقيقي تجاوز 43,200 ريال للمتر المربع.
- انعكاس الصفقة على باقي محفظة الأراضي (Asset Re-rating): عندما تبيع الشركة جزءاً صغيراً من أراضيها بعلاوة 133% فوق التكلفة، فإن مديري الصناديق والمستثمرين الأذكياء يقومون فوراً بـ “إعادة احتساب صافي قيمة الأصول” (Net Asset Value – NAV) لكامل محفظة أراضي وجهة مسار؛ إذ تُصبح الصفقة بمثابة معيار تقييم استرشادي موثق (Market Benchmark) يؤكد أن القيمة السوقية العادلة لأصول الشركة تفوق قيمتها الدفترية الحالية بأكثر من الضعف، مما يجعل سعر السهم المتداول في الشاشة يمثل “خصماً جوهرياً” يستحق إعادة التسعير صعوداً.
2. السيولة الذاتية: الدرع الواقي من مقصلة «السايبور» والقروض البنكية
في بيئة أسعار فائدة تشهد تنافساً شرساً على السيولة بين البنوك وارتفاعاً في كلفة التمويل («السايبور» أعلى من مستويات 5.5% إلى 6%)، تصبح المديونية المتزايدة أكبر مهدد لهوامش ربح المطورين العقاريين:
- توليد الكاش دون التزامات دين: تحصيل 139 مليون ريال كاش صافٍ من بيع أرض واحدة يضخ سيولة فورية تمول رأس المال العامل والمشاريع الإنشائية التحتية دون حاجة للذهاب إلى البنوك ورهن الأصول أو إصدار صكوك بفائدة مرتفعة.
- توفير مصاريف التمويل (Financial Charges Savings): اقتراض 139 مليون ريال بنكياً في الوقت الراهن يكبد الشركة أعباء فوائد سنوية تتراوح بين 8 إلى 10 ملايين ريال تخصم مباشرة من أرباح المساهمين. الاعتماد على التمويل الذاتي يعني تحويل هذا الوفر المالي التمويلي بالكامل لدعم الأرباح التشغيلية، وخفض نسبة المديونية إلى حقوق الملكية (Debt-to-Equity Ratio)، مما يعزز الملاءة الائتمانية للشركة ويرفع تصنيفها الاستثماري.
