
حين تسجل مؤشرات الأداء الاقتصادي قفزات ملحوظة، يميل المشهد للوهلة الأولى نحو الإيجابية المطلقة. غير أن القراءة الفاحصة لبيانات القطاع الخاص غير النفطي في المملكة العربية السعودية لشهر سبتمبر 2026—والتي شهدت صعود مؤشر مديري المشتريات (PMI) الصادر عن “بنك الرياض” إلى 55.3 نقطة كأعلى مستوى في 7 أشهر—تكشف عن لوحة اقتصادية أكثر تعقيداً وثرية بالتفاصيل.
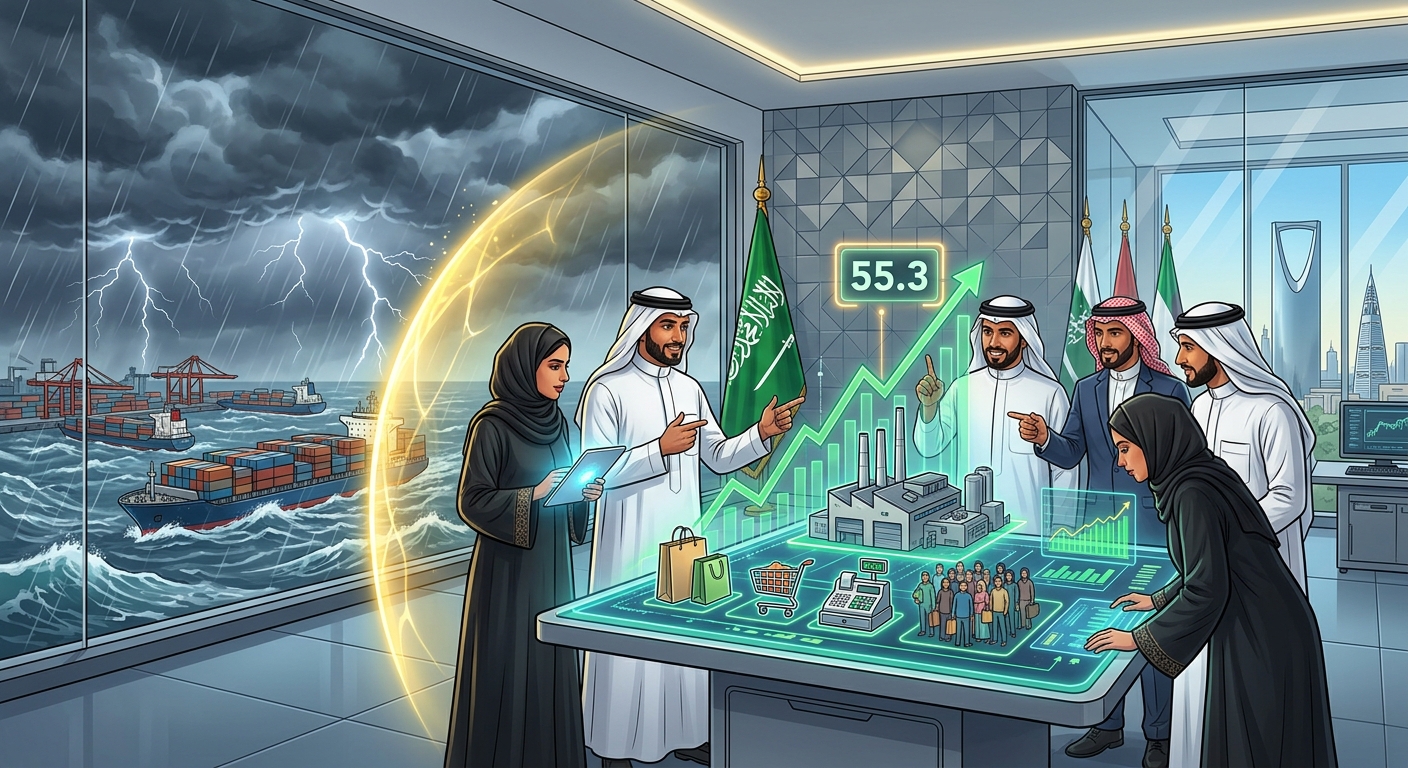
فخلف بريق الأرقام الصاعدة يبرز تباين واضح بين انتفاضة الطلب المحلي وتحديات الإنتاج والشحن، مما يفرض على الشركات صياغة استراتيجيات دقيقة للتعامل مع الربع الأخير من العام.
مفارقة المؤشر: طفرة الطلب في مواجهة تباطؤ الإنتاج
يؤكد الدكتور نايف الغيث، الخبير الاقتصادي الأول في بنك الرياض، أن استمرار تحسن ظروف الأعمال للشهر السادس على التوالي يعكس حيوية استثنائية في الاقتصاد غير النفطي. ومع ذلك، فإن التحليل الدقيق يوضح أن هذا التسارع كان مدفوعاً بشكل رئيسي بـ “الطلبات الجديدة” التي اقتربت بقوة من متوسطاتها التاريخية على المدى الطويل، متأثرة بزيادة أعداد العملاء وارتفاع الإنفاق الاستهلاكي.
لكن المفارقة تكمن في أن هذا الزخم للطلب لم يُترجم بنفس الكثافة إلى نمو في “الإنتاج التجاري”؛ فقد سجل الأخير تباطؤاً إلى أدنى مستوى له في 5 أشهر. هذا الانفصال المؤقت بين رغبة السوق العالية في الشراء وبين حذر الإدارات في توسيع طاقاتهم الإنتاجية يعود مباشرة إلى عاملين حاسمين: ضغوط تكاليف التشغيل، والحذر من تفاقم اضطرابات سلاسل الإمداد.
السوق المحلية كدرع واقٍ.. وصادرات تعاني من اضطرابات الشحن
عند تفكيك جغرافية الطلب، نكتشف أن النمو محلي الهوى بامتياز. فالإنفاق الاستهلاكي داخل السوق السعودية يواصل لعب دور “ملاذ الأمان” ومحرك النمو الأول للشركات.
في المقابل، تستمر الطلبات الجديدة من العملاء الأجانب في التراجع للشهر السابع على التوالي، وإن كانت وتيرة الانخفاض قد تباطأت. وهنا تبرز البصمة المباشرة للتوترات الإقليمية وتأثيرها على حركة الشحن والنقل البحري والبري؛ فالتأخيرات المستمرة في مدد تسليم الموردين وارتفاع تكاليف المواد الخام والنقل وضعت الصادرات تحت ضغوط معتبرة، مما دفع الشركات إلى تركيز جهودها واكتفاءاتها داخل السوق المحلية الأكثر أماناً وموثوقية في التسليم.
إعادة التموضع الاستراتيجي لشركات القطاع الخاص
هذه المعطيات فرضت على الشركات السعودية تغييراً تدريجياً في بوصلتها التشغيلية والتمويلية تحضيراً للفترة القادمة من الربع الأخير:
- الاستثمار في الموارد البشرية والتقنية: استجابة لنمو الأعمال المتراكمة والطلبات الجديدة، كثفت الشركات عمليات التوظيف لا سيما في فرق المبيعات والموظفين التقنيين، لرفع كفاءة الاستجابة للعملاء المحليين.
- التحوط السعري: اضطرت الشركات إلى تمرير جزء من أعباء ارتفاع تكاليف المواد والنقل إلى المستهلكين، مما دفع معدلات تضخم أسعار البيع لتسجيل ثاني أسرع مستوى لها في أكثر من 6 سنوات، وسط محاولات مستمرة لحماية هوامش الربحية.
- إدارة المخاطر الجيوسياسية: أدى عدم الاستقرار الإقليمي إلى تراجع طفيف في ثقة الشركات وتوقعات الإنتاج المستقبلي، مما جعل الإدارات التنفيذية أكثر انتقائية في إدارة المخزون واختيار الموردين البدילים لضمان استمرارية سلاسل الإمداد دون تعطل.
نظرة للمستقبل
تثبت قراءة الـ 55.3 نقطة أن الاقتصاد السعودي غير النفطي يمتلك صلابة هيكلية تعوض التحديات الخارجية عبر قوة السوق الداخلية. ومع دخول الشركات الربع الأخير من عام 2026، ستكون القدرة على موازنة الأسعار، واحتواء صدمات الشحن، وتعزيز كفاءة التوظيف، هي الفيصل الحقيقي بين الشركات التي ستعظم مكاسبها، وتلك التي ستكتفي بإدارة أزماتها التشغيلية بحذر.
