تشهد السوق المالية السعودية خلال عام 2026 واحدة من أكثر الحالات الدراسية تناقضاً وإثارة في قطاع السلع الرأسمالية والصناعات الأساسية؛ حيث تعمل شركتان وطنيتان في نفس الصناعة تماماً (تصنيع وتوريد كابلات الطاقة والاتصالات)، وتخضعان لنفس الظروف الماكرو-اقتصادية ونفس دورة صعود أسعار خام النحاس، وتستهدفان ذات السوق المستفيدة من مشاريع البنية التحتية العملاقة ضمن «رؤية 2030».
ومع ذلك، أظهرت نتائج الربع الثالث وفترة الأشهر التسعة المنتهية في 30 سبتمبر 2026 مسارين متعاكسين كلياً:
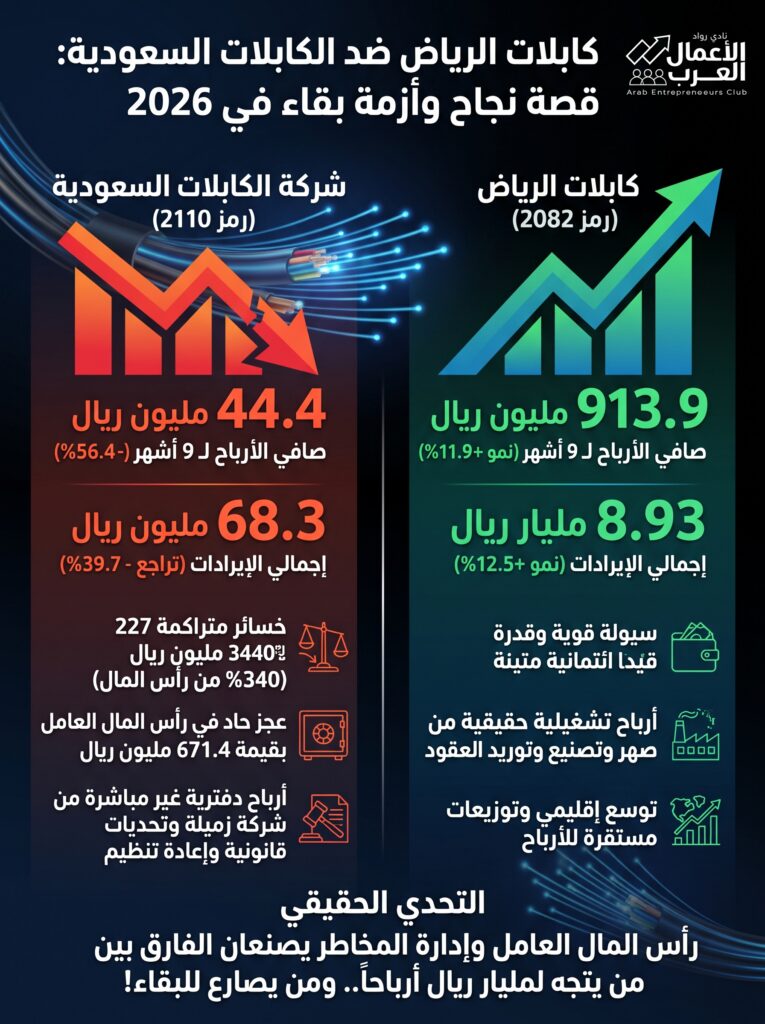
- مجموعة كابلات الرياض (رمز 2082): تواصل تسجيل قفزات قياسية؛ حيث ارتفع صافي ربح الربع الثالث بنسبة 15.5% ليصل إلى 325.1 مليون ريال، وصعدت أرباح الأشهر التسعة بنسبة 11.9% لتبلغ 913.9 مليون ريال (مقتربة من حاجز المليار) بإيرادات مجمعة قاربت 9 مليارات ريال وميزانية تتمتع بجدارة ائتمانية متينة.
- شركة الكابلات السعودية (رمز 2110): تغرق في أزمة هيكلية متصاعدة؛ حيث تراجع صافي ربح الربع الثالث بنسبة 50.3% إلى 18.3 مليون ريال، وهوت المبيعات بنسبة 48.8% لتسجل 20 مليون ريال فقط، وسط تراكم خسائر تاريخية بلغت 227 مليون ريال (تعادل 340% من رأس المال)، وعجز في رأس المال العامل بقيمة 671.4 مليون ريال، بالتوازي مع صدور حكم قضائي في 26 أغسطس 2026 يعيدها لمظلة «إجراء إعادة التنظيم المالي» تحت إشراف المحكمة التجارية.
هذا الانقسام الصارخ بين شركتين تنتميان لنفس القطاع يطرح تساؤلاً جوهرياً لكل مستثمر ومحلل: كيف يصنع رأس المال العامل وإدارة المخاطر الفارق بين شركة تتجه لمليار ريال أرباحاً وأخرى تصارع للبقاء كمنشأة مستمرة؟
1. رأس المال العامل: شريان الحياة في صناعة تحكمها البورصات العالمية
تتميز صناعة الكابلات بكثافة رأس المال (Capital-Intensive) واعتمادها الفوري على المعادن المسعرة عالمياً (النحاس والألمنيوم):
- نموذج كابلات الرياض (السيولة المولدة للنمو): تمتلك الشركة سيولة نقدية وتسهيلات بنكية غير مستغلة تتيح لها شراء شحنات النحاس بكميات ضخمة والاستفادة من خصومات الشراء، مع تطبيق صارم لآلية “التمرير السعري التلقائي” في عقودها. هذا مكّنها من رفع المبيعات إلى 3.23 مليار ريال فصلياً دون أدنى اختناق تشغيلي.
- مأزق الكابلات السعودية (عجز الـ 671 مليوناً): تعاني الشركة من شح سيولة خانق وتراجع الدفعات النقدية المقدمة من العملاء، مما جعل مطلوباتها المتداولة تتجاوز موجوداتها المتداولة بـ 671.4 مليون ريال. ونتيجة لعدم قدرتها على تمويل شراء خامات النحاس ومستلزمات الإنتاج، اضطرت إلى تعطيل أجزاء واسعة من خطوط مصانعها، فهوت الإيرادات إلى 20 مليون ريال، وتحملت أعباءً صناعية غير مستوعبة (Unabsorbed Overhead) أكلت هوامشها التشغيلية.
2. جودة الأرباح: فرق العمليات الذاتية مقابل “حبل نجاة” الشركة الزميلة
عند تفكيك بنود قائمة الدخل للشركتين، تظهر الحقيقة المحاسبية المجردة:
- الأرباح التشغيلية الصافية: حققت «كابلات الرياض» ربحاً تشغيلياً صرفاً بلغ 401.8 مليون ريال في الربع الثالث و1.07 مليار ريال في 9 أشهر؛ صادر بالكامل من ماكينات المصانع وتوريد عقود الكهرباء والاتصالات للشركات الكبرى.
- الأرباح الدفترية غير المباشرة: على النقيض، فإن ربح «الكابلات السعودية» البالغ 18.3 مليون ريال بالربع الثالث و44.4 مليون ريال في 9 أشهر لم يأتِ من تشغيل مصانعها الأساسية الخاسرة، بل نتج بصورة حصرية عن حصتها في أرباح شركتها الزميلة «شركة مصنع الشرق الأوسط للكابلات المتخصصة – مدال» التي ضخت أرباحاً دفترية بقيمة 139 مليون ريال خلال 9 أشهر. وبدون أرباح «مدال»، لكانت الشركة قد أعلنت عن خسائر تشغيلية قاسية تعمق فجوة رأس المال.
3. الموقف القانوني والتنظيمي: حوكمة التوسع مقابل مظلة الإفلاس
ينعكس التباين الإداري بوضوح على الوضع القانوني لكل منهما أمام المنظمين والدائنين:
- كابلات الرياض: تتحرك بحرية مطلقة في السوق؛ ربحية السهم بلغت 6.09 ريال، وتوزيعات الأرباح مستقرة، وتستعد للتوسع الإقليمي واقتناص العقود الرأسمالية لمشاريع الطاقة المتجددة في السعودية والخليج.
- الكابلات السعودية: تقع تحت طائلة المادة السادسة والثمانين بعد المائة من نظام الشركات نتيجة بلوغ الخسائر 340% من رأس المال. كما أن نقض محكمة الاستئناف بالرياض لحكم إنهاء إعادة التنظيم في 26 أغسطس 2026 أعاد الشركة إلى مربع الحماية القضائية، مما يجمد حسابات الشركة ومطالبات الدائنين حتى تقديم مقترح وخطة إنقاذ تتضمن زيادة رأس مال معقدة عبر أسهم حقوق الأولوية.
3. مصفوفة المقارنة الاستراتيجية: تشريح نموذج العمل والنتائج المالية (تسعة أشهر 2026)
| المحور المالي والتشغيلي | مجموعة كابلات الرياض (2082) | شركة الكابلات السعودية (2110) | الدلالة الاقتصادية والدروس المستفادة |
| الإيرادات الإجمالية (9 أشهر) | 8.93 مليار ريال (+12.5%) | 68.3 مليون ريال (-39.7%) | الفارق يصل إلى 130 ضعفاً في حجم التوريد والحصة السوقية |
| صافي الربح النهائي (9 أشهر) | 913.9 مليون ريال (+11.9%) | 44.4 مليون ريال (-56.4%) | أرباح تشغيلية متصاعدة مقابل أرباح دفترية تابعة لـ «مدال» |
| حجم الخسائر المتراكمة | صفر (أرباح مبقاة قوية) | 227 مليون ريال (340% من رأس المال) | تآكل القاعدة الرأسمالية والتهديد بشطب الإدراج |
| صافي رأس المال العامل (NWC) | فائض مريح وتدفقات نقدية قوية | عجز حاد قدره 671.4 مليون ريال | العجز النقدي يشل القدرة على شراء المواد الخام والتوريد |
| قدرة المنشأة على الاستمرار | ملاءة مالية سيادية وتوزيعات دورية | تحذير “شك جوهري” من مراجع الحسابات | ثقة البنوك تفصل بين الكيانات القابلة للتمويل وتلك المتعثرة |
| المركز القانوني والتنظيمي | وضع مؤسسي مثالي وتداولات نشطة | خاضعة لإجراء إعادة التنظيم المالي قضائياً | الحماية القضائية تؤخر الإفلاس لكنها لا تصنع نمواً حقيقياً |
4. تداعيات المشهد على المستثمرين وسلاسل الإمداد
ترسم هذه الحالة ثلاثة اتجاهات حاسمة لمستقبل قطاع الكابلات:
- احتكار الكبار لعقود «رؤية 2030»: تفضل الجهات الحكومية والشركات الكبرى (مثل أرامكو والشركة السعودية للكهرباء ومطوري نيوم والبحر الأحمر) التعاقد الحصري مع مصنعين يمتلكون ملاءة مالية مثبتة لضمان التسليم؛ مما يمنح «كابلات الرياض» وأقرانها الأقوياء قدرة على التوسع، ويحرم المصانع المتعثرة من الفوز بأي عقود نوعية.
- فخ “المضاربة في الأسهم المتعثرة”: يغري انخفاض القيمة السوقية لسهم «الكابلات السعودية» بعض المتداولين الأفراد بالمضاربة على شائعات خفض وزيادة رأس المال، متناسين تقرير مراجع الحسابات الصريح حول «الشك الجوهري في الاستمرارية»، ومخاطر شطب السهم في حال فشل خطة التنظيم المالي القضائية.
- أهمية التكامل الرأسي (Vertical Integration): نجاح «كابلات الرياض» يرجع أيضاً إلى قدرتها على إدارة عمليات الصهر وتصنيع الأسلاك النحاسية وتدويرها ذاتياً، مما يخفض تكلفة الوحدة قياساً بالشركات التي تعتمد على وسطاء لشراء خامات النحاس الجاهزة.