


يمر قطاع تأجير السيارات والخدمات اللوجستية المساندة في المملكة العربية السعودية خلال عام 2026 بمنعطف استراتيجي يعيد كتابة قواعد الربحية؛ فبعد سنوات من الاعتماد المكثف على هوامش التأجير قصير الأجل في المطارات والمراكز التجارية، اصطدم المشغلون بموجة تصحيح عنيفة نتجت عن دخول تطبيقات رقمية وسلاسل ناشئة أشعلت «حرب أسعار» شرسة قلصت العائد اليومي للمركبة (RevPAC) وخفضت معدلات التشغيل.
كشفت القوائم المالية الأخيرة لشركة «لومي للتأجير» عن الربع الثالث والتسعة أشهر من عام 2026 عن عمق هذا التحول؛ فعلى الرغم من نمو الإيرادات بنسبة 11.5% لتصل إلى 462 مليون ريال بالربع الثالث بفضل مواسم الصيف، هوى صافي الربح بنسبة 79.1% إلى 11 مليون ريال بضغط مباشر من تراجع تسعير ونشاط التأجير قصير الأجل وارتفاع مخصصات الذمم المدينة.
وفي المقابل، أظهرت نتائج قطاع التأجير طويل الأجل ومبيعات السيارات المستعملة قدرة ملحوظة على توفير شبكة أمان نقدي قللت من حدة الانكماش التراكمي.
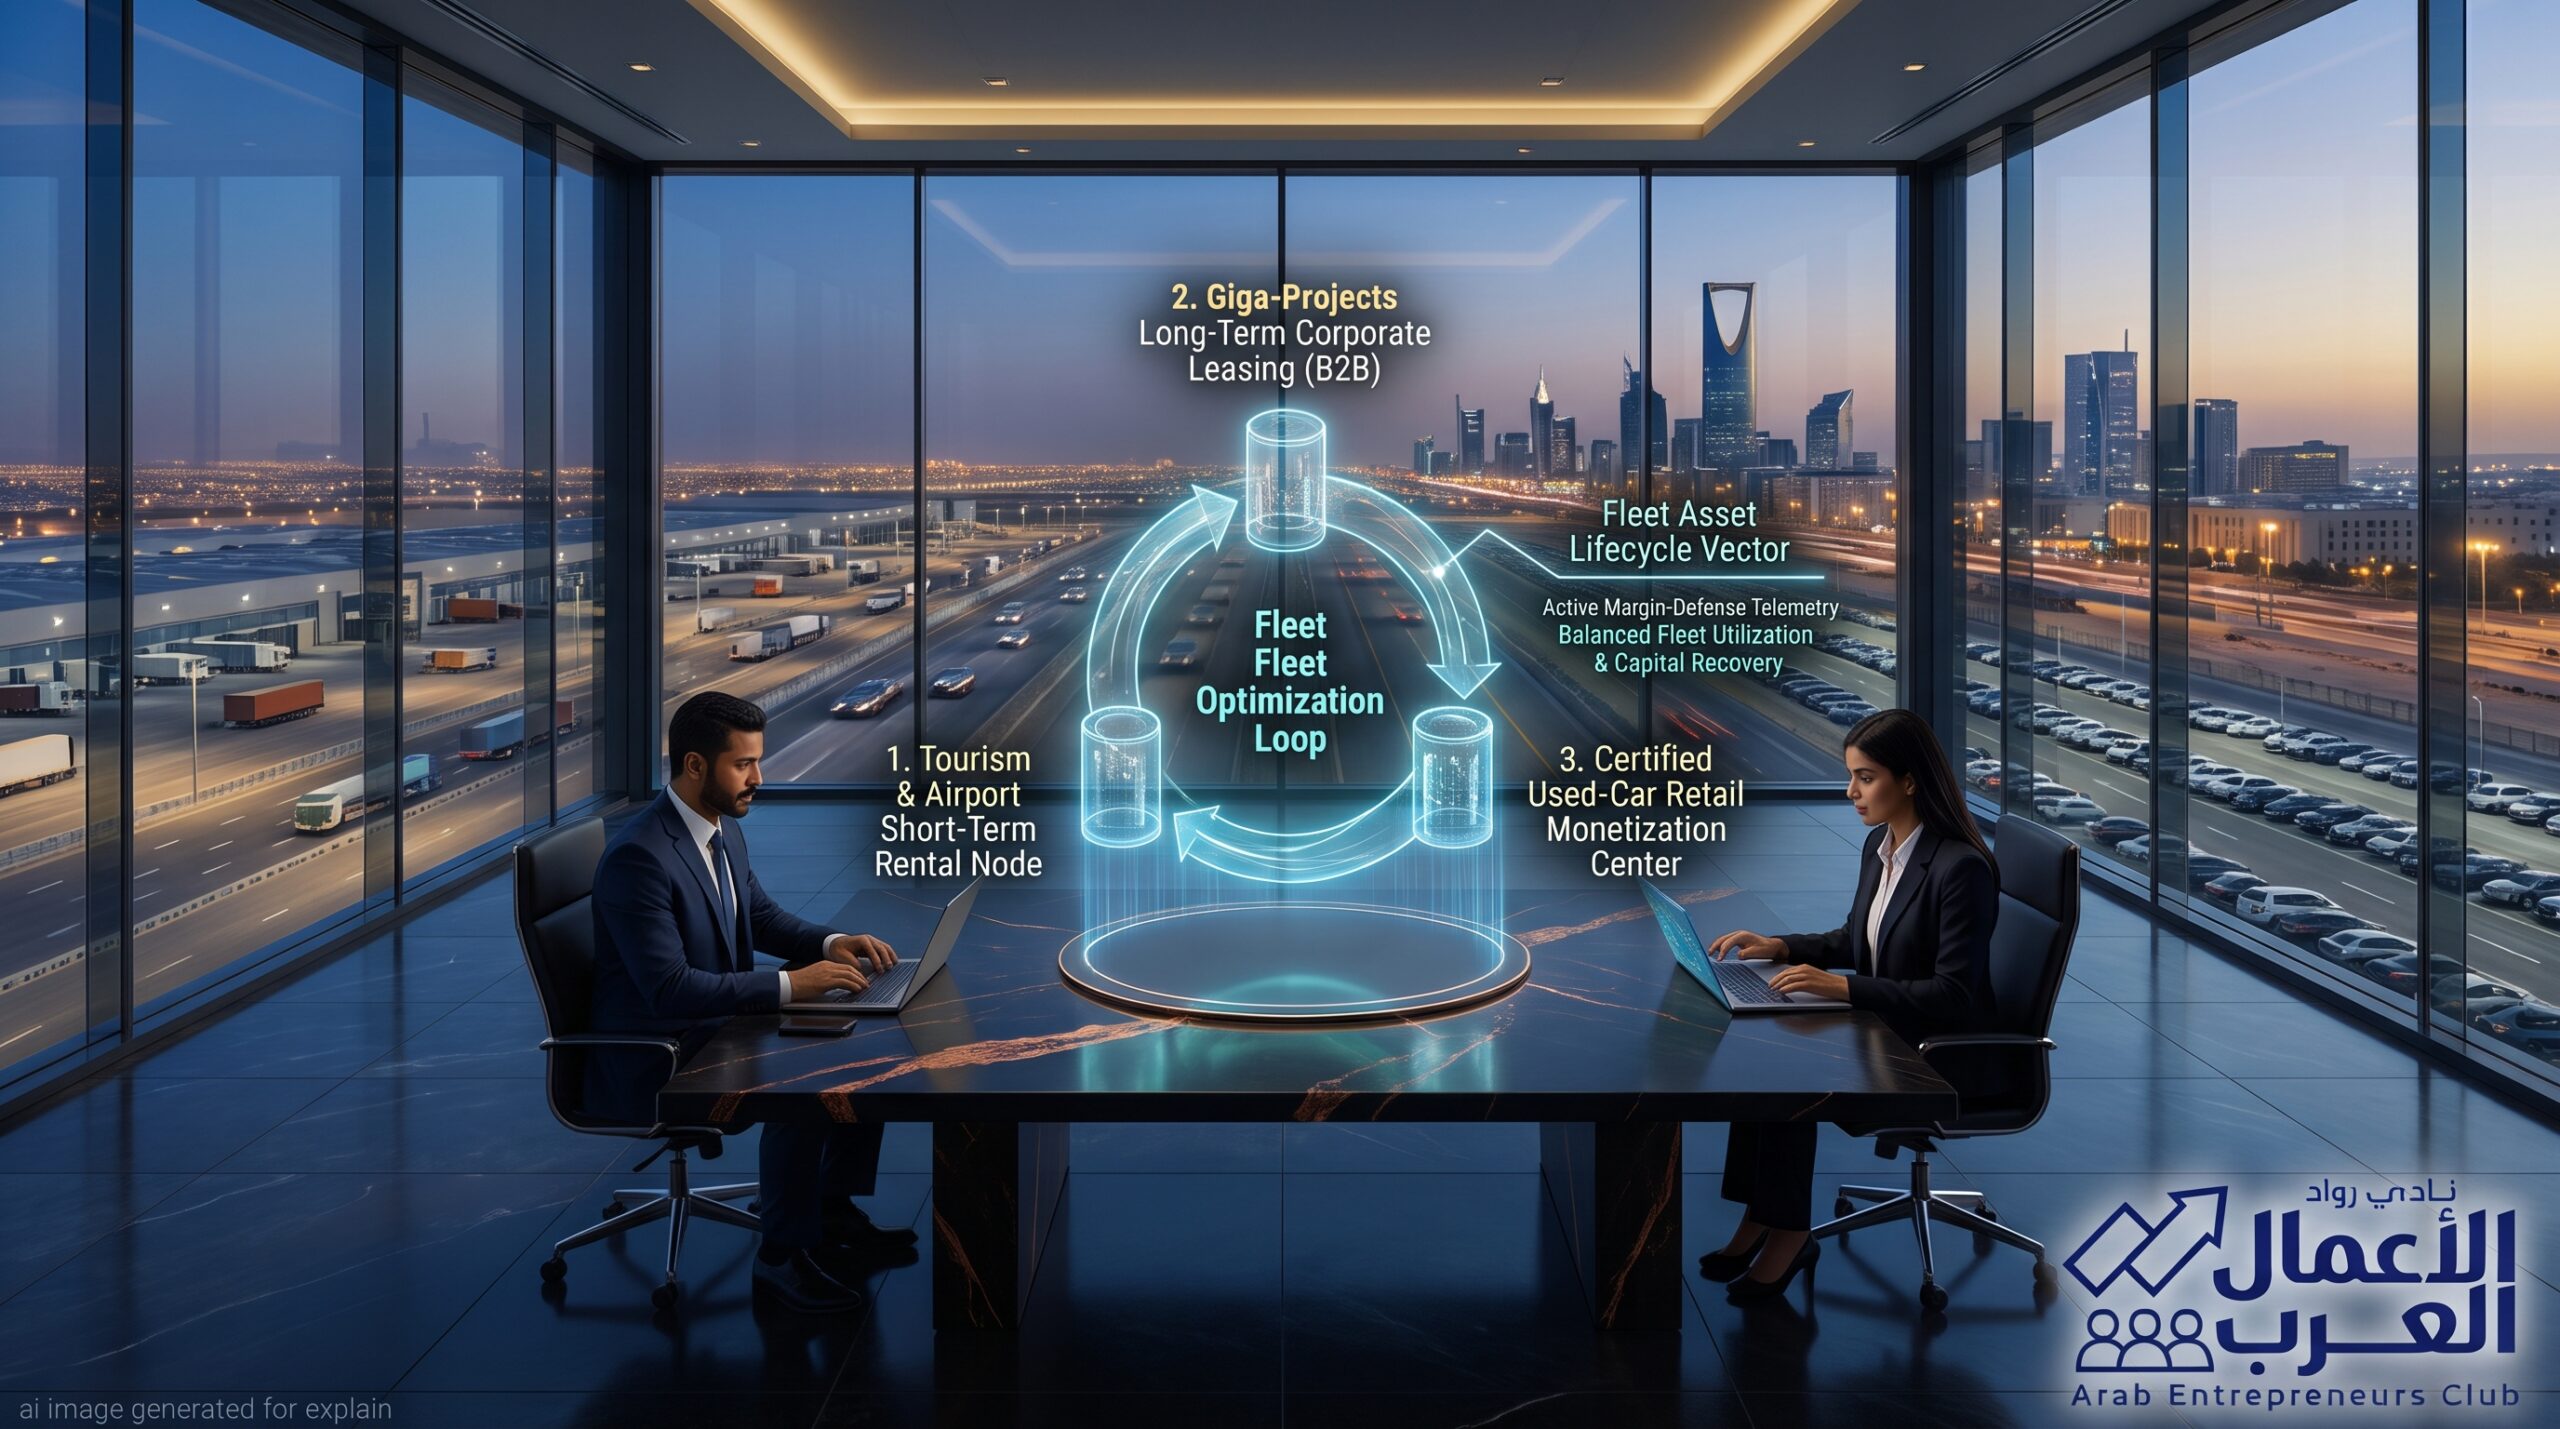
هذا التفاوت يعكس حقيقة أن الشركات الكبرى لم تعد تدير أساطيلها بمنطق “حجم الأسطول الإجمالي”، بل تتحول نحو تطبيق نموذج «المثلث التشغيلي المتوازن» (Tri-Pillar Fleet Rationalization) لإعادة تدوير كل سيارة عبر ثلاث مراحل استثمارية متتابعة: السياحة الترفيهية، وعقود المشاريع الرأسمالية (Giga-Projects)، والتخارج عبر منافذ مبيعات المستعمل المنظمة.
1. أزمة “التأجير قصير الأجل”: لماذا انكسرت الرافعة التشغيلية للأفراد؟
شكل قطاع الأفراد تاريخياً البقرة الحلوب للقطاع بفضل الهوامش الإجمالية المرتفعة، لكنه يواجه في 2026 تحديات هيكلية:
- تخمة المعروض وحروب التطبيقات: أدى التوسع الكبير في شراء المركبات خلال 2024–2025 إلى تخمة في أساطيل سيارات السيدان الصغيرة والمتوسطة، ما جعل الشركات تضحي بالأسعار اليومية لرفع معدلات الإشغال السطحية وتفادي تكلفة الوقوف.
- تآكل القدرة على تمرير التكاليف: ارتفعت مصاريف الصيانة وقطع الغيار والتأمين الشامل وأسعار التمويل البنكي، مما حول انخفاض السعر اليومي بنسبة 10% إلى انكماش في صافي ربح الوحدة بنحو 40% إلى 50%.
- ارتفاع مخصصات التعثر: التوسع في الإقراض والتأجير غير المنضبط للأفراد رفع مخصصات الخسائر الائتمانية والذمم المدينة غير المحصلة، مما استنزف سيولة التشغيل في قاع قائمة الدخل.
2. عقود المشاريع الرأسمالية (B2B): مرساة التدفقات النقدية المحصنة
في مواجهة تذبذب الأفراد، تعيد المجموعات الكبرى مثل «لومي» و«بدجت» و«ذيب» توجيه الحصة الكبرى من نفقاتها الرأسمالية نحو قطاع التأجير طويل الأجل والشركات:
- استيعاب متطلبات «رؤية 2030»: تقود مشاريع البنية التحتية والمدن الكبرى (نيوم، البحر الأحمر، القدية، وتوسعات حقول التعدين والطاقة في الدرع العربي والشرقية) طلباً مؤسسياً غير مسبوق على أساطيل الدفع الرباعي، والحافلات، والشاحنات الخفيفة، والسيارات الخدمية بعقود تمتد من سنتين إلى 5 سنوات.
- تثبيت التدفقات وهندسة العائد: تضمن عقود التأجير طويل الأجل استرداد القيمة الرأسمالية للمركبة وتغطية فوائد تمويلها بالكامل قبل انتهاء مدة العقد، مما يحيد تقلبات المواسم ويضمن تدفقاً نقدياً تشغيلياً ثابتاً (Annuity-like Cash Flows) يعزز الجدارة الائتمانية أمام البنوك.
3. مبيعات السيارات المستعملة: تحويل التخارج من عبء إلى مركز ربحي
تعد صالات بيع السيارات المستعملة الرئة التي تتنفس منها ميزانيات شركات التأجير:
- تقليص دورة عمر الأسطول (Fleet De-fleeting): اعتادت الشركات تشغيل المركبة لمدد تصل إلى 4 أو 5 سنوات، لكن النموذج التشغيلي الحديث لعام 2026 يقضي بالتخارج السريع بعد مرور 24 إلى 36 شهراً بمجرد خروج السيارة من فترات التأجير طويل الأجل أو بعد انتهاء مواسم السياحة الكبرى.
- البيع بالتجزئة للأفراد بدلاً من المزادات بالجملة: أنشأت الشركات الكبرى معارض وصالات رقمية خاصة لبيع سيارات أساطيلها للمستهلك النهائي مباشرة مع توفير الفحص والضمان وخدمات التمويل، مما يتيح لها اقتناص فارق السعر (Retail Margin) الذي كان يذهب لتجار الجملة في المزادات التقليدية، محققة أرباحاً رأسمالية فورية تسجل في قائمة الدخل.
3. مصفوفة التحول الهيكلي: إعادة تموضع أساطيل التأجير في السعودية (2024 vs 2026)
| المحور التشغيلي والمالي | النموذج التقليدي (ما قبل 2025) | نموذج التوزيع المتوازن (واقع 2026) | الأثر الاقتصادي على هوامش الشركات |
| وزن التأجير قصير الأجل (B2C) | يستحوذ على 50% إلى 60% من الأسطول | تقليصه إلى 30% – 35% وحصره في المطارات والمواسم | حماية الشركة من حروب الأسعار وانخفاض الإشغال |
| وزن التأجير طويل الأجل (B2B) | يمثل 30% إلى 35% من الأسطول | رفعه إلى 50% – 55% وتوجيهه للمشاريع والجهات | تأمين استرداد رأس المال واستقرار التدفقات النقدية |
| مبيعات المستعمل (التخارج) | مزادات بالجملة كل 4 – 5 سنوات بأسعار مخصومة | صالات تجزئة رقمية خاصة كل 2 – 3 سنوات | تعظيم القيمة المتبقية (Residual Value) وتحقيق أرباح رأسمالية |
| نوعية المركبات المقتناة | تركيز مطلق على سيارات السيدان الاقتصادية | تنويع يركز على سيارات الدفع الرباعي والمعدات الخفيفة | تلبية متطلبات المقاولين والمشاريع الرأسمالية النائية |
| إدارة المخاطر والذمم | اعتمادات ائتمانية واسعة للأفراد | تدقيق مركزي، تفضيل السداد الرقمي الفوري وعقود المؤسسات | خفض وتيرة تراكم مخصصات الخسائر الائتمانية |
4. إدارة “دورة حياة الأسطول الدائرية” (Lifecycle Optimization)
الابتكار التشغيلي الحقيقي الذي تتبناه الشركات الكبرى لامتصاص ارتفاع النفقات التشغيلية يكمن في مسار التدوير الداخلي للمركبة:
- المرحلة الأولى (أول 6 إلى 12 شهراً): تشغيل السيارة الجديدة في قطاع التأجير قصير الأجل بالمطارات والمدن السياحية (الرياض، جدة، العلا) لجني أعلى عائد يومي ممكن في فترات ذروة الطلب والمواسم الترفيهية والفعاليات.
- المرحلة الثانية (الشهر 13 إلى 30): نقل السيارة نفسها إلى عقود التأجير التشغيلي طويل الأجل للشركات أو الخدمات اللوجستية وتطبيقات التوصيل بتعرفة مخفضة ومضمونة تغطي إهلاك الأصل بالكامل وتدر عائداً تشغيلياً مستقراً.
- المرحلة الثالثة (الشهر 31 إلى 36): سحب المركبة وإعادة تأهيلها في الورش المركزية التابعة للشركة، ثم عرضها في صالات بيع التجزئة للمستعمل مع باقات ضمان ممتد؛ لتحويل القيمة الدفترية المتبقية إلى سيولة نقدية عاجلة يُعاد ضخها كدفعة أولى لشراء أسطول جديد.
