


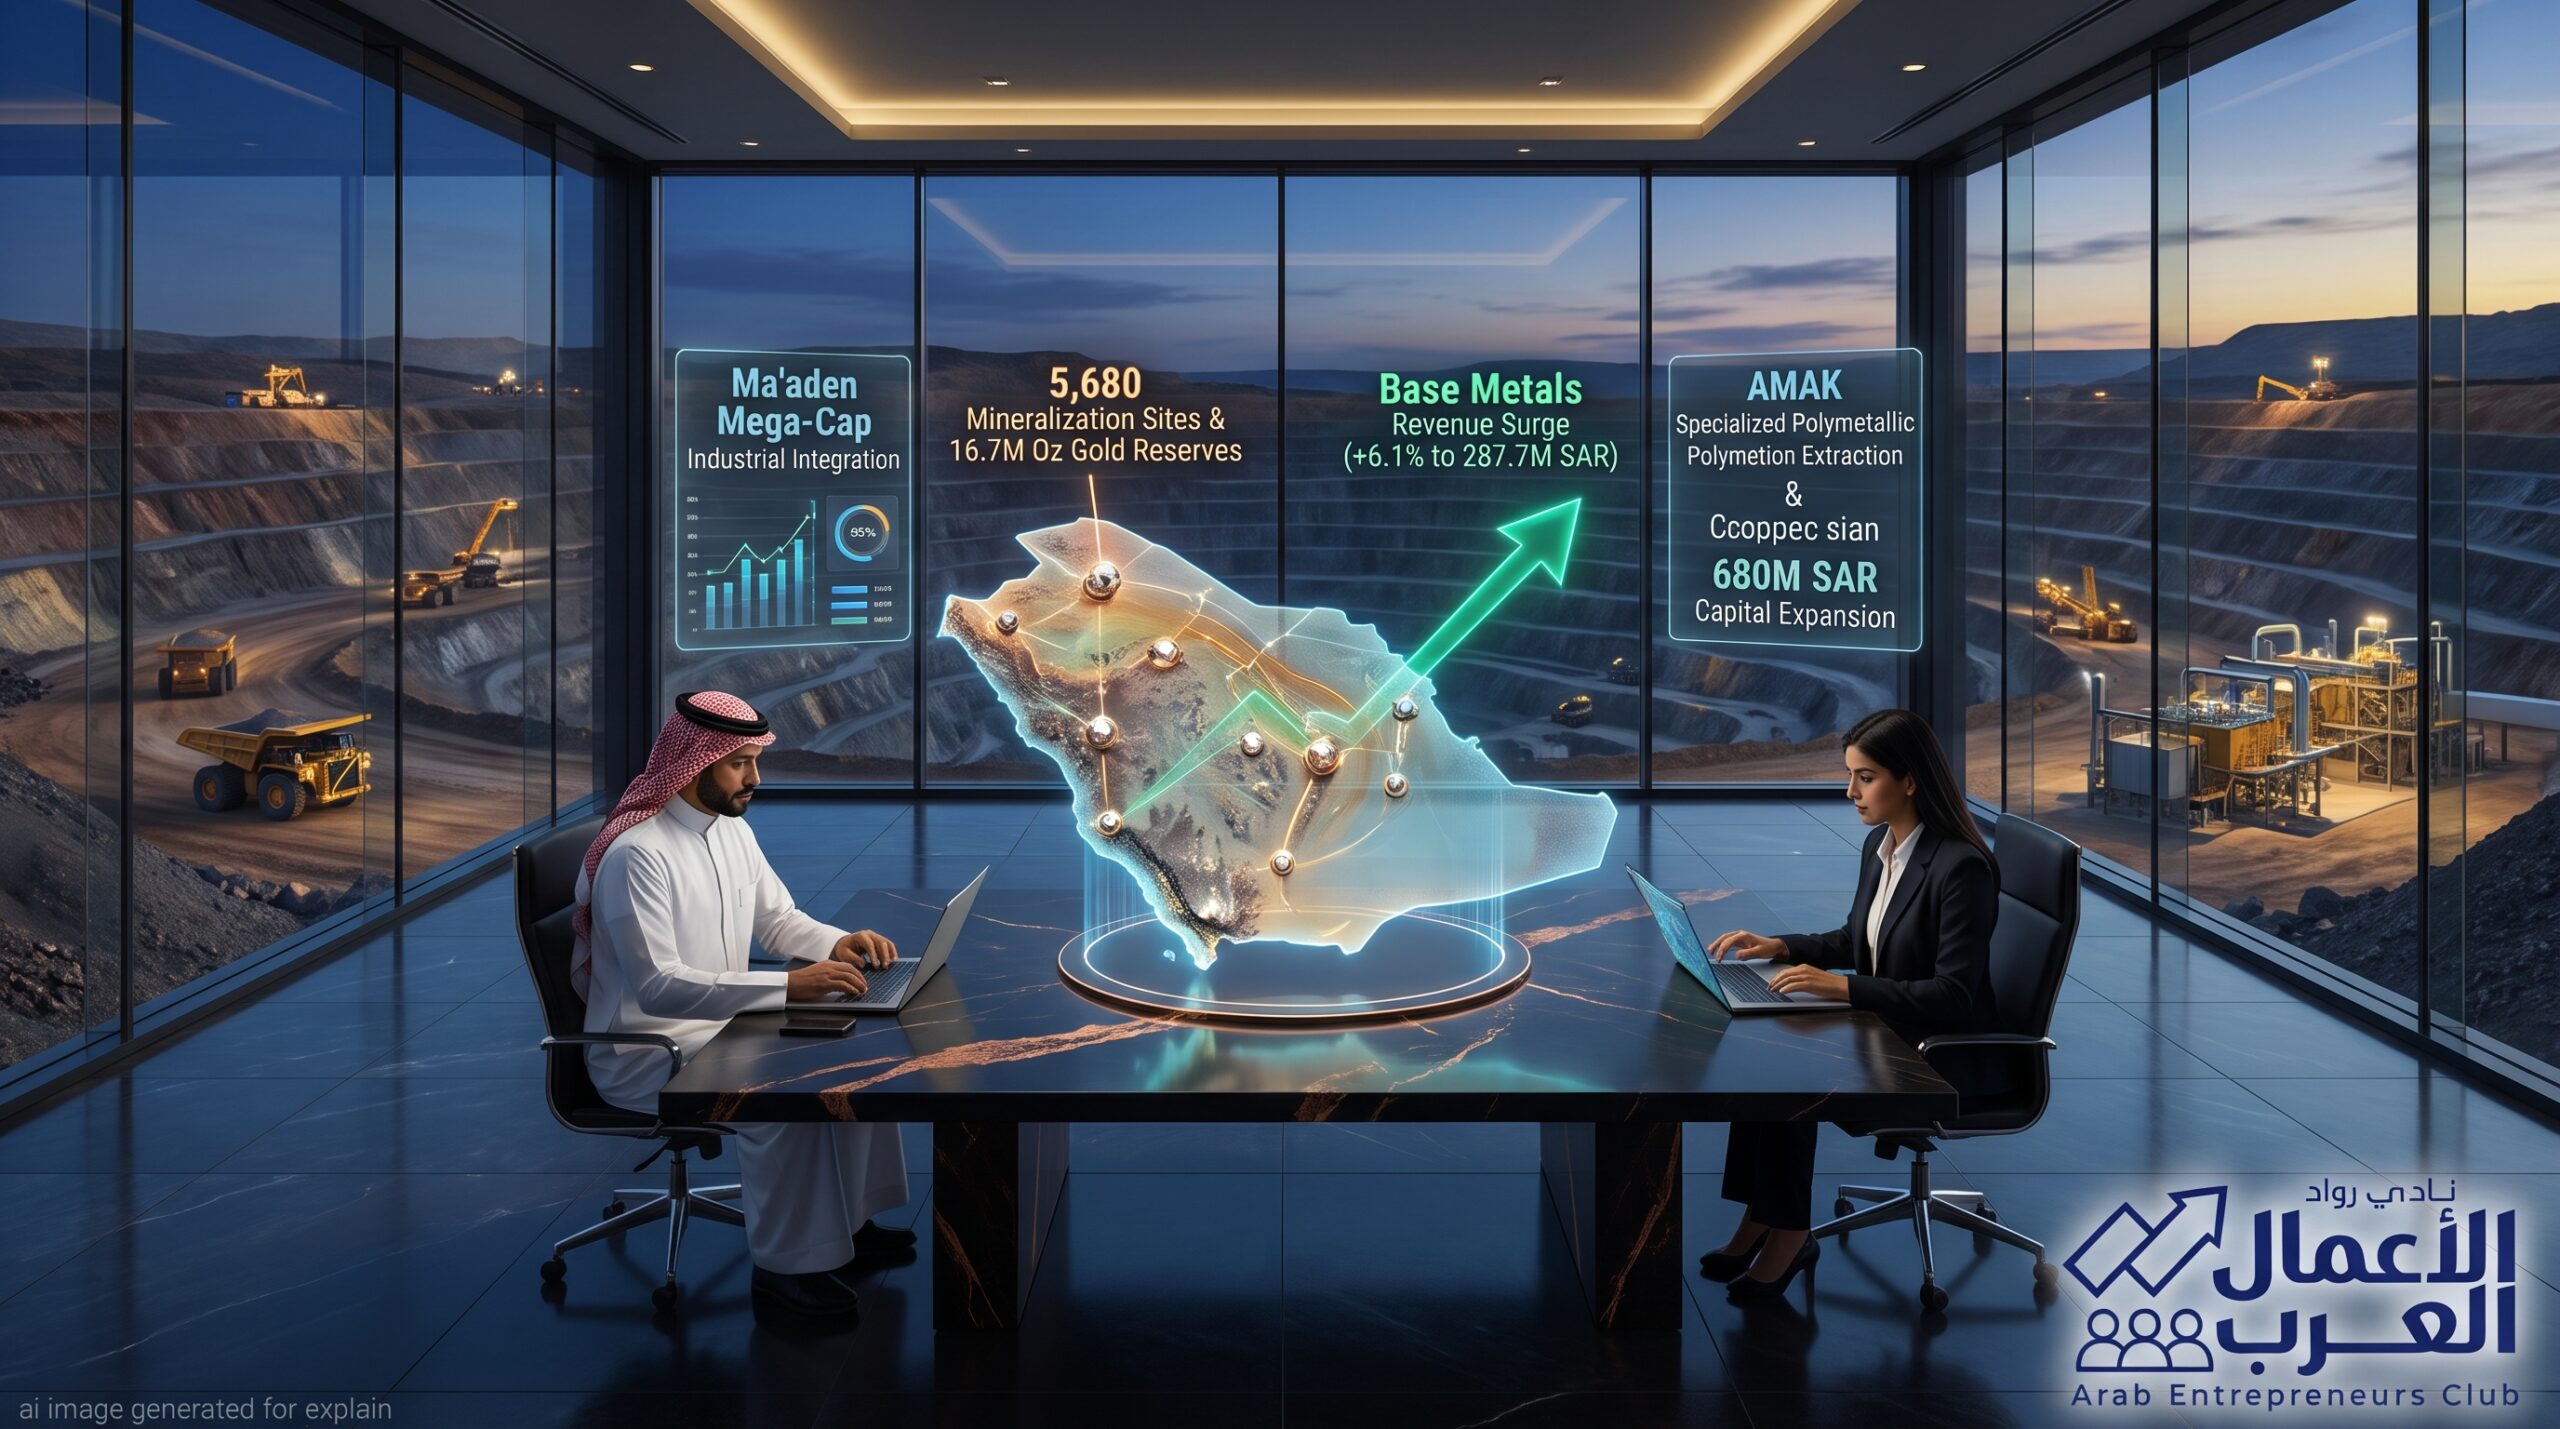
يمر قطاع التعدين في المملكة العربية السعودية بمرحلة إعادة تشكيل هيكلية؛ إذ لم يعد مجرد نشاط لاستخراج الخامات، بل تحول إلى الركيزة الثالثة للصناعة الوطنية بجانب النفط والبتروكيماويات ضمن مستهدفات «رؤية السعودية 2030».
وتكتسب هذه الاستراتيجية زخماً مضاعفاً بعد البيانات الرسمية الصادرة عن الهيئة العامة للإحصاء لعام 2025/2026، والتي كشفت عن رصد 5680 موقعاً للتمعدن (تمثل المعادن الفلزية 43% منها)، واحتياطيات مؤكدة بلغت 16.68 مليون أوقية من الذهب و720 ألف طن من النحاس و1.85 مليون طن من الزنك، بالتوازي مع قفزة بنسبة 21.8% في الرخص التعدينية السارية لتصل إلى 2925 رخصة.
غير أن قراءة النتائج المالية الفصلية لشركات التعدين المدرجة في السوق الرئيسية «تاسي» تكشف عن تباين جوهري بين طبيعة التسعير في الأسواق العالمية وكفاءة العمليات التشغيلية المحلية.
ففي الوقت الذي أظهرت فيه النتائج الأولية لشركة «أماك» (المصانع الكبرى للتعدين) عن الربع الثالث 2026 نمو الإيرادات بنسبة 6.1% إلى 287.7 مليون ريال مدعومة بارتفاع أسعار بيع النحاس والزنك والذهب عالمياً، تراجع صافي الربح بنسبة 26.8% إلى 59.5 مليون ريال بضغط من انخفاض كميات مبيعات الذهب وارتفاع تكاليف التشغيل والنفقات العمومية.
هذا التباين يضع استراتيجية التعدين السعودية أمام اختبارين متلازمين: الأول هو سرعة تحويل الرخص الاستكشافية في الدرع العربي إلى مناجم منتجة ذات درجات تركيز عالية (Ore Grade)، والثاني هو بناء تكامل صناعي بين نموذج عملاق التعدين الوطني «معادن» ونموذج المشغلين المتخصصين مثل «أماك».
1. مفارقة الذهب والنحاس: أسعار قياسية وتحديات في أحجام الإنتاج
تاريخياً، ارتبطت ربحية شركات التعدين الفلزي بالدورات السعرية في بورصة لندن للمعادن (LME). ورغم المكاسب السعرية القياسية التي سجلتها المعادن خلال 2026، كشفت نتائج «أماك» عن التحديات التشغيلية الحقيقية:
- تفاوت تركيز الخامات في المناجم الناضجة: تراجع كميات إنتاج الذهب في بعض المكامن القديمة فرض ضغطاً فورياً على هوامش مجمل الربح (تراجع 15.5% إلى 102.8 مليون ريال). فالمناجم القديمة تتطلب حفر أعماق أكبر واستخراج كميات صخور أضخم للوصول إلى نفس جرامات الذهب، مما يرفع تكلفة النقد المستدام (AISC).
- النحاس والزنك كحزام أمان تشغيلي: عوض ارتفاع مبيعات وأسعار النحاس والزنك جانباً كبيراً من هبوط كميات الذهب؛ فالنحاس تحديداً يشهد طلباً هيكلياً عالمياً مدفوعاً بالتحول نحو الطاقة المتجددة وشبكات الكهرباء ومصانع السيارات الكهربائية في المملكة (مثل مشاريع «سير» و«لوسيد»).
2. ثنائية المشهد: نموذج «معادن» الشامل مقابل نموذج «أماك» الرشيق
يرسم التحليل المالي نمطين متكاملين لإدارة موارد الدرع العربي:
أ. شركة «معادن»: العملاق السيادي وسلاسل القيمة المغلقة
- الاستراتيجية: تركز «معادن» على المشاريع الضخمة التي تتطلب استثمارات رأسمالية (CapEx) بمليارات الريالات؛ مثل تطوير مكامن الفوسفات والألمنيوم، والشراكات الدولية عبر «منارة للمعادن» للاستحواذ على حصص في أصول تعدينية عالمية، وقيادة التنقيب في الأحزمة التعدينية الكبرى في الدرع العربي (منصورة ومسرة).
- الميزة التنافسية: قدرة على بناء منظومات متكاملة تبدأ من المنجم وتصل إلى المصانع النهائية (من البوكسيت إلى رقائق الألمنيوم، ومن الفوسفات إلى الأسمدة الفوسفاتية التي تصدر 6.4 مليون طن سنوياً).
ب. شركة «أماك»: التخصص التعديني والمرونة الجغرافية
- الاستراتيجية: تعمل كنموذج استخراجي مركز (Pure-Play Mining) يركز على مناجم الذهب والمعادن الأساسية متعددة الفلزات (Polymetallic) في جنوب وغرب المملكة (منجم المصانع وحجaction).
- التحول الرأسمالي: تعكس موافقة هيئة السوق المالية لـ «أماك» على زيادة رأس مالها بقيمة 680 مليون ريال إدراكاً لضرورة تعزيز السيولة الذاتية لتسريع أعمال الحفر والتوسع في رخص الاستكشاف الممنوحة حديثاً، لتفادي تراجع الإنتاج واستبدال الاحتياطيات المستنزفة (Reserve Replacement).
3. مصفوفة المقارنة الاستراتيجية: إدارة أصول التعدين الفلزي في المملكة
| المحور الاستراتيجي | نموذج «أماك» (المصانع الكبرى) | نموذج «معادن» (العملاق الوطني) | الأثر الاقتصادي على مستهدفات 2030 |
| محفظة المعادن المستهدفة | الذهب، النحاس، الزنك، والفضة | الذهب، الألمنيوم، الفوسفات، والمعادن الحرجة عالمياً | تنويع الصادرات غير النفطية وبناء مخزون استراتيجي |
| هيكل الإنفاق الرأسمالي (CapEx) | زيادة رأس مال بـ 680 مليون ريال لتطوير المناجم القائمة | برامج إنفاق مليارية وشراكات دولية عبر «منارة» | جذب رؤوس الأموال وتكثيف رخص الاستكشاف |
| حساسية الربحية لأسعار السلع | تأثر مباشر وتذبذب فصلي (تراجع الأرباح 26.8% بالربع الثالث) | تحوط عبر تنوع المحفظة وصناعات التحويل اللاحقة | توازن التدفقات النقدية أمام دورات أسواق السلع |
| التكامل مع الصناعات المحلية | بيع مركزات المعادن للأسواق المحلية والدولية | ربط الخام بمجمعات رأس الخير والمدن الصناعية | توفير المدخلات لمصانع السيارات الكهربائية والكابلات |
| الحوافز والتكاليف التنظيمية | استفادة فورية من خفض رسوم الامتياز التعديني | قيادة الاستكشاف بدعم المسح الجيولوجي السيادي | خفض التكلفة الحدية للاستخراج في الدرع العربي |
4. محركات التحول القادم: من بيع المركزات إلى الصهر والتكرير المحلي
لضمان استدامة ربحية شركات التعدين وحمايتها من تقلبات الأسواق العالمية، تتجه البوصلة نحو ثلاث أولويات تنظيمية وتشغيلية:
- توطين مصاهر النحاس والزنك: تصدير الخامات على شكل مركزات (Concentrates) يترك القيمة المضافة الأكبر للمصاهر الخارجية في آسيا وأوروبا. بناء مصاهر وصالات تكرير وطنية مشتركة بين «معادن» و«أماك» والقطاع الخاص سيرفع هوامش الربح الإجمالية للمشغلين ويؤمن النحاس لمصانع الكابلات والسيارات الكهربائية السعودية مباشرة.
- برامج استكشاف “أعماق الدرع العربي”: معظم الاكتشافات الحالية (5680 موقعاً) مبنية على تمعدنات سطحية أو متوسطة العمق؛ مما يتطلب إدخال تقنيات المسح الجيوفيزيائي المتقدم والذكاء الاصطناعي لحفر أعماق تتجاوز 1000 متر تحت السطح لرفع جودة الخام المستخرج وتخفيض تكلفة الطن.
- خفض كلفة الطاقة والمياه عبر الهيدروجين والطاقة النظيفة: تمثل مصاريف المرافق ومعالجة المياه في المناطق النائية بالدرع العربي الجزء الأكبر من مصاريف التشغيل؛ وربط المناجم بمحطات الطاقة الشمسية ومشاريع التحلية سيوفر هوامش أمان مستدامة للشركات وقت هبوط أسعار المعادن.
