


في أسواق الأسهم العقارية التقليدية، يواجه المستثمر الفرد عادةً معضلة الاختيار بين نوعين متناقضين من الشركات: إما «مطور عقاري بحت» يركب موجات الصعود ويجني أرباحاً رأسمالية خيالية وقت ازدهار المبيعات على الخارطة لكنه ينزف بشدة حين تهدأ دورة الشراء، أو «صناديق ريت وأصول مدرّة للدخل» تمنح توزيعات منتظمة ومستقرة لكنها تفتقر إلى محركات مضاعفة القيمة والنمو الرأسمالي السريع.
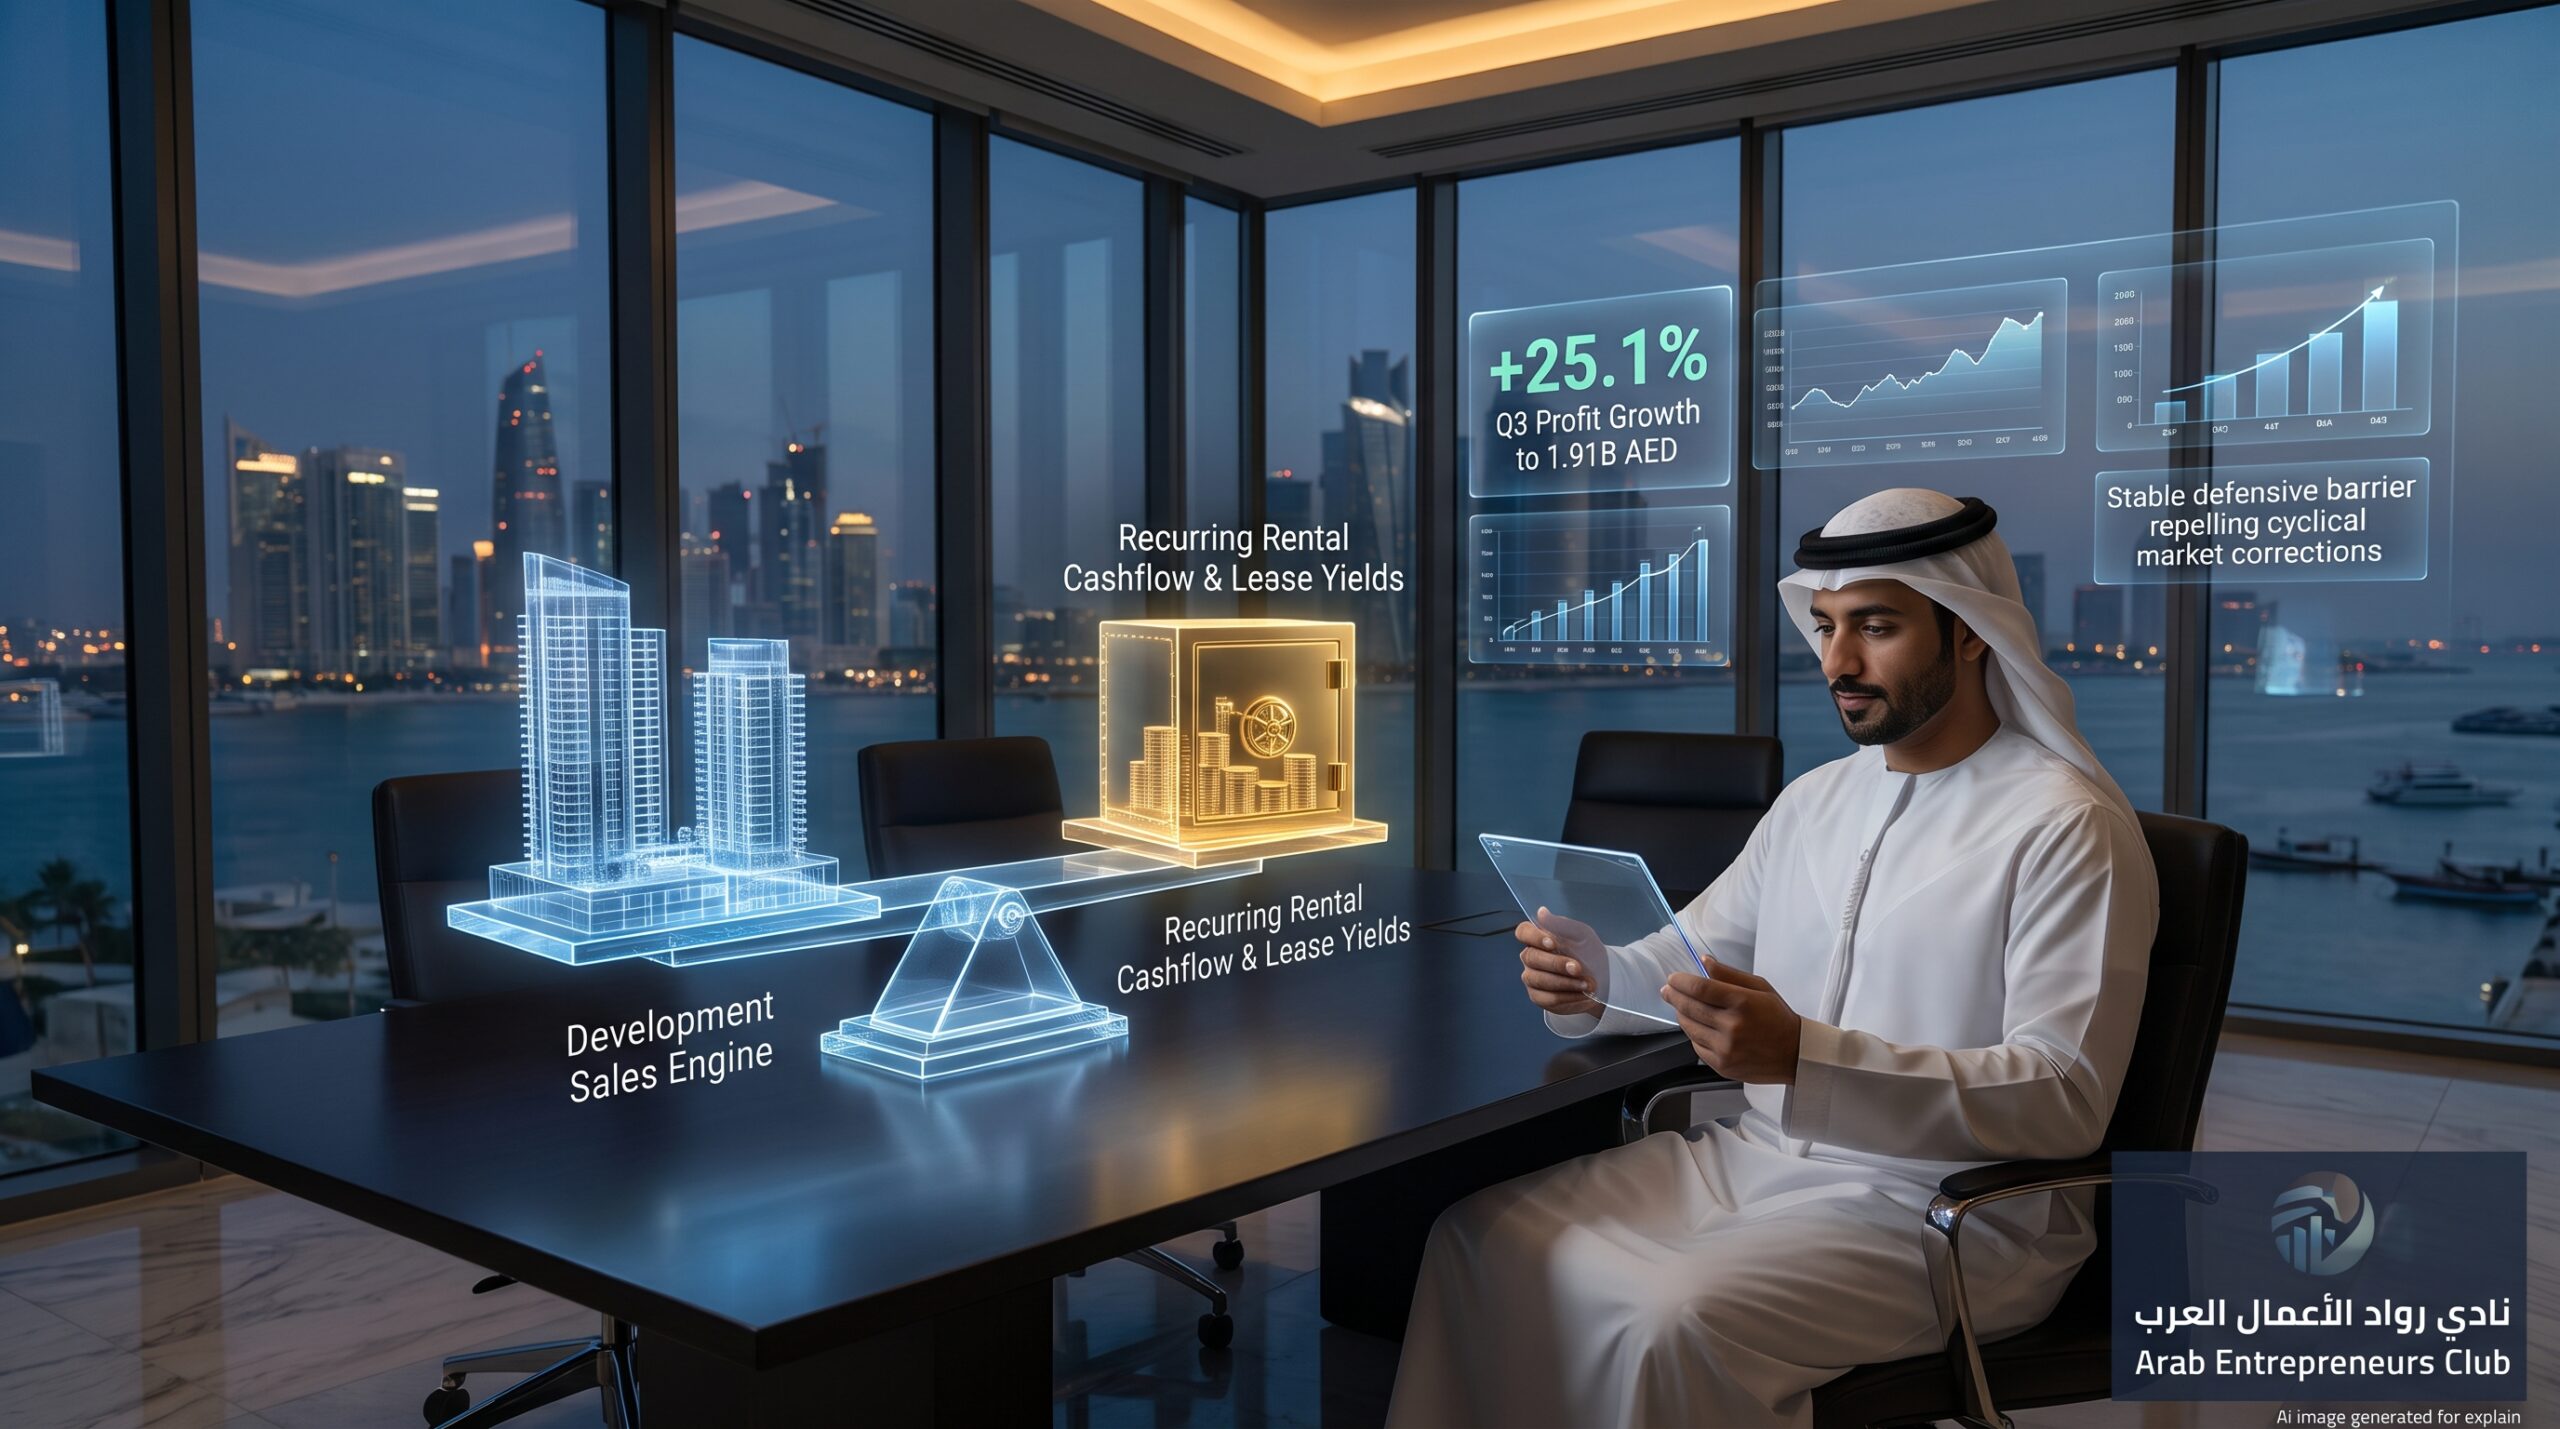
هنا يبرز سهم شركة «الدار العقارية» (المدرج في سوق أبوظبي للأوراق المالية تحت الرمز ALDAR) كأحد أبرز نماذج «المحفظة العقارية الهجينة» (Hybrid Real Estate Model) في المنطقة؛ وهو ما جسدته نتائجه المالية للربع الثالث من عام 2026، حيث قفز صافي ربح المساهمين بنسبة 25.1% ليصل إلى 1.913 مليار درهم، مدعوماً بارتفاع الإيرادات ودخل الإيجار بنسبة 16.4% إلى 9.35 مليار درهم، وتجاوز صافي أرباح تسعة أشهر حاجز 6.12 مليار درهم.
فما سر هذا الهيكل التشغيلي المزدوج، وكيف يوفر شبكة أمان تلقائية تحمي محفظة المستثمر الفرد في أوقات تباطؤ المبيعات وتصحيح الأسواق؟
1. المحرك الأول: «الدار للتطوير».. قاطرة اقتناص السيولة في قمم الدورات
يمثل ذراع التطوير البيعي محرك التوسع الرأسمالي وتوليد السيولة النقدية الضخمة:
- تسييل الأراضي وهوامش التطوير: يركز على بيع الأراضي والمشاريع الفاخرة على الخارطة في الوجهات السياحية والاستثمارية الرائدة (مثل جزر ياس والسعديات)، مما يولد تدفقات نقدية فورية وهوامش ربح إجمالية تتجاوز 30%.
- المرونة الجغرافية للتحوط من التباطؤ المحلي: كشفت نتائج 2026 أنه عندما هدأت وتيرة المبيعات المحلية داخل الإمارات مقارنة بالأرقام التاريخية للعام السابق، شكلت الأذرع الدولية التابعة للشركة—مثل «سوديك» في مصر و«لندن سكوير» في بريطانيا—مصدراً بيعياً موازياً امتص التراجع المحلي وخفف من حدته.
2. المحرك الثاني: «الدار للاستثمار».. وسادة الأمان والتدفق النقدي المتكرر
حين تصطدم أسواق التطوير البيعي بارتفاع أسعار الفائدة أو هدوء الطلب على شراء العقارات السكنية، يتدخل الذراع الاستثماري كـ “ممتص صدمات” يحافظ على استمرارية الأرباح والتوزيعات:
- محفظة أصول تجارية ولوجستية ومكتبية عالية الإشغال: تستحوذ الشركة على أصول نوعية مدرة للدخل، تشمل مراكز التسوق الكبرى (مثل ياس مول)، والأبراج المكتبية من الدرجة الممتازة (Prime Grade A) في سوق أبوظبي العالمي (ADGM)، ومستودعات التخزين الحديثة، والفنادق العالمية.
- إيرادات إيجارية تعاقدية طويلة الأجل: عقود الإيجار الممتدة مع جهات حكومية وشركات عالمية متعددة الجنسيات تضمن تدفقات نقدية مستمرة لا ترتبط بمزاج المشتري الفرد أو تقلبات التمويل العقاري السكني، بل تنمو مع زيادة التضخم بفضل بنود التعديل الدوري في العقود.
- عوائد السيولة والتمويل النقدي: ارتفاع إيرادات التمويل بنسبة 30.9% إلى نحو 274.8 مليون درهم في الربع الثالث يعكس الاستفادة المباشرة من أرصدة النقد الضخمة وإدارتها بعوائد مرتفعة، مما يعزز هوامش الأمان دون الحاجة لتوسيع الاقتراض.
3. مصفوفة المقارنة الاستثمارية: لماذا يتفوق “النموذج الهجين” على المطور النقي والصناديق العقارية؟
يوضح الجدول التالي كيف يتعامل نموذج «الدار» مع سيناريوهات الأسواق المختلفة مقارنة بالنماذج العقارية المنافسة:
| سيناريو السوق وحالة الدورة | شركة تطوير عقاري تقليدي (Pure Developer) | صندوق ريت / أصول دخل متكرر (REIT) | نموذج «الدار العقارية الهجين» (Hybrid) |
| ذروة الطفرة العقارية وصعود المبيعات | أرباح قياسية وسيولة فائضة ونمو سعري سريع | نمو هادئ ومحدود بأسقف عقود الإيجار القائمة | يقتنص الطفرة عبر ذراع التطوير وتضخيم الإيرادات النقدية |
| مرحلة التباطؤ وارتفاع الفائدة | هبوط حاد في المبيعات، تأخر تسليمات، وضغط ديون | استقرار التدفقات النقدية واستمرار التوزيعات | صمود أرباح التشغيل بفضل تغطية محفظة الإيجارات لنفقات الشركة |
| طبيعة العائد للمستثمر الفرد | مكاسب رأسمالية متقلبة ومخاطر حجب التوزيعات | دخل دوري منتظم مع غياب شبه كامل لنمو السهم | توازن ذكي: نمو رأسمالي طويل الأجل + عائد نقدي سنوي مستدام |
| القدرة على إعادة تدوير رأس المال | يعتمد كلياً على بيع مشاريع جديدة للاستمرار | مقيد بنسب توزيع أرباح إجبارية تحول دون التوسع | مرونة ذاتية: أرباح التطوير تمول بناء أصول تجارية جديدة ترفع الإيجارات |
4. كيف يقرأ المستثمر الفرد سهم الدار في محفظته الخاصة؟
- استقرار الأداء في فترات الشك الاقتصادي: احتواء الشركة على أصول إيجارية مدرة للدخل بقيمة عشرات المليارات يضع “أرضية صلبة” (Valuation Floor) لسعر السهم؛ إذ يصعب هبوط القيمة السوقية للشركة دون القيمة الصافية لأصولها الحقيقية المستأجرة بالكامل.
- استثمار الفوائض في تصحيحات السوق: في أوقات الركود، لا تلجأ الشركات الهجينة لبيع أصولها بأسعار بخسة؛ بل تستخدم التدفقات النقدية المتولدة من الإيجارات لاقتناص أراضٍ جديدة بأسعار مخصومة استعداداً للدورة الصاعدة القادمة.
- تطبيق استراتيجية الاحتفاظ وإعادة استثمار التوزيعات (DGI): يُعد السهم خياراً ملائماً لمحافظ النمو المتوازن؛ فالتوزيعات النقدية السنوية توفر سيولة حية يمكن للمستثمر إعادة ضخها في السهم أو توظيفها في أدوات استثمارية موازية.
