


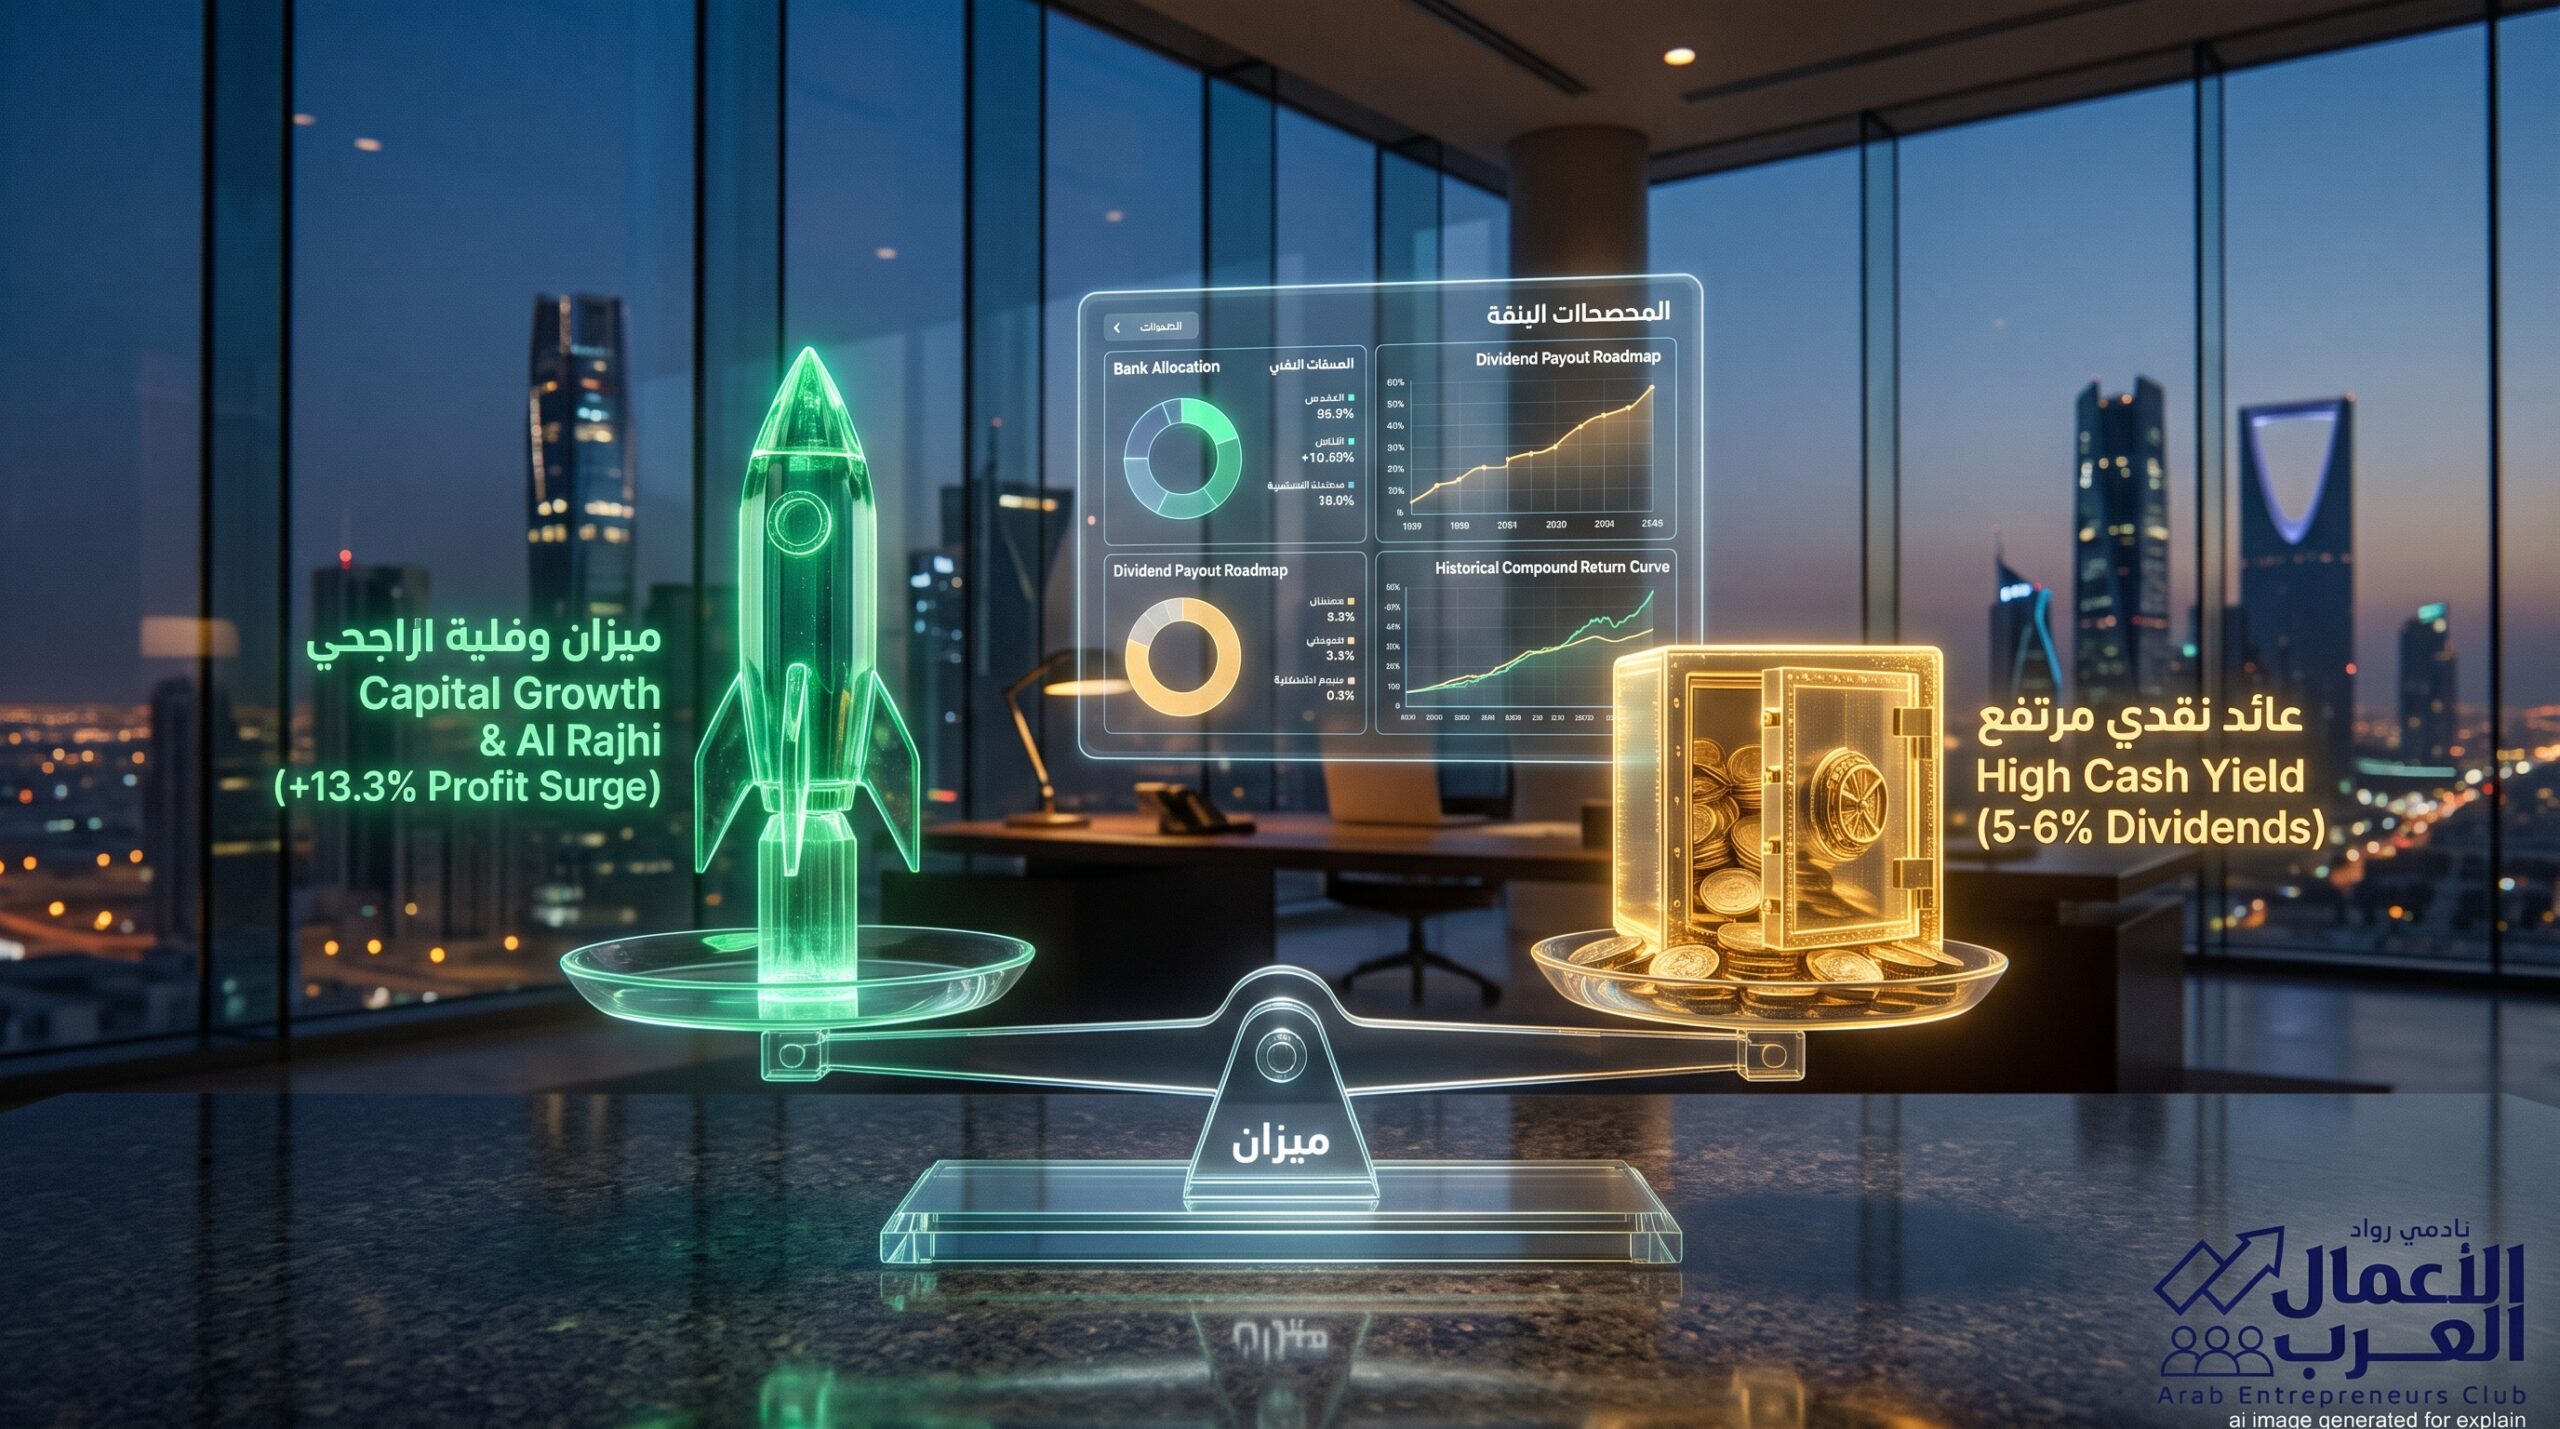
مع إفصاح البنوك العشرة المدرجة في السوق المالية السعودية («تاسي») عن أرباح تاريخية مجمعة بلغت 73.58 مليار ريال (نحو 19.62 مليار دولار) خلال الأشهر التسعة الأولى من عام 2026، واقتراب القطاع من كسر حاجز 100 مليار ريال بنهاية العام، يقف المستثمر الفرد أمام مفترق طرق استثماري حاسم داخل محفظته.
يقود هذا المشهد انقسام واضح في فلسفة الاستثمار المصرفي: من جهة، يقف سهم «مصرف الراجحي» مغرداً كـ «ماكينة نمو رأسمالي» بعد تحقيقه أرباحاً بلغت 20.87 مليار ريال بنمو سنوي قوي قارب 13.3%.
ومن جهة أخرى، تبرز بنوك كبرى ومصارف متوسطة مثل «البنك الأهلي السعودي»، و«بنك الرياض»، و«البنك السعودي الأول (SAB)»، و«البنك العربي الوطني (anb)» كـ «قلاع للدخل السلبي والتوزيعات النقدية السخية».
كيف يفك المستثمر الفرد هذه المعادلة، وأيهما يخدم أهدافه المالية في ظل تحركات أسعار الفائدة والسيولة؟
1. سهم «مصرف الراجحي»: رهان على “النمو ومضاعفة رأس المال”
يُعد «الراجحي» سهم النمو الأبرز في القطاع المصرفي الإقليمي، وتستند جاذبيته الاستثمارية إلى ثلاث ركائز فريدة:
- حاجز السيولة المجانية (Low Cost of Funds): يستحوذ المصرف على الحصة الكبرى من الحسابات الجارية غير المدفوعة الفائدة للأفراد؛ ما يمنحه ميزة تكلفة تمويل منخفضة للغاية تعزز هامش الفائدة الصافي (NIM) حتى عندما تشتد المنافسة على الودائع.
- إعادة استثمار الأرباح وتوسيع رأس المال: يفضل المصرف احتجاز حصة معتبرة من أرباحه السنوية لإعادة ضخها في محفظته الائتمانية والتوسع السريع في إقراض الشركات ومشاريع رؤية 2030، أو منح أسهم منحة مجانية للمساهمين عبر رسملة الأرباح، بدلاً من توزيعها نقداً بنسب مرتفعة.
- مكرر ربحية أعلى ومردود توزيعات أقل: يبلغ عائد التوزيعات النقدية (Dividend Yield) للراجحي تاريخياً ما بين 2.5% إلى 3.5% سنوياً، وهو عائد منخفض نسبياً لمستثمري الدخل، لكنه يعوض ذلك بـ «عائد كلي» (Total Return) متفوق عبر الارتفاع المستمر في السعر السوقي للسهم عبر السنوات.
الملف الأنسب لسهم الراجحي: المستثمر الشاب أو صاحب الأفق الزمني الطويل (5 – 10 سنوات فأكثر) الذي لا يحتاج إلى دخل نقدي فوري، بل يسعى لتعظيم ثروته الرأسمالية عبر نمو الأرباح ومنح الأسهم.
2. أسهم التوزيعات النقدية (الأهلي، الرياض، الأول، العربي): رهان على “التدفق النقدي والتقييمات الدفاعية”
في المقابل، تمثل مصارف مثل «الأهلي السعودي» (أرباح 19.48 مليار ريال)، و«بنك الرياض» (أرباح 8.13 مليار ريال)، والمصارف التي توازن بين تمويل الشركات الكبرى وتكلفة التمويل المؤسسي خياراً مريحاً لعشاق الدخل المنتظم:
- عوائد توزيعات مرتفعة وجاذبة: توفر هذه الأسهم عوائد توزيعات نقدية تراوح بين 4.5% إلى 6% سنوياً عند الأسعار الحالية، متفوقة على العائد النقدي للراجحي بنحو الضعف.
- مكررات ربحية معتدلة ومضاعف قيمة دفترية منخفض: تتداول هذه الأسهم بمكررات ربحية (P/E) ومضاعف قيمة دفترية (P/B) أكثر جاذبية وتحفظاً، مما يوفر للمستثمر «هامش أمان» (Margin of Safety) أعلى ضد التقلبات الحادة والتراجعات المفاجئة في المؤشر العام.
- إمكانية إعادة استثمار الكاش ذاتياً: يمنحك التوزيع النقدي ربع السنوي أو نصف السنوي مرونة استخدام الكاش بانتظام لسداد التزامات شخصية، أو إعادة شراء أسهم إضافية بأسعار منخفضة وقت هبوط السوق لمضاعفة تأثير العائد التراكمي.
الملف الأنسب لأسهم التوزيعات: المتقاعدون، وصناديق العائلات، والمستثمرون الباحثون عن تدفقات نقدية منتظمة لتعزيز الدخل السلبي دون الحاجة لتسييل أي جزء من أصل المحفظة.
3. مصفوفة المقارنة الاستثمارية: الراجحي في مواجهة أبطال التوزيعات
يوضح الجدول التالي الفروق الجوهرية لمساعدة المستثمر على تحديد الخيار الأنسب لهيكلة محفظته:
| المؤشر الاستثماري | سهم مصرف الراجحي (نموذج النمو) | أسهم بنوك التوزيعات (الأهلي، الرياض، الأول) |
| محرك الربحية الأساسي | قطاع التجزئة والودائع منعدمة التكلفة ونمو الإقراض السريع | إقراض الشركات والمشاريع السيادية والعمولات المصرفية |
| معدل نمو الأرباح (9 أشهر 2026) | +13.3% (أعلى نمو بالقطاع) | +4.5% إلى +4.6% (نمو متزن ومستقر) |
| العائد النقدي السنوي المتوقع (Yield) | 2.8% – 3.5% | 4.5% – 6.0% |
| مستوى التقييم السوقي (P/E & P/B) | يتداول بعلاوة تقييم مستمرة (Premium) لجودة الأصول | يتداول بمكررات مغرية وهوامش خصم جاذبة للمؤسسات |
| طبيعة العائد للمساهم | مكاسب رأسمالية سوقية + أسهم منحة محتملة | تدفقات نقدية دورية تدخل الحساب البنكي مباشرة |
| الحساسية لتقلبات السوق | يتحرك كقائد للمؤشر بحساسية عالية لصعود وهبوط تاسي | أداء دفاعي صلب يحد من خسائر الهبوط بفضل قوة التوزيع |
