


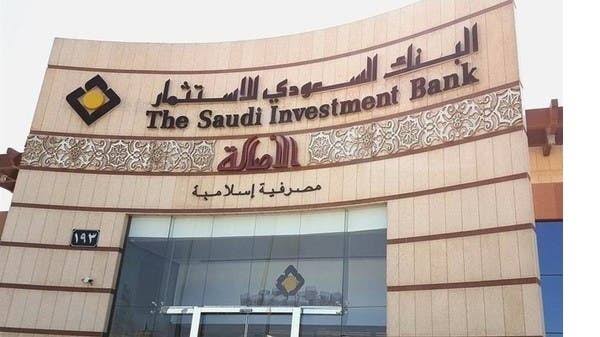
في مشهد مصرفي يتسم بتقلبات أسعار الفائدة والضغوط التضخمية وتحديات سلاسل الإمداد العالمية، تواجه البنوك عادة معادلة صعبة: إما التوسع في الإقراض وتحمل مخاطر تعثر أعلى تلتهم الأرباح عبر المخصصات، أو الانكماش لحماية رأس المال مع التضحية بمعدلات النمو.
غير أن مسيرة «البنك السعودي للاستثمار» (SAIB) على مدار العامين الأخيرين—والتي توجت بنتائج مالية متينة للأشهر التسعة الأولى من عام 2026 بأرباح بلغت 1.56 مليار ريال ومحفظة ودائع تخطت 120.8 مليار ريال—قدمت درساً عملياً في كيفية كسر هذه المعادلة؛ حيث نجح البنك في دفع أرباحه التراكمية للصعود بالتوازي مع خفض مستمر في صافي مخصصات خسائر الائتمان.
استبدال “العلاج بعد التعثر” بالتقييم التنبؤي الذكي
لم يكن تراجع مخصصات الائتمان بنسبة 11% في الربع الثالث و2.3% خلال تسعة أشهر وليد الصدفة، بل جاء ثمرة تحول هيكلي في فلسفة إدارة المخاطر.
انتقل البنك مبكراً من نماذج معالجة التعثر التقليدية بعد حدوثه إلى تبني أنظمة التدقيق الائتماني الاستباقي المدعومة بنماذج التنبؤ بالتدفقات النقدية تحت المعيار المحاسبي الدولي (IFRS 9).
ومن خلال الفحص المعمق للملاءة المالية للشركات قبل منح الائتمان، استطاع البنك غربلة طلبات التمويل واستبعاد القطاعات الأكثر حساسية لصدمات التكلفة، مما رفع جودة القروض والسلف (التي بلغت 119 مليار ريال) وخفض القروض المتعثرة (NPLs) إلى مستويات قياسية.
التركيز على التمويل المؤسسي عالي الجدارة والمشاريع السيادية
اعتمد البنك استراتيجية تموضع انتقائية للغاية تركزت على المشاريع ذات التدفقات النقدية المضمونة وشبه الحكومية المرتبطة بركائز «رؤية السعودية 2030».
وبدلاً من ملاحقة هوامش الربح المرتفعة في القروض الاستهلاكية مرتفعة المخاطر، وجّه البنك كتلته التمويلية نحو الشركات الصناعية واللوجستية والخدمية الكبرى، مع ربط التسهيلات بعقود تشغيلية ومستخلصات مباشرة، هذه الاستراتيجية ضمنت دورة تحصيل نقدية منتظمة، وجعلت محفظة الإقراض محصنة ضد التعثرات الفجائية حتى مع تغير وتيرة دورات السياسة النقدية.
