

من منصات ناشئة وبضعة مستثمرين قبل سنوات، إلى مليارات الريالات والدراهم اليوم؛ يشهد قطاع التمويل الجماعي (Crowdfunding) في دول الخليج تحولاً جذرياً أعاد تشكيل آليات الاستثمار للأفراد وتمويل الشركات. هذا التطور السريع لم يعد يقتصر على تمويل المشاريع، بل امتد لابتكار نماذج مالية غير مسبوقة، تتيح للمستثمر البسيط امتلاك “متر واحد” في عقار، أو تقسيم استثمار ضخم بين مئات الأشخاص.
السعودية: 11 مليار ريال عبر التمويل الجماعي بالدين
تُقدم المملكة العربية السعودية النموذج الأبرز لنجاح التمويل الجماعي بالدين. ووفقاً لأحدث بيانات البنك المركزي السعودي (سامبا) في يونيو 2026، بلغت التمويلات التراكمية المقدمة عبر منصات التمويل الجماعي نحو 11 مليار ريال (2.93 مليار دولار) منذ انطلاق النشاط في 2016.
ويعتمد هذا النموذج على جمع الأموال عبر منصات إلكترونية مرخصة لتوفير السيولة للشركات، بدلاً من الاعتماد الكلي على القروض المصرفية. ويستمر هذا القطاع بالنمو بدخول شركات جديدة، مثل منح ترخيص لـ “منصة همة للتمويل” في يوليو 2026، حيث يسمح النظام بتقديم تمويل يصل إلى 7.5 مليون ريال للمنشأة الواحدة.
الإمارات: “اشترِ متراً” وثورة الاستثمار العقاري الجزئي
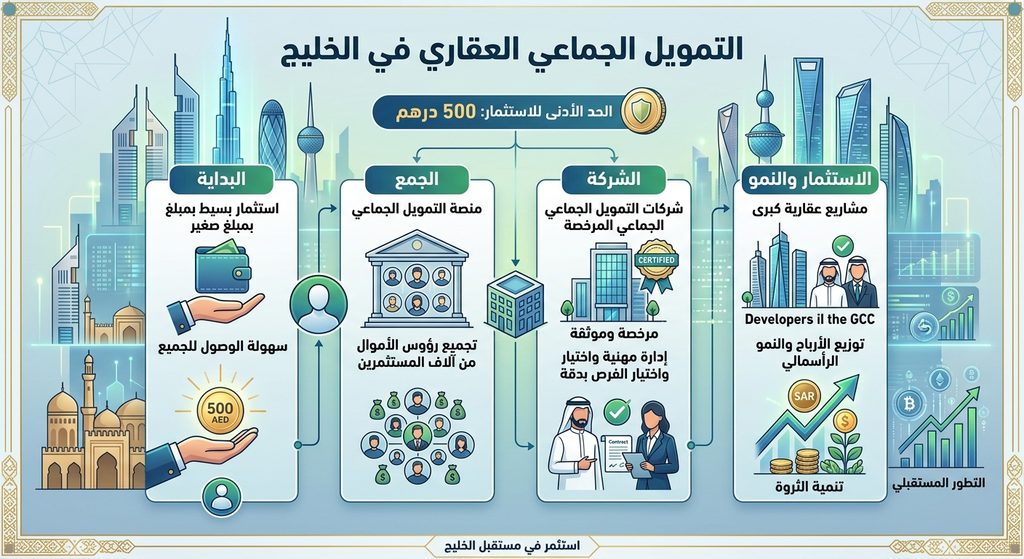
إذا كانت السعودية تقود تمويل الشركات، فإن دبي أصبحت المختبر الإقليمي لنموذج “الاستثمار العقاري الجزئي”. الفكرة تعتمد على التجزئة؛ فبدلاً من دفع مليون درهم لشراء شقة، يمكن للمستثمر البدء بـ 500 درهم فقط ليمتلك حصة اقتصادية في العقار عبر منصات مثل “ستيك” (Stake).
وقد نجحت منصة “ستيك” وحدها منذ 2021 وحتى أغسطس 2026 في تمويل 653 عقاراً في دبي، موزعة على 43 منطقة، بقيمة إجمالية للعقارات الممولة بلغت 1.5 مليار درهم (شاملة السعودية والإمارات)، وقامت بتوزيع عوائد تجاوزت 225 مليون درهم للمستثمرين.
المرحلة القادمة: ترميز العقارات (Blockchain) والسوق الثانوية
تتجه دبي في 2026 نحو آفاق أبعد عبر “الترميز العقاري” (Tokenization). وتقوم دائرة الأراضي والأملاك في دبي بتطوير هذا المشروع ليكون الأول من نوعه في الشرق الأوسط، مستخدماً تقنية “بلوك تشين” لتحويل الحقوق العقارية إلى رموز رقمية قابلة للتداول.
وفي فبراير 2026، أطلقت الدائرة المرحلة الثانية التجريبية التي شملت إعادة بيع نحو 7.8 مليون رمز عقاري في “سوق ثانوية”. هذا التطور يعالج التحدي الأكبر للاستثمار الجزئي وهو “السيولة”، حيث أصبح بإمكان المستثمر بيع حصته المرمزة متى أراد الخروج من الاستثمار، بدلاً من انتظار دورة بيع العقار بالكامل.
الدوافع خلف هذه الطفرة والمخاطر المحتملة
يعود هذا النمو الصاروخي إلى عدة عوامل، أبرزها تطور الخدمات المالية الرقمية (FinTech)، سعي الحكومات لتنويع مصادر التمويل، والارتفاع الكبير في أسعار العقارات الذي صعّب الشراء المباشر للأفراد.
ورغم هذه التسهيلات، يؤكد الخبراء أن الفرصة لا تلغي المخاطر؛ فالتمويل الجماعي بالدين يحمل احتمالية تعثر الجهة المقترضة، والاستثمار العقاري يتأثر بنسب الإشغال ورسوم الإدارة وصعوبة التخارج الفوري في بعض الأحيان. ولضبط هذه المخاطر، تضع الجهات التنظيمية، مثل البنك المركزي السعودي، قيوداً صارمة، منها ألا تتجاوز مساهمة الفرد 25% من قيمة التمويل المطلوب، وبحد أقصى 250 ألف ريال لإجمالي تمويلاته.
