
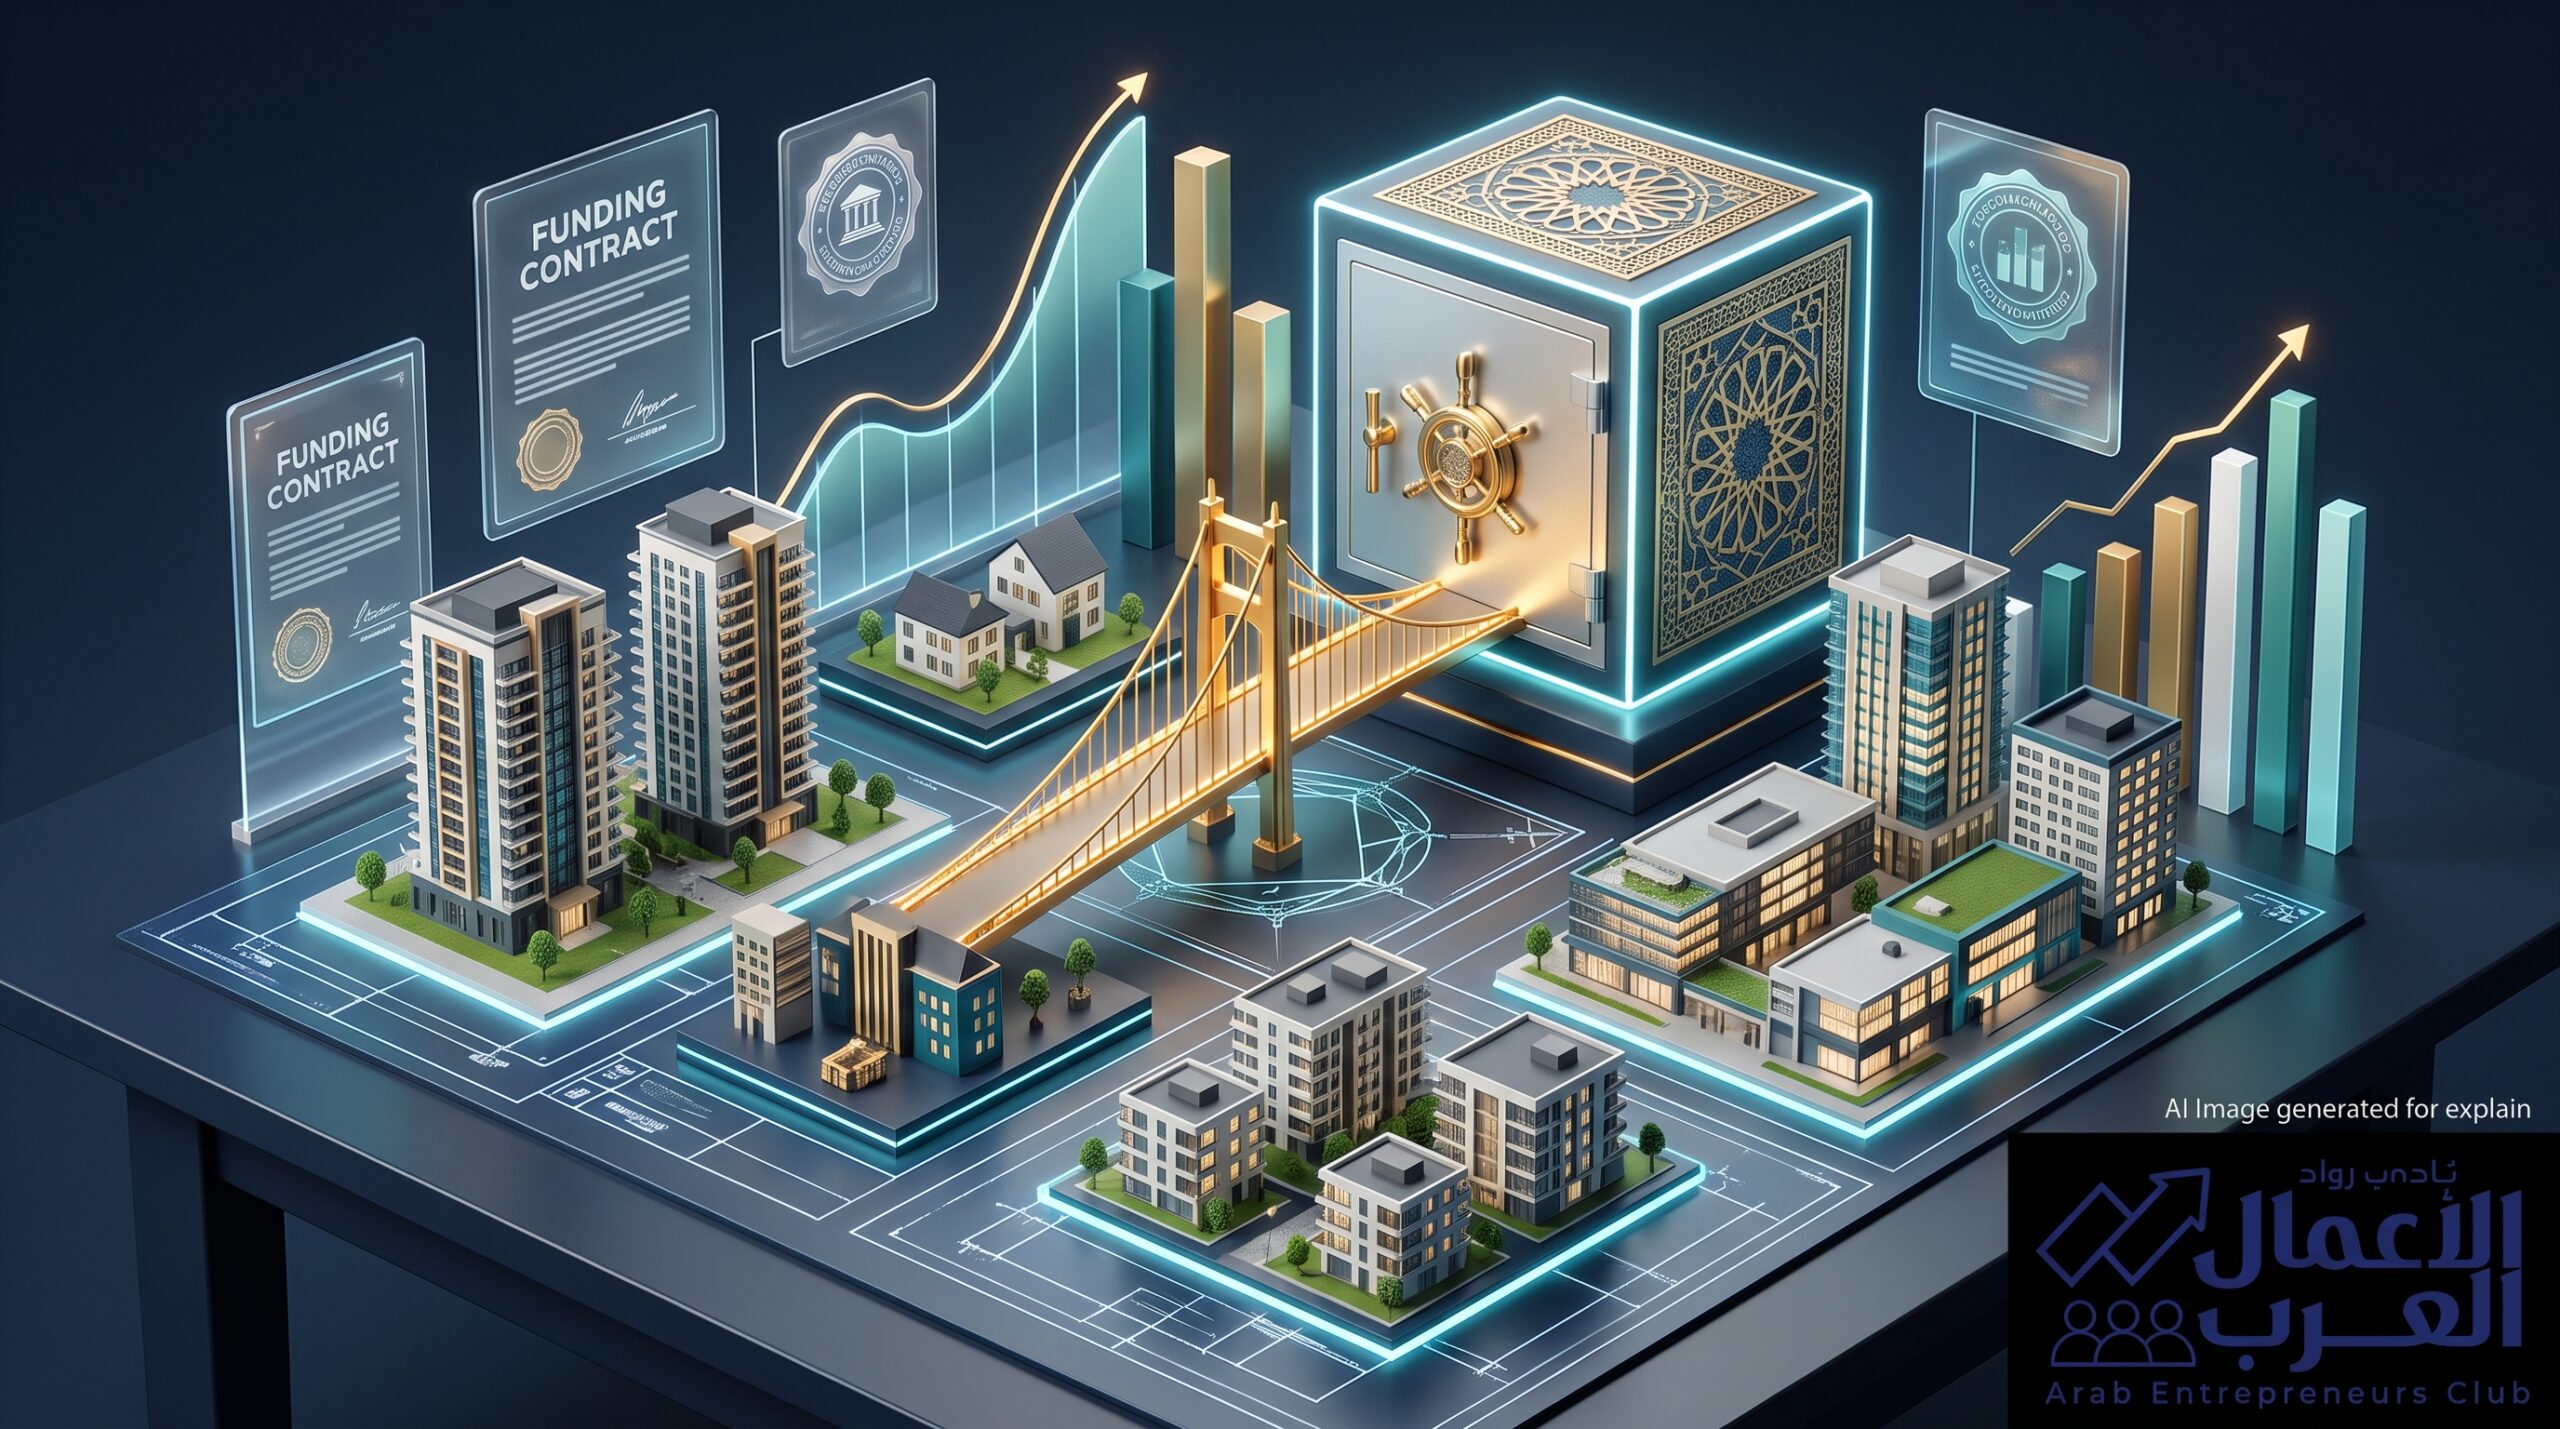
يواجه رواد الأعمال والشركات الناشئة في القطاع العقاري تحدياً هيكلياً يتمثل في صعوبة استيفاء الشروط الائتمانية المعقدة وضمانات الرهن المرهقة التي تفرضها البنوك التجارية التقليدية لتمويل المشاريع الجديدة.
وفي ظل ارتفاع تكلفة الاقتراض وتشديد معايير منح التسهيلات البنكية، تبرز حلول التمويل غير المصرفية—وتحديداً شركات التمويل العقاري المتوافقة مع الشريعة الإسلامية—كشريان تمويلي مرن ومبتكر.
تتيح هذه الأدوات للمطورين العقاريين الصغار والمتوسطين الوصول إلى رؤوس الأموال اللازمة لتنفيذ مشروعاتهم دون استنزاف سيولتهم أو التنازل عن حصص ملكية جوهرية لشركاء التمويل المباشر.
السياق التاريخي: تحول مسار التمويل الإسلامي من التجزئة إلى دعم المطورين
تاريخياً، ركزت شركات التمويل العقاري الإسلامي في بداياتها بشكل شبه حصري على قطاع التجزئة من خلال تقديم برامج التمويل السكني للأفراد (مثل المرابحة والإجارة المنتهية بالتمليك).
ومع ذلك، أفرزت الأزمات الاقتصادية وتغيرات دورات السيولة ضرورة تنويع محافظ هذه الشركات لتقليل مخاطر التركز في التجزئة، دفع هذا التطور المؤسسي شركات التمويل العقاري نحو هندسة منتجات موجهة للشركات الناشئة والمطورين العقاريين، مثل عقود “الاستصناع” (تمويل أعمال الإنشاء والتطوير) و”المشاركة المتناقصة” و”المضاربة المقيدة”، مما أسس لقناة تمويل بديلة وفعالة تدعم استمرارية النشاط الإنشائي بمعزل عن متطلبات الجهاز المصرفي التقليدي.
التحليل الاقتصادي: الانعكاسات على السوق ومواءمة الرؤى التنموية
تتكامل برامج التمويل العقاري غير المصرفية بشكل وثيق مع مستهدفات «رؤية السعودية 2030» و«أجندة دبي الاقتصادية D33» و«رؤية عُمان 2040»، والتي تركز على تمكين المنشآت الصغيرة والمتوسطة، ورفع نسبة مساهمتها في الناتج المحلي، وتحفيز المعروض السكني والتجاري. يرتكز التحليل الاقتصادي لفاعلية هذه الأدوات على ثلاثة محاور رئيسية:
- تقاسم المخاطر وتخفيف أعباء السيولة: تعتمد الصيغ الإسلامية على الشراكة في الأصل أو تمويل مراحل الإنجاز الفعلية، مما يمنح الشركات العقارية الناشئة مرونة في السداد ترتبط بالتدفقات النقدية المحصلة من البيع أو التأجير، بدلاً من الفوائد التراكمية الثابتة.
- تسريع وتيرة التنفيذ للشركات الصغيرة والمتوسطة: تتميز شركات التمويل المتخصصة بمرونة أعلى وسرعة في اتخاذ القرارات الائتمانية مقارنة باللجان البنكية البيروقراطية، وهو ما يتيح للمطورين اقتناص الفرص العقارية والبدء في الإنشاء دون تأخير يؤدي إلى تضخم تكاليف المواد.
- تنشيط سلاسل القيمة العقارية: توجيه التمويل غير المصرفي إلى المشروعات النوعية والمبتكرة (مثل المجمعات السكنية الذكية والمساحات التجارية المشتركة) يدعم الابتكار في القطاع ويخلق طلباً مستداماً على الخدمات الهندسية ومواد البناء المحلية.
