
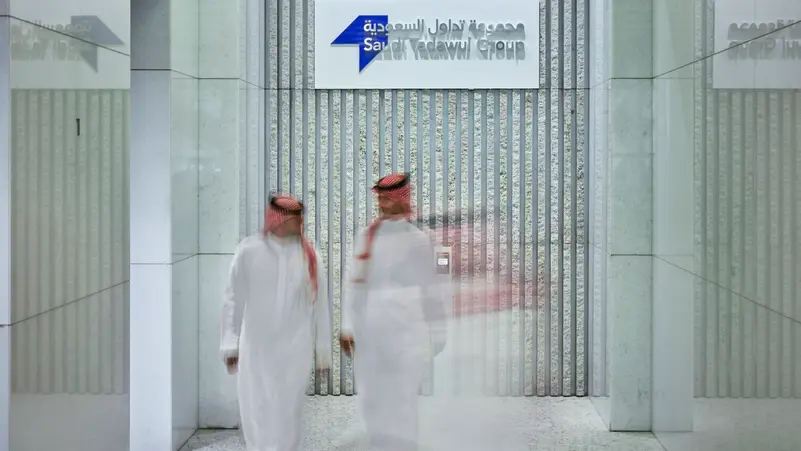
تشهد السوق المالية السعودية (تداول) حالة من الترقب المؤسسي والاستثماري الواسع، مع وصول عدد الشركات التي تنتظر الطرح والإدراج إلى 31 شركة بنهاية الربع الثاني، من بينها 17 طلباً قائماً للإدراج في السوق الرئيسية «تاسي»، و14 طلباً في السوق الموازية «نمو».
ويأتي هذا الزخم في خط أنابيب الاكتتابات العامة الأولية (IPO Pipeline) بالتزامن مع استعداد هيئة السوق المالية لإقرار حزمة تعديلات تنظيمية جوهرية على تعليمات بناء سجل الأوامر وتخصيص الأسهم، تستهدف ترشيد التقييمات، وتعزيز كفاءة التسعير العادل، وحماية مصالح المستثمرين الأفراد والمؤسسات على حد سواء.
السياق التاريخي: تطور منظومة الاكتتابات وتحديات “التغطيات المليارية”
تاريخياً، شهدت السوق السعودية خلال السنوات القليلة الماضية طفرة قياسية في وتيرة الطروحات الأولية، رافقتها ظاهرة التغطيات الضخمة من قبل المؤسسات وصناديق الاستثمار، والتي كانت تتجاوز في بعض الأحيان عشرات ومئات المرات لقيمة الطرح الفعلي.
ورغم أن هذه التغطيات عكست وفرة السيولة الاستثمارية والشهية المفتوحة للأصول السعودية، إلا أنها أفرزت تحديات هيكلية؛ حيث اعتمد جزء من تلك الطلبات على تقديرات نظرية وتسهيلات ائتمانية دون إلزام كامل بحجز السيولة النقدية مقدماً.
وقد أدى ذلك في بعض الحالات إلى تضخيم تسعير الأسهم عند الإدراج لتصل إلى الحد الأعلى للنطاق السعري، مما جعلها عرضة لموجات تصحيح حادة تضر بالمكتتبين الأفراد بعد بدء التداول. وتأتي التعديلات المرتقبة كخطوة إصلاحية تاريخية لربط أوامر الاكتتاب بالسيولة الفعلية، وإلزام الشركات بتغطية طلباتها بالنقد أو شبه النقد، على غرار ما يُطبق على المستثمر الفرد.
التحليل الاقتصادي: الانعكاسات على السوق ومستهدفات «رؤية 2030»
يمثل تطوير سوق الصكوك والأسهم ركيزة أساسية ضمن «برنامج تطوير القطاع المالي»، أحد البرامج التنفيذية لتحقيق «رؤية السعودية 2030»، والذي يهدف إلى رفع القيمة السوقية للبورصة السعودية لتكون ضمن أكبر عشر أسواق مالية في العالم، بالتوازي مع مبادرات تنويع الاقتصاد في المنطقة مثل «رؤية عُمان 2040». يحمل هذا الحراك دلالات اقتصادية عميقة:
- واقعية التسعير وكفاءة التخصيص: إلزام المؤسسات بحجز السيولة النقدية مقدماً والتحقق من الملاءة المالية سيضع حداً لفقاعات التغطية المصطنعة، مما يضمن أن يعكس سعر الطرح القيمة العادلة للأصول ومكررات الربحية الحقيقية.
- تحميل متعهد التغطية المسؤولية الكاملة: نصت التعديلات المقترحة على نفاذ اتفاقية تعهد التغطية قبل بدء بناء سجل الأوامر، وإلزام متعهد التغطية بشراء أي أسهم غير مكتتب بها، وهو ما يجبر البنوك الاستثمارية على التدقيق الصارم في تقييمات الشركات قبل طرحها.
- شفافية الإفصاح المستقبلي: اشتراط إفصاح الشركات عن مؤشرات أداء وتوقعات تشغيلية مستقبلية لمدة لا تقل عن عام كامل يمنح المستثمرين وضوحاً استثمارياً كافياً لتقييم استدامة الأرباح ومخاطر النمو.
