
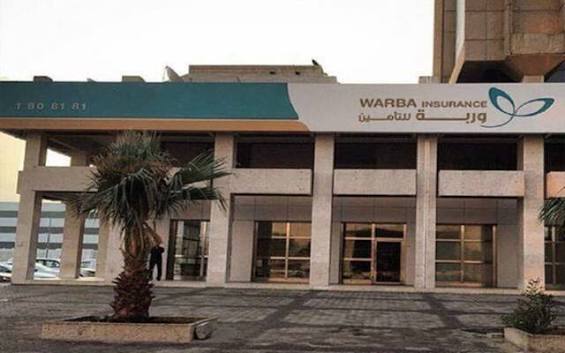
حين تُفصح شركة تأمين رائدة مثل «وربة للتأمين وإعادة التأمين» المدرجة في بورصة الكويت عن انفجار في أرباحها الفصلية بنسبة 189.5% لتصل إلى 2.6 مليون دينار بالربع الثالث، بالتزامن مع قفزة في الإيرادات التأمينية التراكمية لتتجاوز 49.6 مليون دينار (+52.7%) وارتفاع الموجودات إلى 118 مليون دينار، فإن هذا الأداء يلقي الضوء على ميزة هيكلية يغفل عنها كثير من المتداولين الأفراد: «أسهم التأمين هي المستفيد الأكبر والأكثر صمتاً من بيئات الفائدة المرتفعة والتضخم التشغيلي».
في الأدبيات الاستثمارية التي صاغها كبار المستثمرين المؤسسيين (وعلى رأسهم وارن بافيت عبر “بيركشاير هاثاواي”)، لا يُنظر لشركة التأمين ككيان يبيع وثائق ويتحمل تعويضات وحوادث فقط، بل تُعامل كـ «صندوق استثماري يحصل على أمواله مقدماً بتكلفة تمويلية تقارب الصفر».
هذا المفهوم المؤسسي يُعرف في التحليل المالي بـ «أموال التعويم التأميني» (The Insurance Float)، وهو ما فسر القفزة القياسية لـ «وربة للتأمين» عبر تشغيل محركين ماليين متزامنين.
1. المحرك الأول: “أموال التعويم المجانية” واستثمار ودائع الدينار
تتميز شركات التأمين عن كافة القطاعات الاقتصادية بنموذج تدفق نقدي فريد:
- التحصيل المسبق للسيولة: عندما يشتري العميل وثيقة تأمين على سيارته، أو مصنعه، أو شحنته البحرية، تدفع الأقساط مقدماً للشركة في اليوم الأول، بينما قد لا تحدث المطالبة أو يُصرف التعويض إلا بعد شهور أو سنوات (أو قد لا يحدث إطلاقاً).
- الفائدة الخالية من المخاطر بالدينار الكويتي: هذه المليارات المتراكمة (التي تتجاوز 118 مليون دينار كموجودات لدى وربة) لا تبقى معطلة؛ بل تُوجه مباشرة إلى ودائع بنكية قصيرة ومتوسطة الأجل وصكوك سيادية مقومة بالدينار الكويتي.
- علاوة العائد المرتفع: مع بقاء أسعار الفائدة والخصم لدى بنك الكويت المركزي عند مستويات مجزية، تجني الشركة تدفقات أرباح استثمارية نقدية وفيرة دون أن تدفع للعملاء أي فائدة على أقساطهم؛ ما يحول محفظة الاستثمار إلى ماكينة توليد عوائد نقدية صافية تتدفق مباشرة إلى قاع الدخل.
2. المحرك الثاني: انضباط الاكتتاب الفني وهبوط النسبة المجمعة (Combined Ratio)
الاستثمار وحده لا يكفي إذا كانت الشركة تنزف في دفع التعويضات والمطالبات العشوائية. يكمن سر قفزة الـ 190% في «جودة التسعير الاكتتاري» (Underwriting Discipline):
- الربح الفني الصافي: نجحت الشركات القيادية في رفع معدلات تسعير وثائق النقل البحري، والحرائق، والمشاريع الكبرى بنسب عوّضت التضخم ومخاطر سلاسل التوريد، مع تطبيق فلاتر استبعاد صارمة للأصول ذات المخاطر العالية.
- النسبة المجمعة تحت 100%: عندما تكون مصاريف المطالبات مضافاً إليها التكاليف الإدارية أقل من إجمالي الأقساط المحصلة، تحقق الشركة «ربحاً تشغيلياً من صلب المهنة»، لتصبح عوائد الفوائد الاستثمارية للودائع بمثابة أرباح إضافية خالصة (Pure Alpha) تضاعف صافي الربح النهائي لحملة الأسهم.
3. مصفوفة التحليل الاستثماري: تشريح محركات ربحية أسهم التأمين (نموذج وربة 2026)
| المحور المالي والتشغيلي | الآلية المحاسبية والاستثمارية | الأثر المباشر على ميزانية الشركة | الانعكاس على محفظة المستثمر الفرد |
| أموال التعويم التأميني (Float) | أقساط محصلة مقدماً تُستثمر قبل صرف التعويضات | سيولة نقدية ضخمة (الموجودات 118M د.ك) | استثمار غير مباشر في ودائع دينار عالية العائد وبلا تكلفة دين |
| دخل الاستثمار (Investment Income) | فوائد الودائع البنكية والصكوك السيادية | تدفقات أرباح ثابتة تنمو تلقائياً مع بقاء الفائدة مرتفعة | صمام أمان يحمي السهم حتى في أوقات تباطؤ مبيعات الوثائق |
| الاكتتاب الفني (Underwriting) | دقة تسعير المخاطر وإدارة مطالبات التعويض | تحقيق أرباح فنية إيجابية وهبوط Combined Ratio | ارتفاع هوامش الربح التشغيلية ونمو أرباح الربع بـ 190% |
| حقوق المساهمين (Book Value) | تراكم الأرباح غير الموزعة والاحتياطيات الفنية | قاعدة حقوق ملكية صلبة بـ 55.47M دينار | ارتفاع القيمة الدفترية للسهم وتوفير هامش أمان سعري قوي |
| طبيعة السهم السوقية | أصل دفاعي غير دوري (Non-Cyclical Defensive Asset) | ثبات الطلب الإلزامي على التأمين (سيارات، صحي، مشاريع) | تقليل تذبذب المحفظة وقت هبوط المؤشرات وتوزيعات نقدية مستمرة |
