
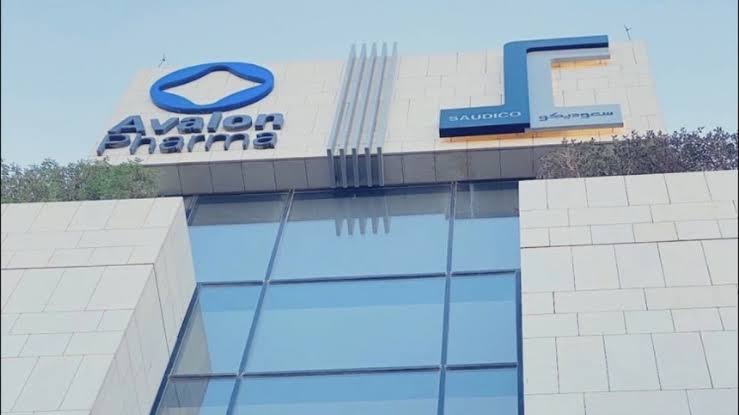
تتجه أنظار المستثمرين في السوق المالية السعودية “تداول” نحو أسهم قطاع الرعاية الصحية والصناعات الدوائية، وفي مقدمتها سهم شركة الشرق الأوسط للصناعات الدوائية “أفالون فارما” (Avalon Pharma). يعزز هذا الاهتمام تحول استراتيجي في النموذج التشغيلي للشركة بعد توقيع مذكرة تفاهم مع “أوريسكو فارما” الصينية لتوطين عقاقير معقدة، مدعوماً بمؤشرات مالية قوية تمنح المستثمر طويل الأجل نقاط ارتكاز جوهرية لتقييم السهم وبناء مراكز استثمارية مستدامة.
قراءة في الأداء المالي: نمو متسارع وهوامش تشغيلية متماسكة
أظهرت النتائج المالية لشركة “أفالون فارما” في النصف الأول من عام 2026 قدرة تشغيلية ملحوظة على تحويل الإيرادات إلى صافي ربح حقيقي، حيث قفز صافي الدخل بنسبة 26% ليتجاوز 55 مليون ريال سعودي، مصحوباً بنمو في المبيعات بنسبة 24%.
هذه القفزة لا تعكس زيادة في الطلب على المنتجات الاستهلاكية والجلدية فحسب، بل تُبرز تحسناً ملموساً في هوامش الربحية وكفاءة إدارة التكاليف المباشرة، مما يضع الشركة في مرتبة متقدمة من حيث كفاءة العائد على حقوق المساهمين مقارنة بمتوسط القطاع الدوائي.
دلالات الرافعة التمويلية: تسهيلات بقيمة 154 مليون ريال وإدارة السيولة
يُمثل تجديد التسهيلات المصرفية الأخيرة مع البنك السعودي الفرنسي بقيمة 104 ملايين ريال، ومع مصرف الإنماء بتمويل إسلامي قدره 50 مليون ريال، دلالة ائتمانية على متانة المركز المالي للشركة لدى البنوك المحلية.
من المنظور الاستثماري المحاسبي، لا تُصنف هذه التسهيلات كعبء ديون سلبي، بل كـ “سيولة استراتيجية منخفضة المخاطر” توفر رأس مال عامل كافٍ لتمويل التوسعات الرأسمالية دون الحاجة لزيادة رأس المال أو تخفيض حصص المساهمين (Equity Dilution)، مما يحافظ على ربحية السهم (EPS) ويدعم استمرارية توزيع الأرباح النقدية.
