

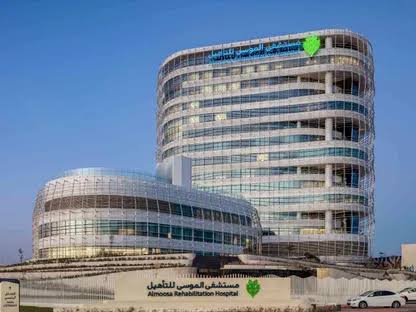
تجسد الاستراتيجية المالية لشركة “الموسى الصحية” نموذجاً متقدماً في إدارة التمويل الرأسمالي (CapEx) للشركات المدرجة بالسوق السعودية “تداول”؛ إذ يُعد عقد الأعمال الكهربائية والميكانيكية المبرم مع شركة “بي إي سي العربية” بقيمة 781.7 مليون ريال مشروعاً استثمارياً ضخماً يتطلب حوكمة مالية ودقيقة للتدفقات النقدية، لا سيما مع كونه يمتد لتسليم إنشائي يصل إلى 24 شهراً قبل تحقيق أي إيرادات تشغيلية مباشرة.
الهيكل المالي المزدوج وضبط التكلفة الرأسمالية
تعتمد الشركة في تمويل عقد مشروع مستشفى الموسى التخصصي بالخبر على مزيج متوازن يجمع بين الموارد الذاتية والتسهيلات البنكية طويلة الأجل المتوافقة مع الشريعة الإسلامية.
ويستهدف هذا الهيكل المالي المزدوج تخفيض متوسط التكلفة المرجحة لرأس المال (WACC)، وحماية حقوق المساهمين من التخفيف الناجم عن زيادة رأس المال، بالتوازي مع الاستفادة من مرونة التمويل الإسلامي المقترن بأصول حقيقية.
1. إدارة السيولة ومستويات الدين (Gearing Ratio)
- الموازنة بين السيولة والرافعة المالية: السحب التدريجي من التسهيلات البنكية المرتبطة بإنجاز المستخلصات الإنشائية يمنع تراكمتكاليف الفوائد/المرابحة المسبقة، مما يحافظ على مؤشرات الرافعة المالية للشركة ضمن المستويات الآمنة.
- المرابحة المتوافقة مع الشريعة: توفر أدوات التمويل الإسلامي طويلة الأجل فترات سماح متناسبة مع مدة إنشاء المستشفى، مما يقلل الضغط الفوري على السيولة النقدية المتاحة للأنشطة التشغيلية القائمة.
2. الأثر المالي المرحلي وحساب الأعمال تحت التنفيذ
- رسملة التكاليف الإنشائية: تُسجل المصاريف الرأسمالية الصريحة خلال فترة الـ 24 شهراً كـ “أصول قيد الإنشاء” ضمن الميزانية العمومية دون تحميل قائمة الدخل مصاريف إهلاك مبكرة.
- تأجيل الأثر المالي: يظهر التأثير الإيجابي المباشر على قائمة الدخل والتدفقات النقدية التشغيلية فور اكتمال المبنى وبدء استقبال المراجعين في المستشفى.
