
تثير إعلانات تحول الشركات المدرجة من الخسائر المتراكمة إلى خانة الربحية موجات تفاؤل سريعة في أسواق المال، وغالباً ما تترافق مع قفزات سعرية لافتة لأسهم تلك الشركات مدفوعة بإقبال صغار المستثمرين والمضاربين.
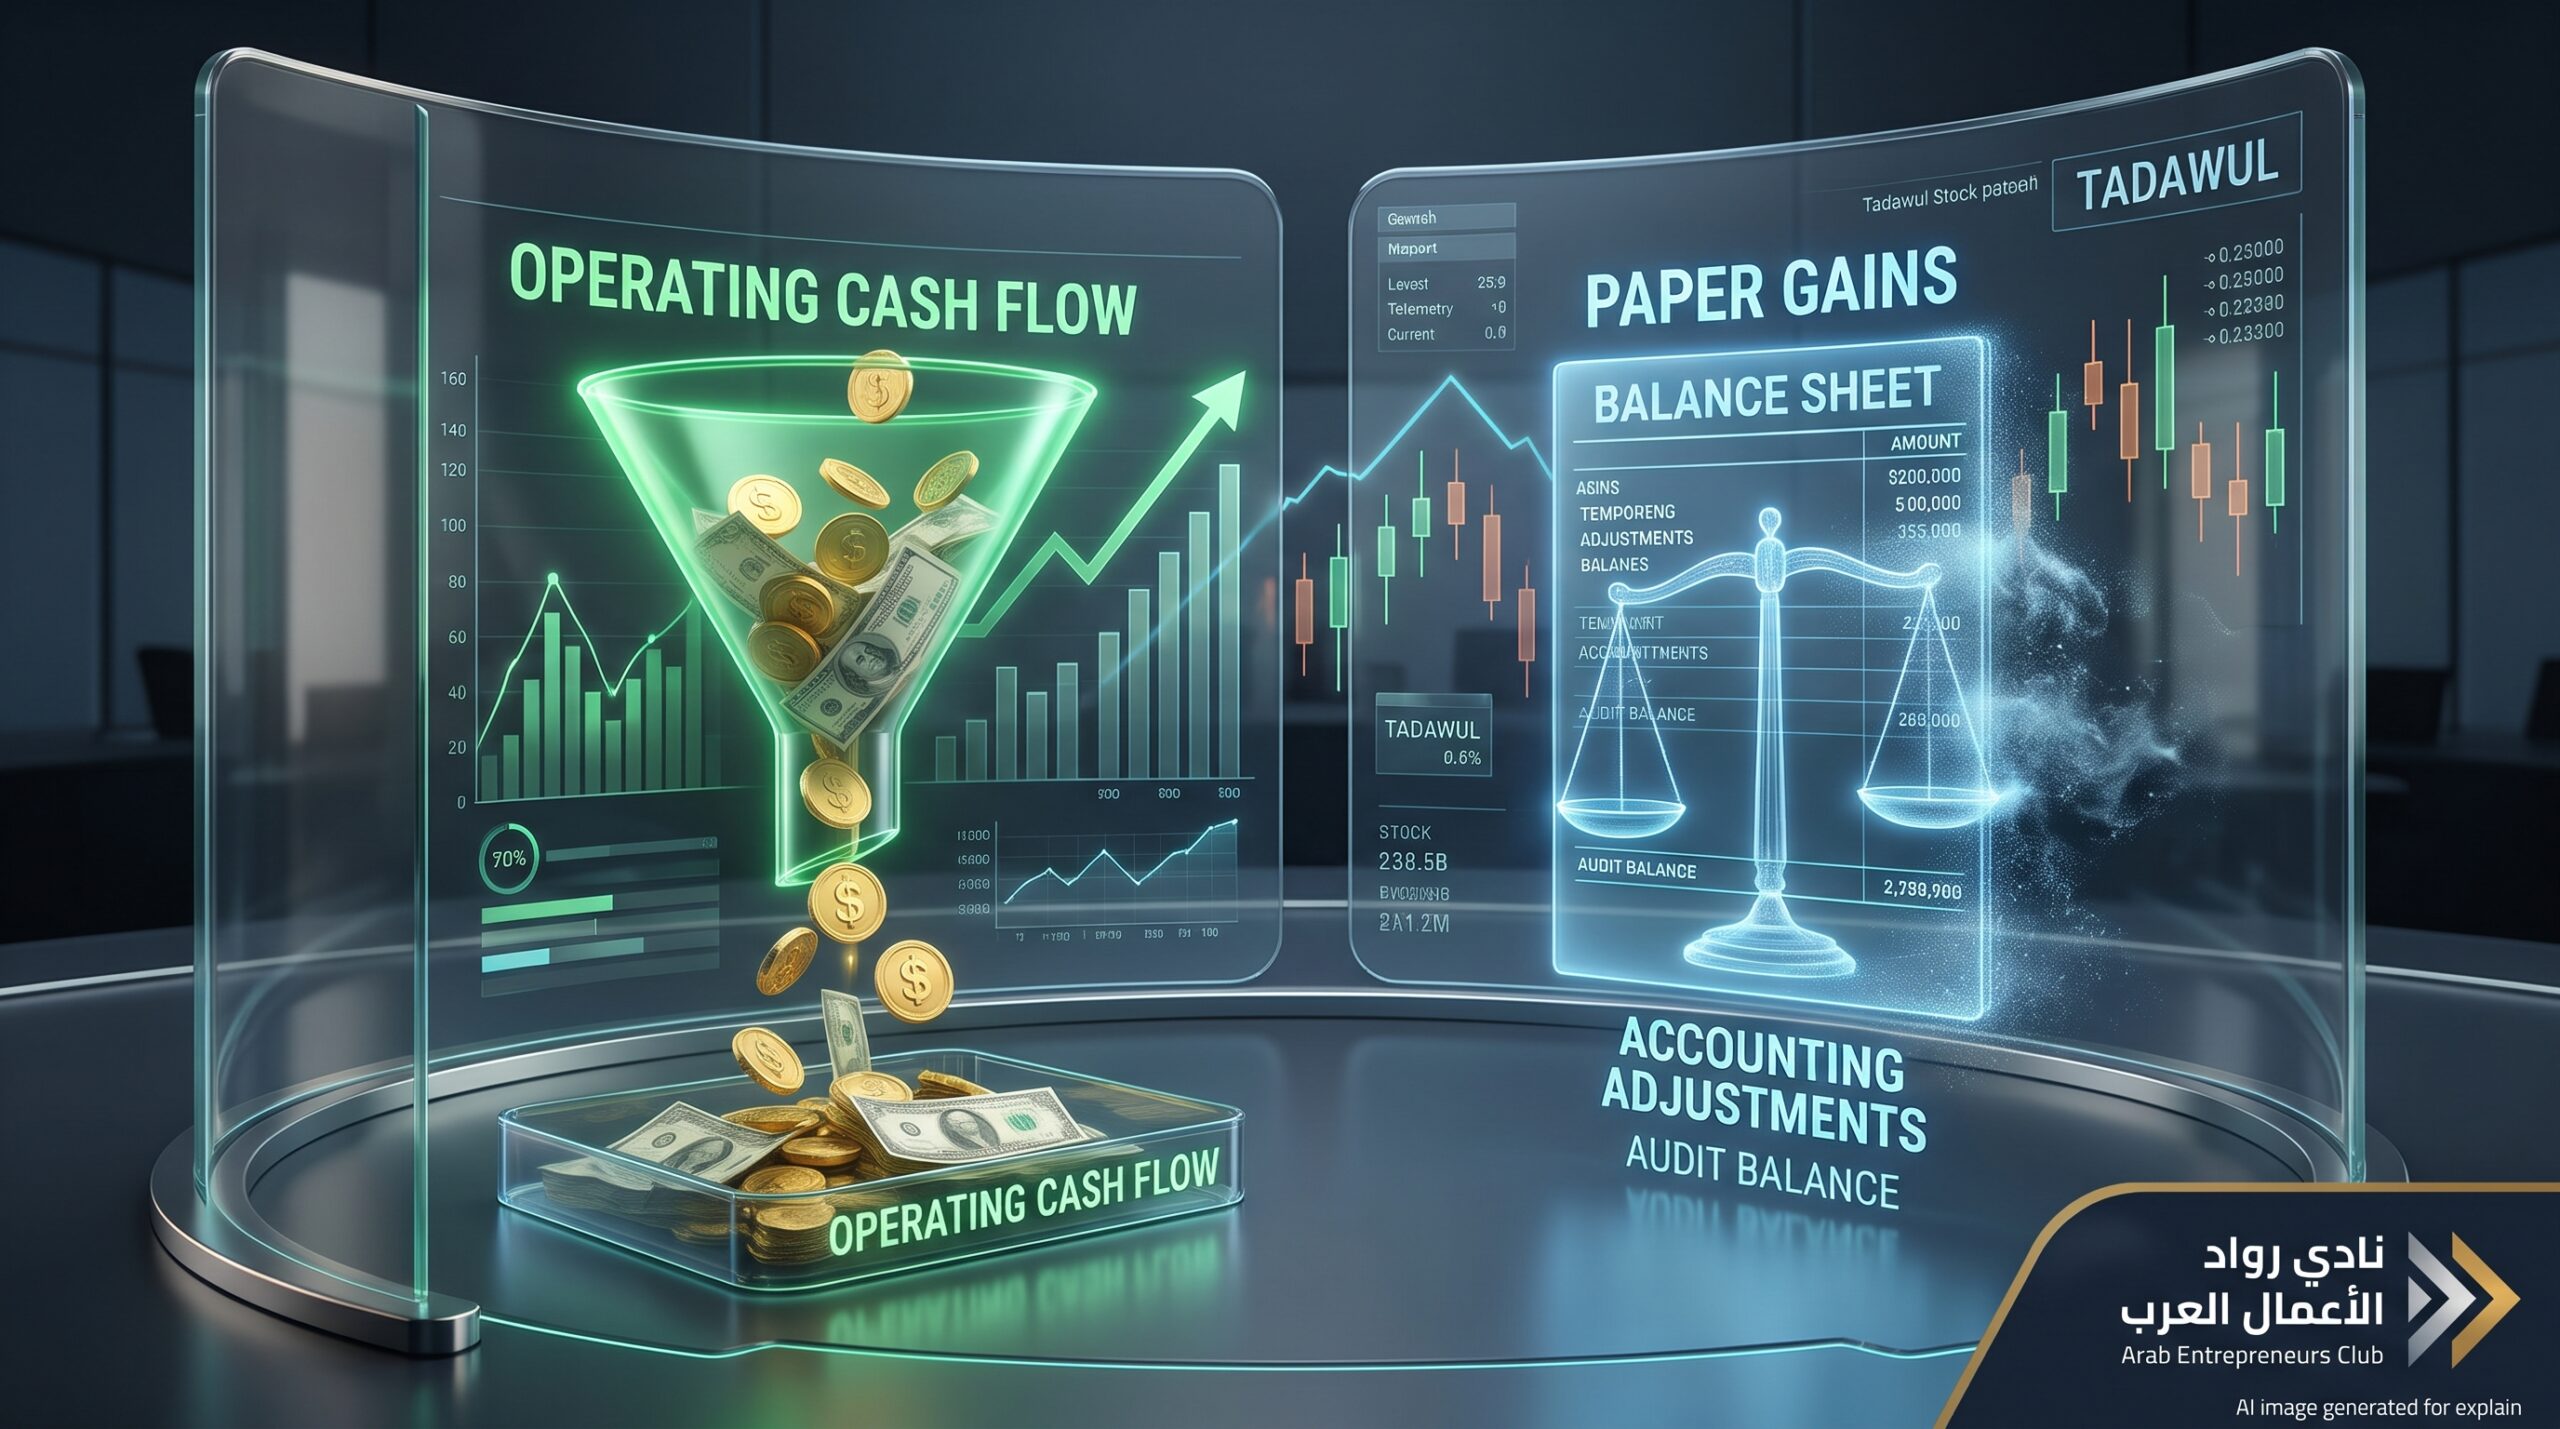
غير أن القراءة المالية المتأنية تفرض التمييز الجوهري بين نوعين متباينين تماماً من الربحية: “الأرباح التشغيلية المستدامة” المتولدة من النشاط التجاري الأساسي، و”أرباح التسويات والبنود غير المتكررة” الناتجة عن معالجات محاسبية استثنائية، مثل رد مخصصات الزكاة أو تسوية ديون قديمة أو بيع أصول رأسمالية، ويعد فهم هذا الفارق ركيزة أساسية لحماية المحافظ الاستثمارية من اتخاذ قرارات مبنية على مكاسب دفترية مؤقتة قد لا تتكرر في الفصول التالية.
السياق التاريخي: كيف تعيد معالجة المخصصات رسم القوائم المالية؟
تاريخياً، شهدت السوق المالية السعودية (تداول) حالات دورية لشركات مساهمة واجهت نزاعات زكوية وضريبية أو قضايا تمويلية امتدت لسنوات طويلة، مما ألزمها بموجب المعايير المحاسبية الدولية (IFRS) بتجنيب مخصصات مالية ضخمة تحوطاً لأي التزامات محتملة.
وعند التوصل إلى تسويات نهائية وإعادة ربط زكوي بفروقات لصالح الشركة—كما حدث في ملفات تاريخية امتدت لفترات سابقة—تقوم الإدارات المالية بعكس تلك المخصصات في قائمة الدخل.
ينعكس هذا الإجراء محاسبياً في صورة قفزة استثنائية بصافي الربح الفصلي وتراجع ملموس في الخسائر المتراكمة، إلا أن هذا التحسن المالي لا يعكس بالضرورة نمواً في المبيعات أو تحسناً في الكفاءة الإنتاجية وطلبيات العملاء.
التحليل الاقتصادي: الانعكاس على كفاءة التسعير ومستهدفات رؤية 2030 ورؤية عُمان 2040
يحمل التدقيق في جودة الأرباح دلالات عميقة ترتبط بنضج الأسواق المالية والبرامج الاقتصادية في المنطقة:
- تعزيز الكفاءة الاستثمارية ضمن رؤية السعودية 2030: تستهدف الرؤية تعميق السوق المالية وتوسيع قاعدة الاستثمار المؤسسي طويل الأجل وجذب الصناديق العالمية. يدرك المستثمرون المؤسسيون أن الاعتماد على الأرباح غير التشغيلية قد يضلل التسعير العادل للأسهم؛ بينما يشجع التحليل المالي الرصين على توجيه السيولة نحو الكيانات التي تحقق تدفقات نقدية تشغيلية مستقرة تعكس نمو القطاع الخاص الحقيقي وتساهم بفاعلية في الناتج المحلي الإجمالي غير النفطي.
- التوافق مع حوكمة الشركات في رؤية عُمان 2040: تضع خطط التحول المالي الخليجية معايير الحوكمة والشفافية في صدارة الأولويات التشريعية. التمييز بين التدفق النقدي الحر من العمليات (Operating Cash Flow) والبنود الاستثنائية يسهم في رفع الوعي الاستثماري للأفراد، وتفادي مخاطر فقاعات الأسهم الهشة، ويضمن تخصيص الموارد الرأسمالية للمشاريع التوسعية ذات العوائد المستدامة على الاقتصاد الكلي.
استراتيجيات عملية لتحليل جودة الربح في القوائم المالية
لكشف الطبيعة الفعلية للأرباح المعلنة للشركات المتحولة للربحية، ينبغي للمستثمر اتباع ثلاث خطوات تحليلية دقيقة:
- فحص قائمة التدفقات النقدية التشغيلية: مقارنة صافي الربح المحاسبي مع صافي النقد الناتج من الأنشطة التشغيلية؛ فإذا كان صافي الربح إيجابياً ومصحوباً بتدفق نقدي تشغيلي سالب، فإن ذلك يعد مؤشراً واضحاً على أن الأرباح دفترية ناتجة عن تسويات وليست سيولة حقيقية دخلت خزينة الشركة من البيع.
- عزل البنود الاستثنائية وحساب مكرر الربحية المعدل: استبعاد بند “إيرادات/مصروفات غير متكررة” أو “رد مخصصات زكوية” من صافي الربح لإعادة حساب الربح التشغيلي الأساسي (Normalized Earnings)، والاعتماد على مكرر الربحية المعدل بدلاً من المكرر المحاسبي الظاهري.
- تتبع نمو الإيرادات وهوامش الربح الإجمالي: مراقبة مسار المبيعات الإجمالية وهوامش مجمل الربح من النشاط الأساسي عبر عدة أرباع متتالية؛ فالشركات ذات الأساس الاستثماري الصلب تظهر نمواً متزامناً في المبيعات والربح التشغيلي، وليس فقط قفزة في السطر الأخير من قائمة الدخل.
