
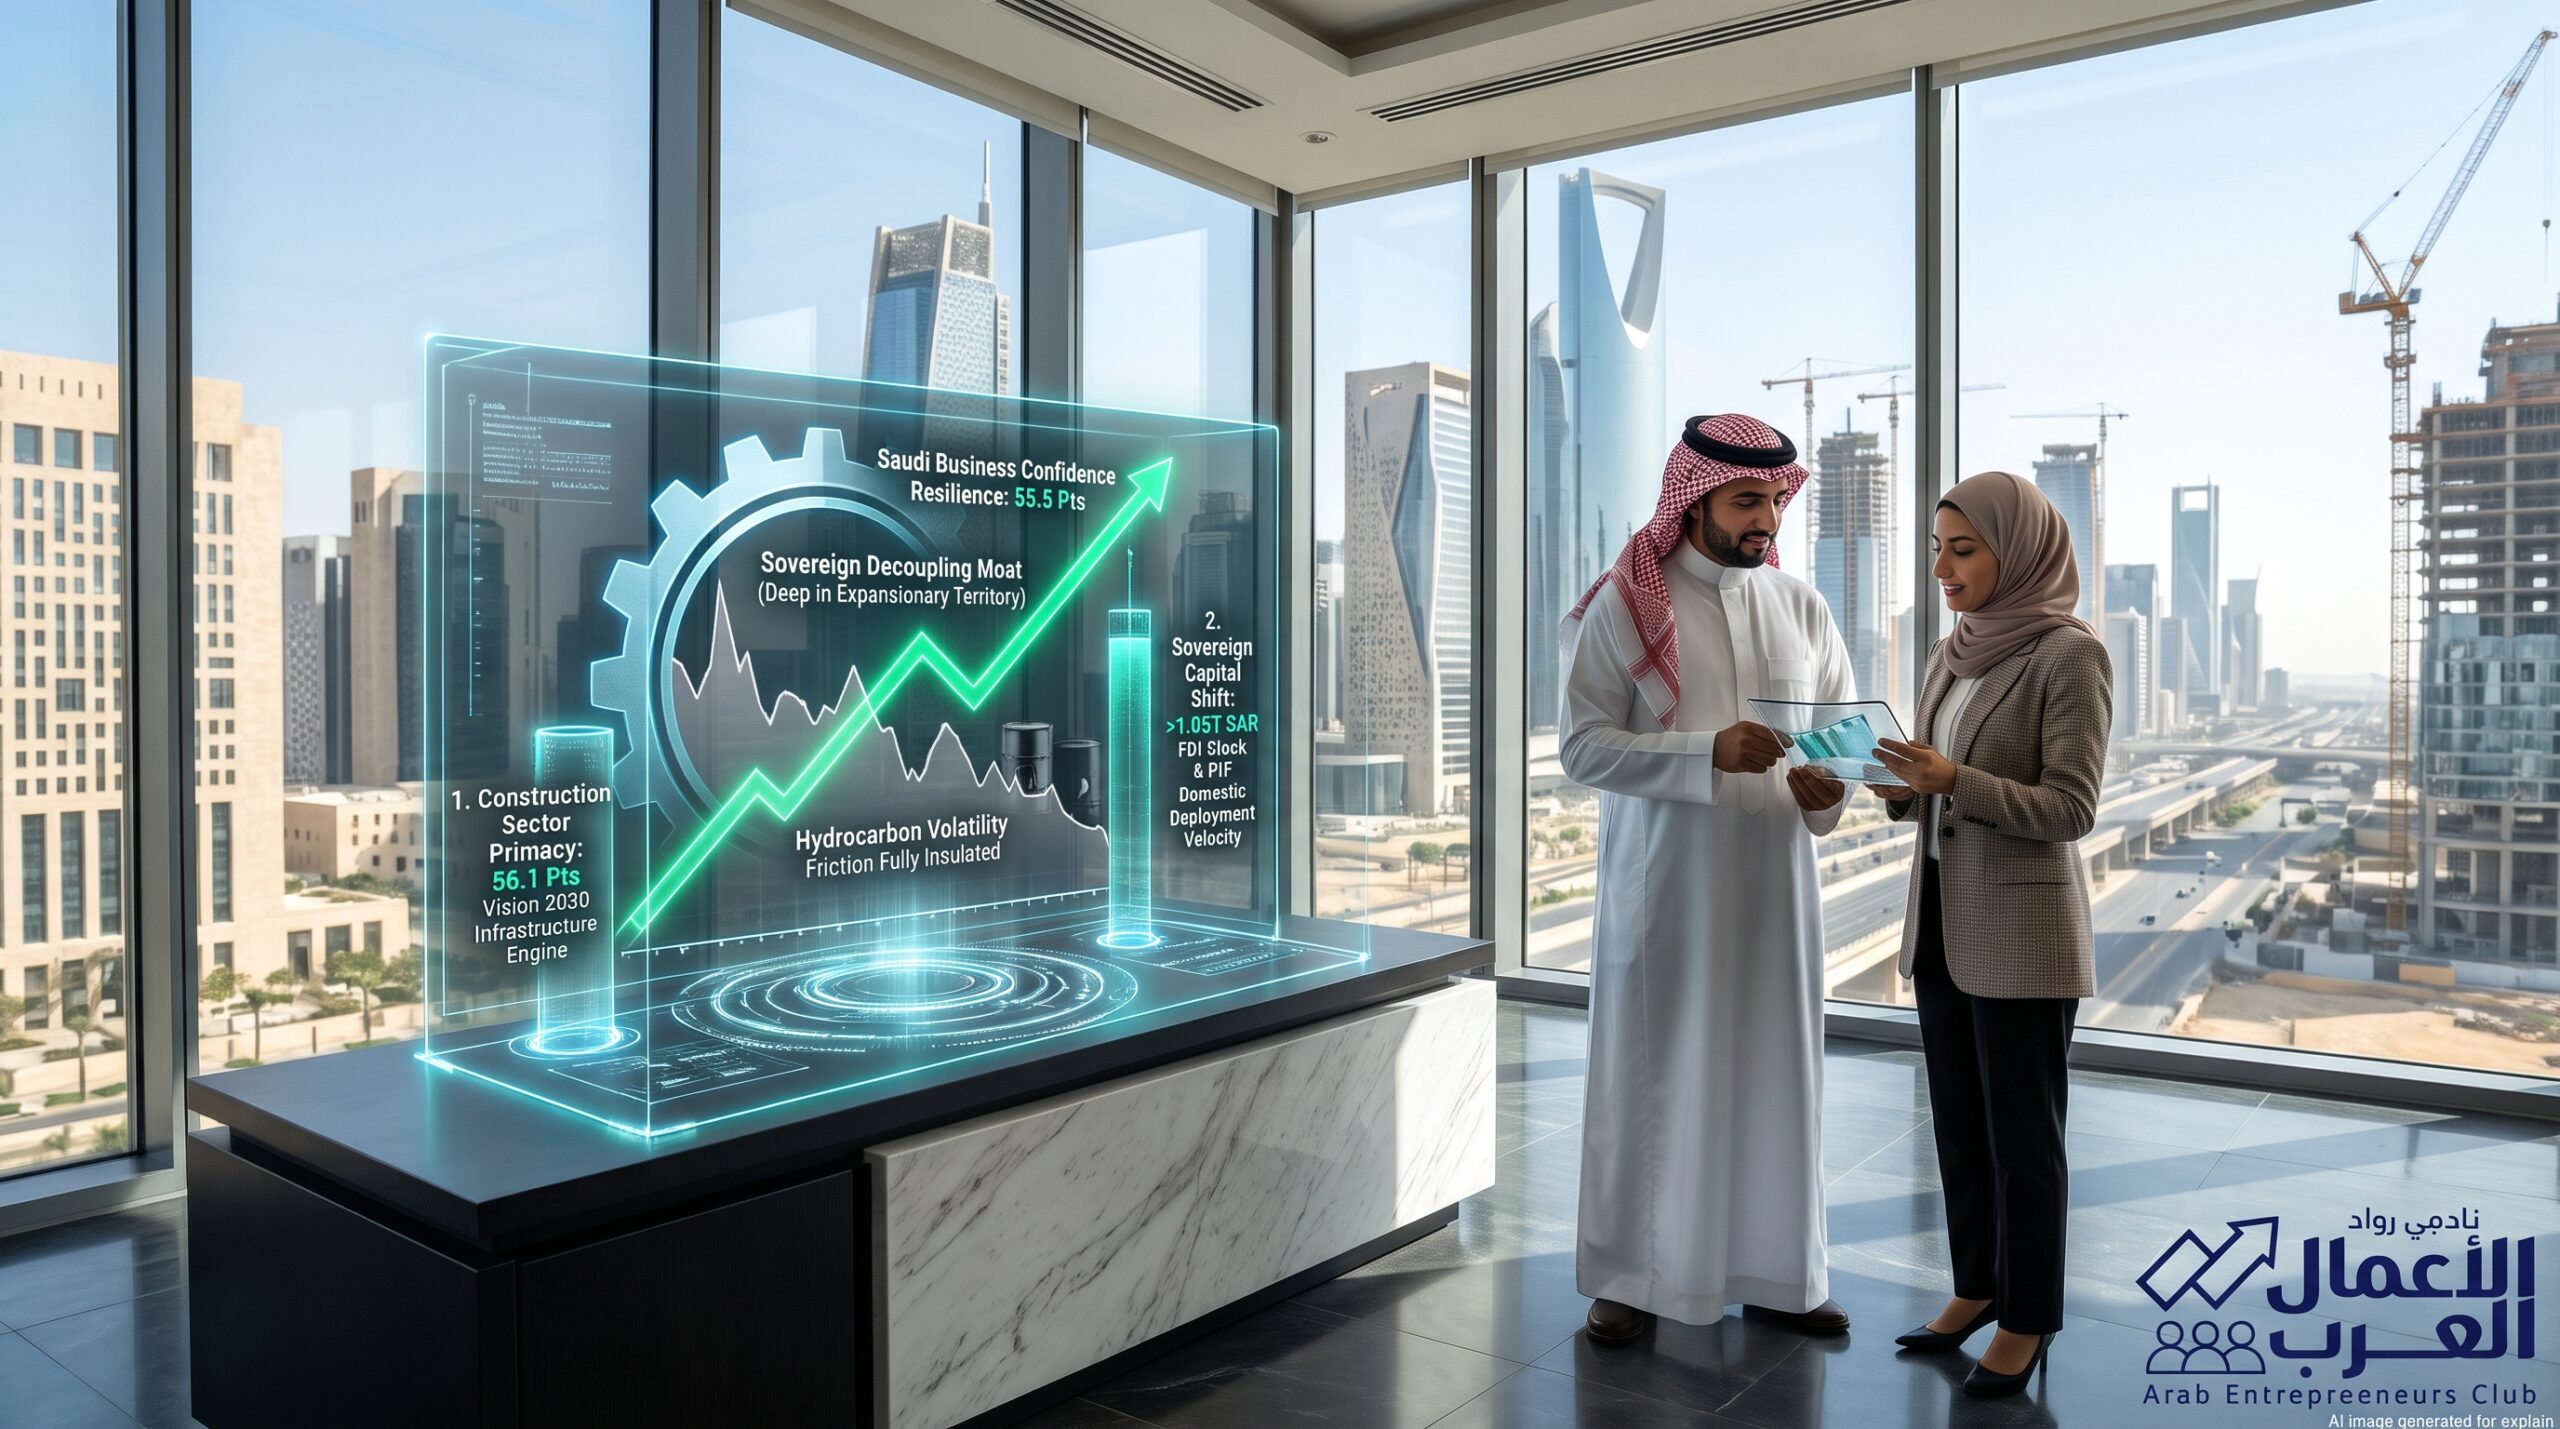
حين يُسجل مؤشر ثقة الأعمال في المملكة العربية السعودية قراءة تبلغ 55.5 نقطة في أكتوبر (تشرين الأول) 2026، مكملاً سلسلة استقرار استثنائية فوق مستوى الـ 55 نقطة للشهر الرابع على التوالي (بعد 56.5 نقطة في يوليو، و56.7 في أغسطس، و56.6 في سبتمبر)، بالتوازي مع تصدر قطاع التشييد بـ 56.1 نقطة والصناعة بـ 55.4 نقطة، فإن القراءة الاقتصادية لا تتوقف عند حدود التفاؤل التشغيلي المعتاد؛ بل ترصد «تحولاً هيكلياً وتاريخياً في آلية انتقال الصدمات داخل الاقتصاد السعودي».
عقودٌ خلت كان الاقتصاد السعودي خلالها يدور في فلك معادلة خطية صارمة:
- برميل نفط متذبذب أو هابط = انكماش فوري في الإنفاق الحكومي = جفاف سيولة المصارف = انهيار ثقة منشآت الأعمال الخاصة ودخولها في طور التقشف والانكماش.
في عام 2026، وعلى الرغم من تذبذب أسعار الطاقة العالمية، واشتعال علاوات مخاطر الحرب في ممرات الملاحة الإقليمية، وترشيد الموازنة العامة نحو سد فجوات العجز، يقف القطاع الخاص غير النفطي ثابتاً في المنطقة التوسعية (+5.5 نقطة فوق خط التعادل 50 نقطة). هذا الثبات هو الإثبات الإحصائي الأكثر وضوحاً على نجاح مستهدفات «رؤية 2030» في فك الارتباط البنيوي (Economic Decoupling) بين ثقة المستثمر المحلي ونبض برميل النفط.
1. تحييد الدورة النفطية: من “الإنفاق المالي المباشر” إلى “المحركات الذاتية المستقلة”
كان المبرمج الأساسي لدورة الأعمال في الماضي هو بنود “ميزانية الدولة التقديرية” المعلنة نهاية كل عام. في المشهد الراهن، انتقل مركز ثقل تحفيز النشاط الاقتصادي إلى قنوات تمويلية وتنفيذية جديدة:
- صندوق الاستثمارات العامة (PIF) كصانع سوق بديل: بفضل برامج التمويل المستقلة والتسهيلات الائتمانية والصفقات الرأسمالية الضخمة، بات الصندوق يدير جدولاً زمنياً استثمارياً متعدد السنوات لا يخضع للتقلبات الفصلية لأسعار النفط؛ ما ضمن تدفقاً ثابتاً لعقود التوريد والمقاولات.
- الاستثمار الأجنبي المباشر متجاوزاً التريليون ريال: مع قفزة تدفقات الاستثمار الأجنبي بنسبة 33.5% لتبلغ 159 مليار ريال وتخطي رصيد الاستثمارات الأجنبية المباشرة 1.05 تريليون ريال، أصبحت السيولة الدولية المستقرة رافعة إضافية تمول مشاريع التوسع في القطاع الخاص بمعزل عن أسعار التصدير الهيدروكربوني.
2. قطاع التشييد (56.1 نقطة): محرك السيادة الحضرية ومشاريع الجيل القادم
تصدر قطاع التشييد والبناء لقراءات الثقة بـ 56.1 نقطة يعكس عمق التحول الهيكلي؛ فالقطاع لم يعد يقتصر على مشاريع الطرق والمدارس التقليدية الممولة من فوائض النفط، بل تحول إلى قطاع يقود تشييد البنى التحتية الوطنية الكبرى:
- عاصمة المشاريع (الرياض): التي تستأثر بأكثر من 50% من استثمارات المملكة؛ حيث تقود مشاريع المكاتب الإدارية من الفئة الأولى (Grade A)، وأبراج مركز الملك عبد الله المالي، وتطوير الضواحي السكنية، ومترو الرياض زخم طلبيات مواد البناء والزجاج والصلب والمعدات الثقيلة.
- البنية التحتية متعددة الوسائط: توقيع الاتفاقية العامة لربط السكك الحديدية الخليجية ومشاريع ربط الموانئ بالمناطق اللوجستية يمنح المقاولين وشركات التصنيع أفق رؤية تعاقدية ممتداً حتى 2030 وما بعدها، مما يحمي خطط التوظيف وشراء المعدات من التذبذب السعري للخام.
3. استيعاب ضغوط التكاليف: مرونة الهياكل التشغيلية والإنتاجية
كشفت بيانات المؤشر أن التراجع الشهري الطفيف من 56.6 إلى 55.5 نقطة نتج عن ارتفاع تكاليف المدخلات ورسوم النقل وسلاسل الإمداد، إلا أن بقاء المؤشر قوياً فوق 55 نقطة يؤكد نضج الشركات السعودية في التعامل مع موجات التضخم:
- القوة التسعيرية والكفاءة الرأسية: استطاعت الشركات الوطنية الكبرى (كما أظهرت نتائج قطاعات الأغذية مثل «التنمية الغذائية»، ومواد البناء مثل «العبيكان للزجاج») تعويض ارتفاع الديزل والمدخلات عبر تحسين كفاءة التحويل التشغيلي، واستبدال الواردات بمنتجات وطنية موثوقة.
- تحول الطلب من الخارجي إلى الداخلي: عندما تأثرت بعض طلبيات التصدير بالتوترات الإقليمية، وجد المصنعون السعوديون متنفساً هائلاً في السوق المحلي المتعطش للمنتجات الصناعية، مستفيدين من برامج المحتوى المحلي والمشتريات الحكومية الإلزامية التي تحمي المنتج الوطني.
3. مصفوفة المقارنة الهيكلية: دورة الأعمال السعودية (ما قبل الرؤية مقابل نموذج 2026)
| المحور الاقتصادي والهيكلي | النموذج التقليدي المرتهن للنفط (ما قبل 2017) | نموذج السيادة الاقتصادية وفك الارتباط (واقع 2026) | النتيجة المتحققة على أرض الواقع |
| المحرك الحصري لثقة الأعمال | سعر خام برنت وحجم الفوائض المالية للموازنة | عقود صندوق الاستثمارات العامة + الاستثمار الأجنبي (FDI) | استمرار قراءات الثقة فوق 55 نقطة رغم تذبذب أسعار النفط |
| سلوك شركات التشييد والبناء | تجميد فوري للمشاريع وتأخر مستحقات المقاولين | تصدر القطاع لثقة الأعمال (56.1 نقطة) مدفوعاً بمشاريع 2030 | وضوح الرؤية التعاقدية واستقرار سلاسل إمداد مواد البناء |
| هيكل تمويل القطاع الخاص | الاعتماد الحصري على التسهيلات البنكية المحلية المباشرة | تنويع مصادر التمويل: صكوك رأسمالية، شراكات أجنبية، وصناديق تنموية | حماية الشركات من شح السيولة المصرفية عند انخفاض الإيراد النفطي |
| محرك النمو الجغرافي | إنفاق متناثر يرتبط بتوزيع ميزانيات الدعم | تركز استثماري نوعي تقوده الرياض (>50% من الاستثمارات) | خلق مراكز جاذبية اقتصادية مستدامة تجذب رؤوس الأموال العالمية |
| تفاعل الشركات مع التضخم | خروج المنشآت الصغيرة والمتوسطة وضعف التكيف | تحسين كفاءة الهوامش والاعتماد على السلاسل والمحتوى المحلي | امتصاص ارتفاع تكاليف المدخلات مع الحفاظ على الربحية |
