
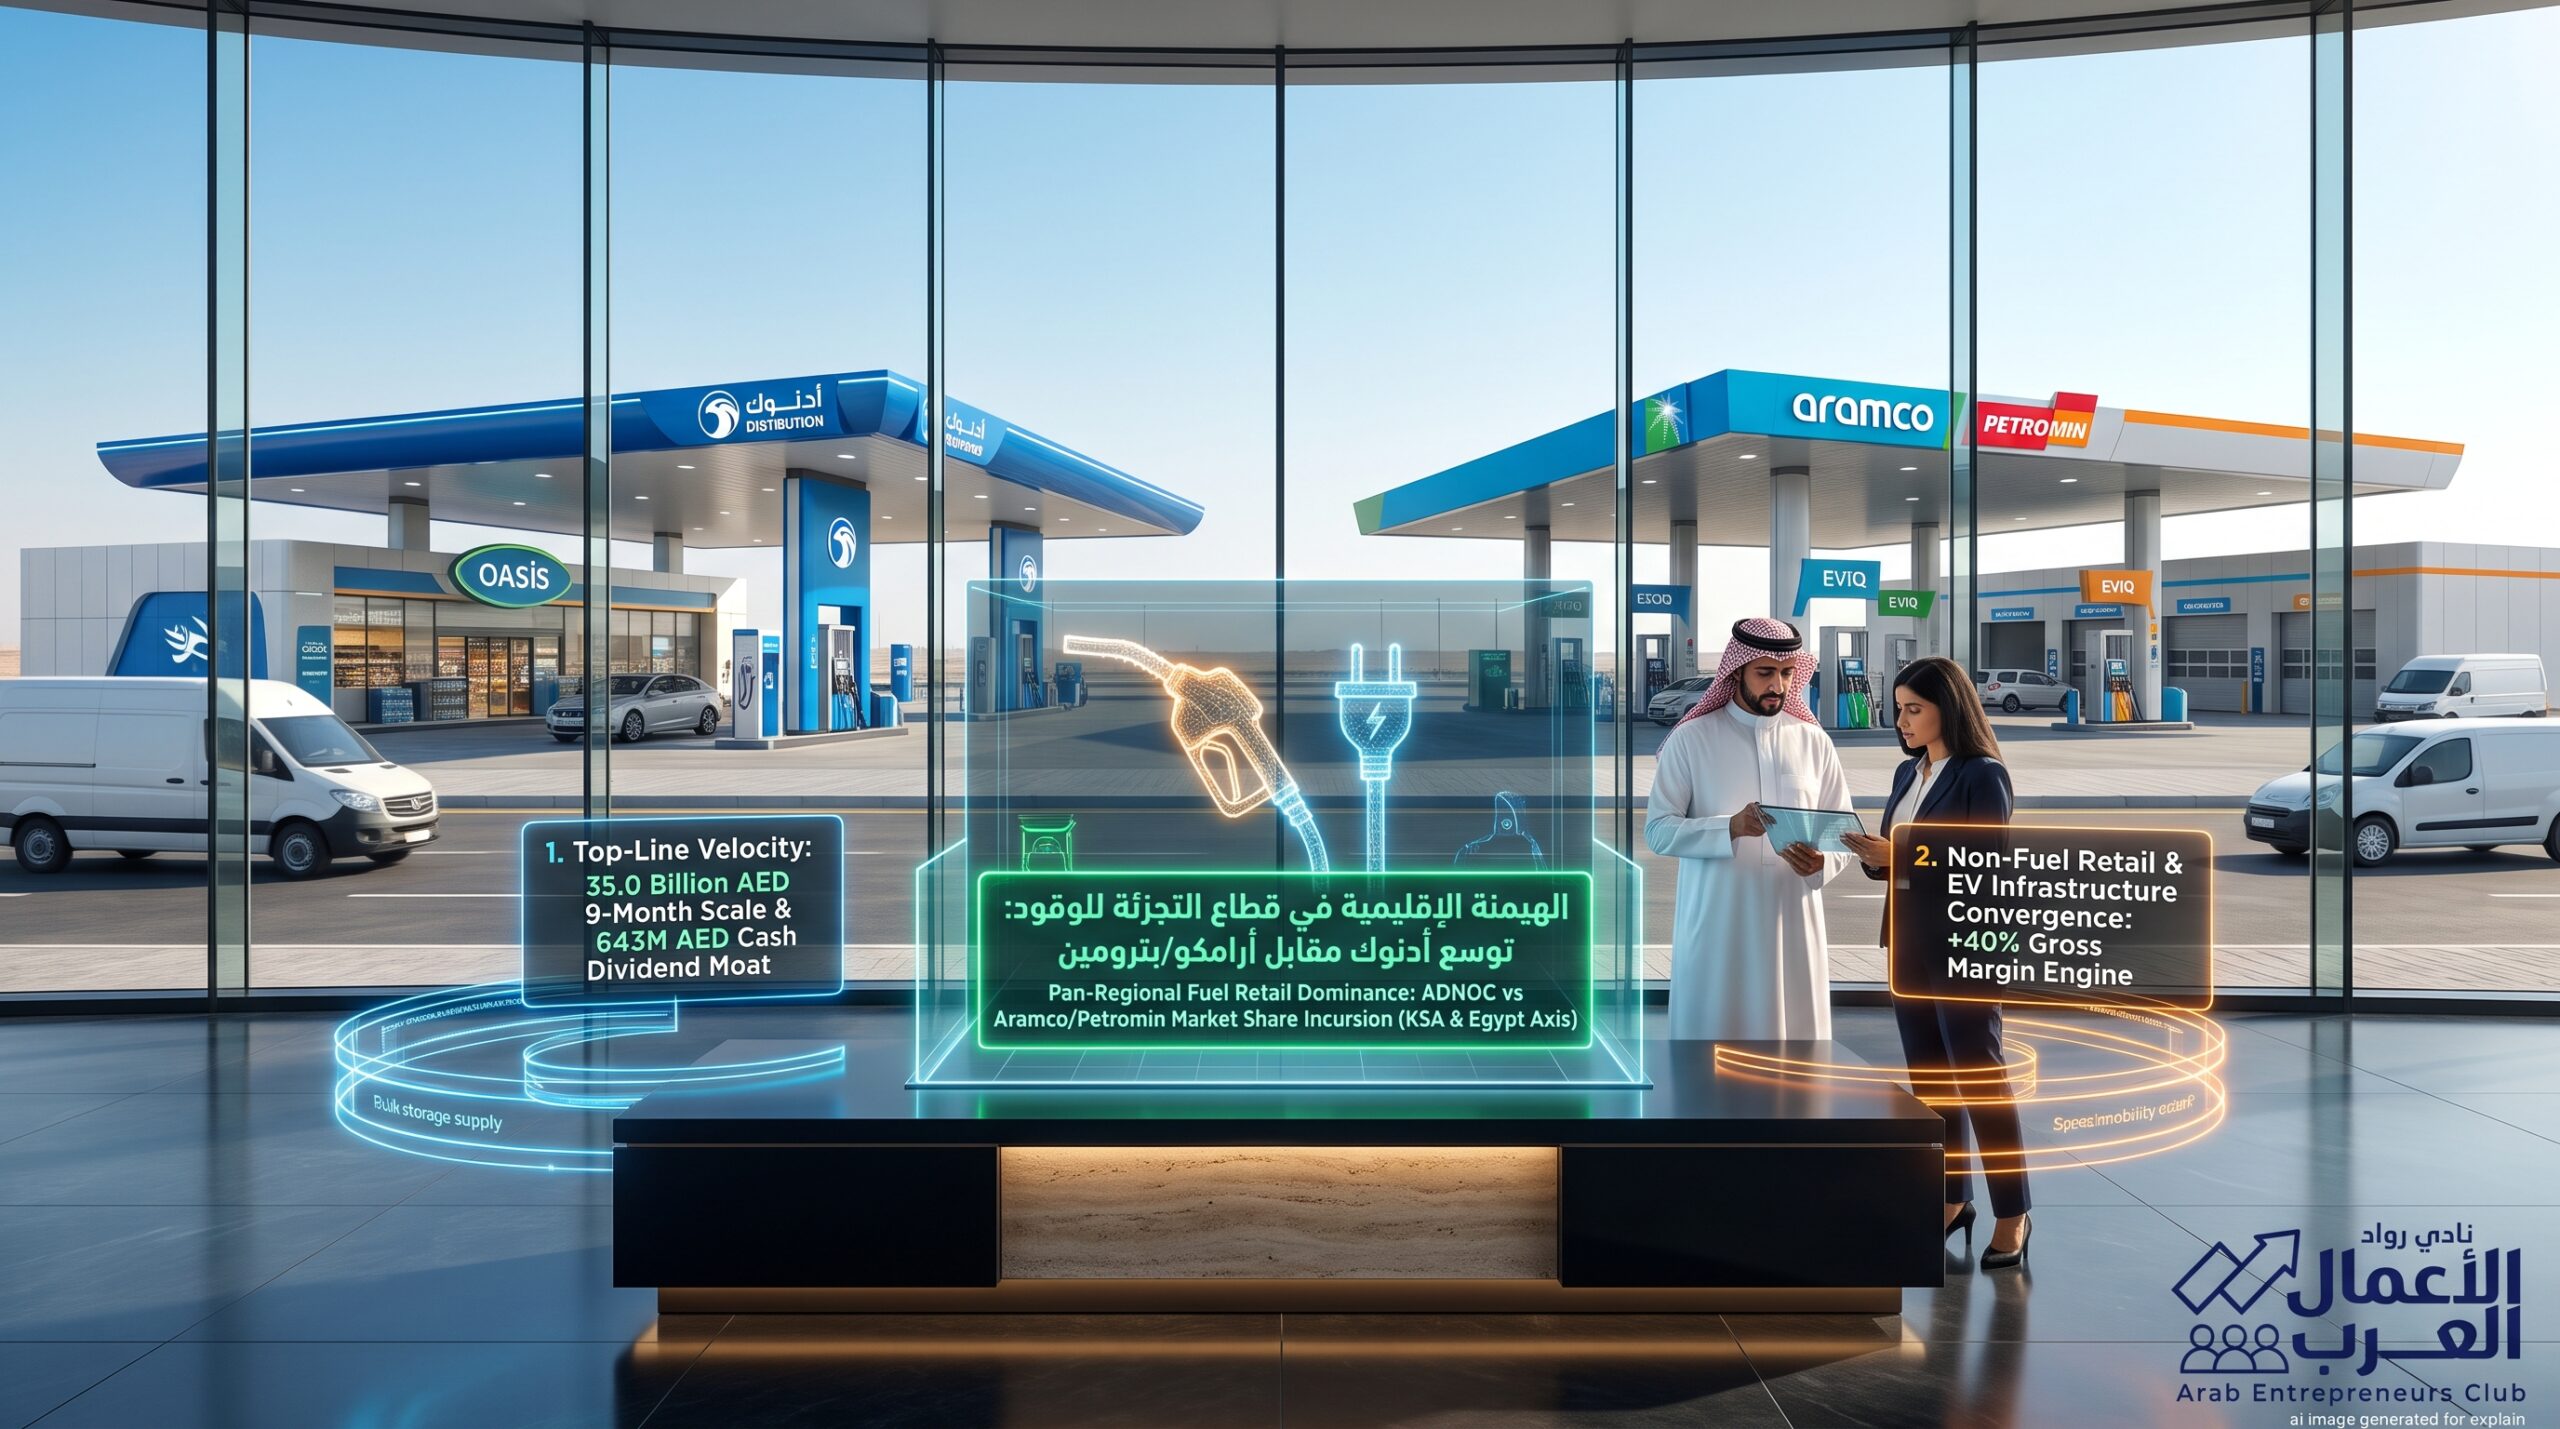
حين تُظهر الإفصاحات المالية لشركة «أدنوك للتوزيع» لفترة الأشهر التسعة الأولى من عام 2026 قفزة في إيراداتها الإجمالية بنسبة 32.4% لتسجل 35 مليار درهم، مدفوعة بمسار فصلي سجلت فيه مبيعات الربع الثالث قرابة 13 مليار درهم (+39.1%) وتوزيعات نقدية مرحلية بلغت 643 مليون درهم، فإن قراءة هذا الزخم لا تتوقف عند حدود السوق الإماراتي المحلي.
الدافع الحقيقي وراء هذا التوسع الرأسمالي هو «السباق الإقليمي المحتدم للسيطرة على سلاسل بيع الوقود بالتجزئة وخدمات التنقل في الشرق الأوسط»؛ حيث تتواجه «أدنوك للتوزيع» مباشرة مع تحالفات «أرامكو السعودية» وذراعها لزيوت وتجزئة الوقود والسيارات «بترومين»، عبر اقتحام أضخم سوقين استهلاكيين في العالم العربي: المملكة العربية السعودية (أكبر أسطول مركبات بـ 16.7 مليون مركبة سارية) وجمهورية مصر العربية (سوق استهلاكي يتجاوز 105 ملايين نسمة وشبكة طرق قومية عملاقة).
لم تعد المعركة تدور حول “سعر لتر البنزين أو الديزل” — فهذه هوامش بيع منظمة حكومياً في أغلب الأحيان — بل تحولت إلى صراع شرس حول: «من يستحوذ على وقت وسلة إنفاق قائد المركبة خلال توقفه لـ 15 دقيقة؟».
1. مسرح العمليات الأول: السعودية وحرب السيطرة على الطرق السريعة الحيوية
تُمثل السوق السعودية ساحة التنافس الأهم لشركات توزيع الوقود بفعل حركة التجارة البينية، والنمو السكاني، وازدهار السياحة الدينية والداخلية:
- استراتيجية الاقتناص التدريجي لـ «أدنوك للتوزيع»: بدأت أدنوك التوسع داخل المملكة عبر بناء واستحواذ محطات نوعية في المنطقة الشرقية والرياض وعلى الطرق الرابطة بين المدن الرئيسية؛ مستفيدة من رصيد علامتها التجارية وتجربة العميل المتميزة في متاجر «واحة أدنوك» لرفع هوامش المبيعات غير البترولية.
- الرد الوقائي لـ «أرامكو / بترومين» (حماية العمق الوطني): دخلت أرامكو السعودية بقوة في مجال التجزئة المباشرة بالشراكة مع مجموعات وطنية مثل «بترومين» ومشروعها المشترك مع «توتال إنرجيز»، عبر الاستحواذ على سلاسل محطات محلية كبرى وإعادة طلائها بالهوية الزرقاء لأرامكو. تهدف أرامكو إلى تأمين تصريف إنتاج مصافيها المحلية، ودمج مراكز الصيانة السريعة للسيارات (بترومين إكسبرس) داخل المحطات، لتقديم خدمة ميكانيكية شاملة تفوق قدرات المحطات التقليدية.
2. مسرح العمليات الثاني: مصر ومنصة الانطلاق نحو شمال أفريقيا
يُمثل السوق المصري الجائزة الكبرى من حيث كثافة الاستهلاك اليومي وعائد التوسع الجغرافي:
- صفقة «توتال مصر» وحصاد «أدنوك»: شكل استحواذ أدنوك للتوزيع على 50% من محطات «توتال إنرجيز مصر» بوابة دخول فورية لشبكة تضم أكثر من 240 محطة وقود، ومستودعات تخزين، وتزويد طائرات بالوقود. هذا الوجود منح الشركة الإماراتية تدفقات نقدية ضخمة بالجنيه المصري والعملات الأجنبية في قطاع الطيران واللوجستيات، وهو ما فسر القفزة القياسية في إيراداتها التراكمية لتتخطى 35 مليار درهم.
- تحركات أرامكو عبر التوسع في الزيوت والتوريد الصناعي: تركز أرامكو في مصر على ربط منتجات التكرير والزيوت الأساسية ومستودعات التوزيع اللوجستية بمشاريع الموانئ والمحاور الحرة، ما يجعل التنافس بين العملاقين يتخذ شكلاً متكاملاً: أدنوك تقود التجزئة اليومية في الشارع، وأرامكو تؤمّن عقود التوريد التجاري والصناعي الكبرى.
3. المعركة التكنولوجية الكبرى: شواحن المركبات الكهربائية السريعة (EV Charging Moat)
مع دخول مستهدفات صفر الانبعاثات في الإمارات (2050) والسعودية (2060) حيز التطبيق، يُدرك كلا الطرفين أن الاعتماد الحصري على الوقود الأحفوري هو رهان قصير الأجل؛ لذا اشتعلت معركة نشر نقاط الشحن فائق السرعة:
- مشروع «E2GO» المشترك لأدنوك: أسست أدنوك للتوزيع بالشراكة مع “طاقة” مشروعاً مخصصاً لبناء بنية تحتية لشحن المركبات الكهربائية في أبوظبي وباقي الإمارات ومحطاتها الخارجية؛ مستهدفة تحويل وقت انتظار شحن البطارية (20 إلى 30 دقيقة) إلى مبيعات تجزئة ومقاهٍ راقية داخل محطاتها.
- شبكة شواحن «إيفيك» (EVIQ) المدعومة سعودياً: في المقابل، يتحرك تحالف أرامكو وصندوق الاستثمارات العامة عبر الشركة الوطنية لحلول شحن المركبات الكهربائية (EVIQ) لنشر آلاف الشواحن السريعة في محطات أرامكو وبترومين ومراكز التسوق؛ لضمان احتكار مسارات السفر الطويل للسيارات الكهربائية بين الرياض وجدة والدمام.
3. مصفوفة المقارنة الاستراتيجية: سباق التوسع لعمالقة توزيع الوقود في المنطقة (2026)
| المحور الاستراتيجي والتشغيلي | استراتيجية «أدنوك للتوزيع» (ADNOCDIST) | استراتيجية تحالف «أرامكو / بترومين» | الانعكاس المالي والتنافسي على قطاع التجزئة |
| محرك التوسع الإقليمي | الاستحواذات العابرة للحدود (مصر والسعودية) | تعظيم التكامل الرأسي من المصفاة إلى خزان السيارة | تحول الشركات من لاعبين محليين إلى تكتلات تجزئة إقليمية عابرة للحدود |
| هيكل الإيرادات غير النفطية (Non-Fuel) | التركيز على متاجر «واحة أدنوك»، المقاهي، وحلول الامتياز | دمج صيانة السيارات السريعة (بترومين) والتوريد التجاري | رفع الهامش الصافي الكلي ومقاومة تقلبات أسعار شراء الوقود |
| البنية التحتية للمركبات الكهربائية | مشروع «E2GO» والشواحن فائقة السرعة بالمحطات | التكامل مع شركة «EVIQ» وتجهيز المحطات الكبرى | استباق تقادم مضخات الوقود التقليدية واقتناص عملاء المستقبل |
| نموذج توزيع الأرباح والسيولة | توزيعات نقدية مرحلية مجزية (643M درهم فصلياً) | إعادة استثمار عوائد التجزئة لدعم خطط التوسع والاندماج | جاذبية فائقة لأسهم أدنوك كأصل دفاعي مدر للعائد في سوق أبوظبي |
| الرافعة المالية وإدارة الديون | خفض تكاليف التمويل بنسبة 9% (إدارة خزينة نشطة) | ملاءة ائتمانية سيادية وقدرة تمويلية غير محدودة | انخفاض تكلفة الاستحواذ على الأصول وتشغيل المحطات الجديدة |
