
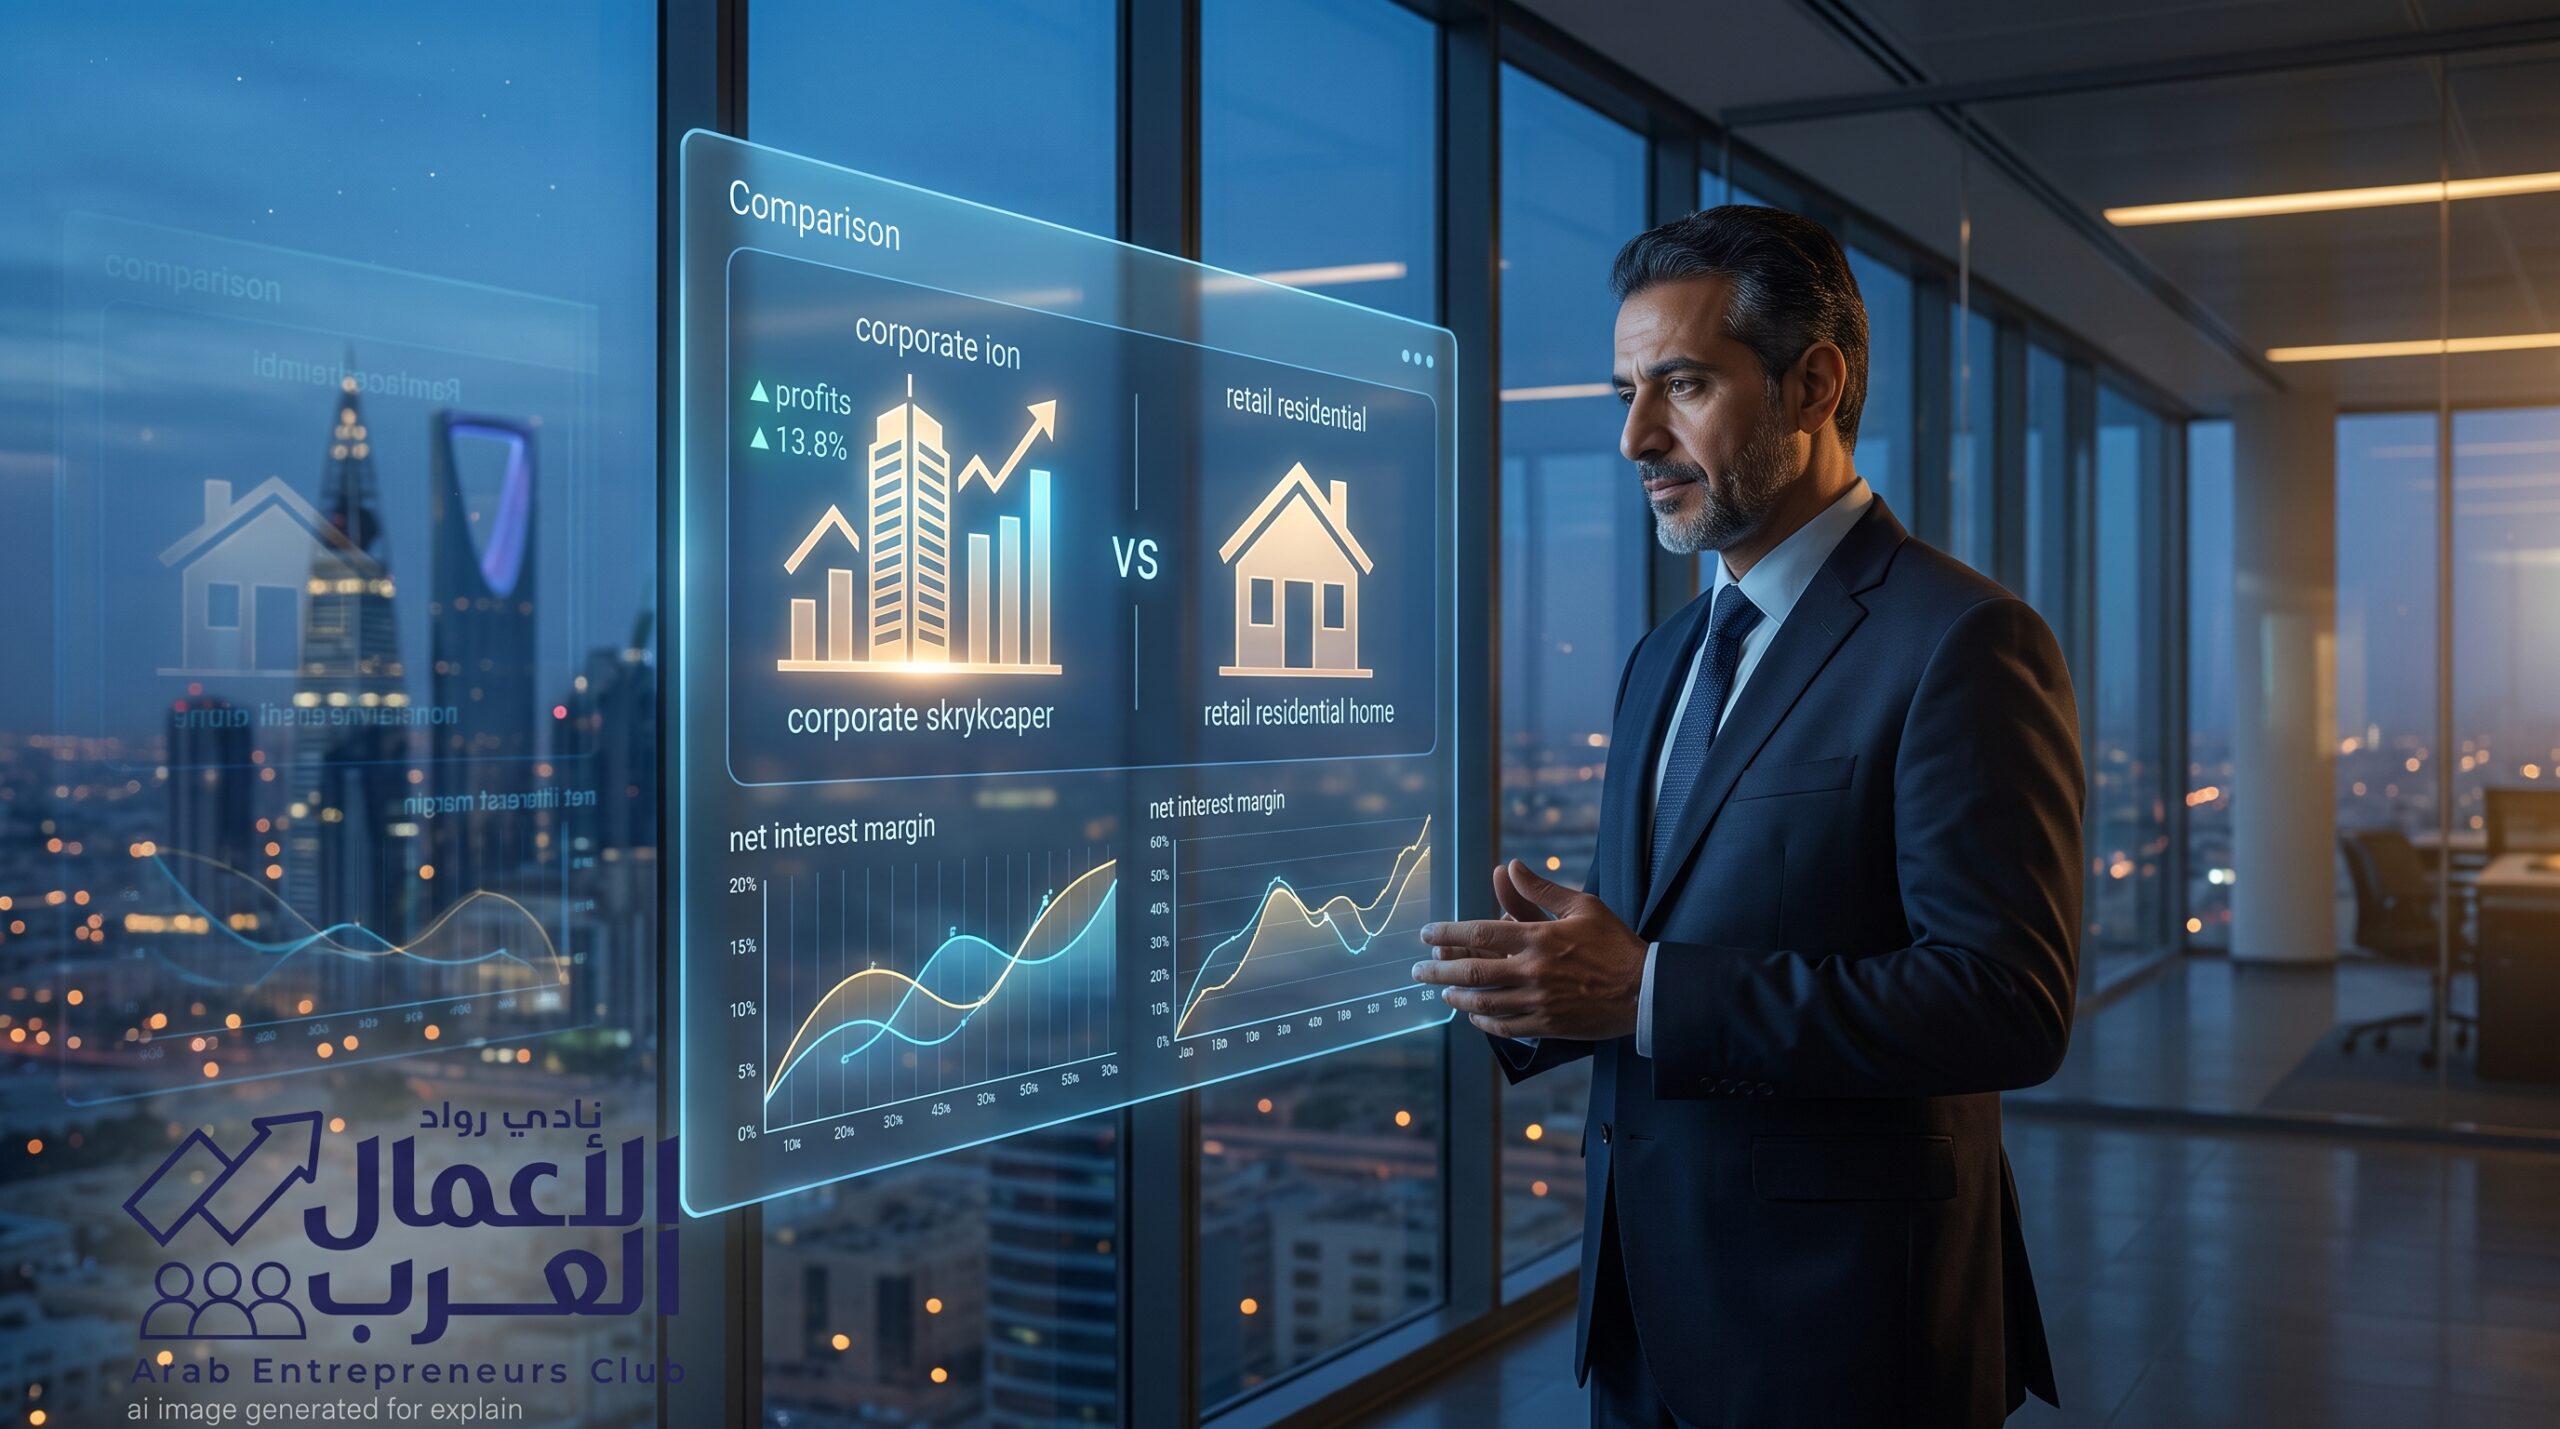
عندما تستقر أسعار الفائدة في الأسواق المالية عند مستويات معينة، تنقسم خريطة القطاع المصرفي إلى مسارين متباينين في الربحية والنمو؛ فبينما تواجه البنوك المعتمدة على قطاع التجزئة وقروض الأفراد ضغوطاً متزايدة على الهوامش والسيولة، تستعرض البنوك المتخصصة في إقراض الشركات والمؤسسات—وفي مقدمتها «البنك السعودي الفرنسي»—أداءً استثنائياً ينعكس مباشرة على نمو دخل العمليات وصافي الأرباح، يمثل هذا التباين بوصلة حاسمة للمستثمر الفرد الباحث عن اقتناص أسهم مصرفية ذات عائد مستدام ومحصنة ضد دورات التقلب النقدي.
معادلة الفائدة المتغيرة مقابل القروض الثابتة
يكمن الفارق الهيكلي بين النموذجين في طبيعة تسعير المحفظة التمويلية:
- محافظ الأفراد (Retail): تتكون النسبة الكبرى منها من قروض عقارية وشخصية ذات أسعار فائدة ثابتة لمدد طويلة (قد تصل إلى 20 و25 عاماً). في المقابل، تضطر بنوك التجزئة لدفع تكلفة متصاعدة على الودائع الآجلة لجذب السيولة، ما يؤدي إلى تآكل هوامش صافي الفائدة (NIM Compression).
- محافظ الشركات (Corporate): مثل نموذج «السعودي الفرنسي»، تعتمد بالأساس على تمويلات بفائدة متغيرة مرتبطة بمؤشر “سايبور” (SAIBOR + Margin). هذا الهيكل يتيح إعادة تسعير التمويلات الائتمانية بصورة فورية ومستمرة، مما يضمن بقاء هوامش الربحية التشغيلية مرتفعة ويحمي دخل العمولات الخاصة حتى مع ارتفاع تكلفة التمويل الإجمالية.
نمو الإنفاق الرأسمالي واستدامة الطلب المؤسسي
في بيئات الفائدة المستقرة، تتراجع قدرة الأفراد على التوسع في الاقتراض الاستهلاكي، بينما تتسارع عجلة الإنفاق الرأسمالي (Capex) من قبل الشركات الكبرى ومقاولي المشاريع العملاقة المرتبطة بـ «رؤية السعودية 2030». لا تطلب الشركات القروض لغرض الاستهلاك، بل لتمويل مشروعات البنية التحتية، والعقود الحكومية، وعمليات التوسع الصناعي التي تتجاوز عوائدها المتوقعة كلفة الاقتراض.
هذا الطلب المؤسسي المتدفق يعوض البنوك المتخصصة في الشركات عن أي تباطؤ قد يشهده سوق الإقراض الفردي، مدعوماً بتوليد إيرادات غير تمويلية مرتفعة مثل رسوم الاستشارات المالية، وخطابات الاعتماد المستندي، والضمانات البنكية.
