
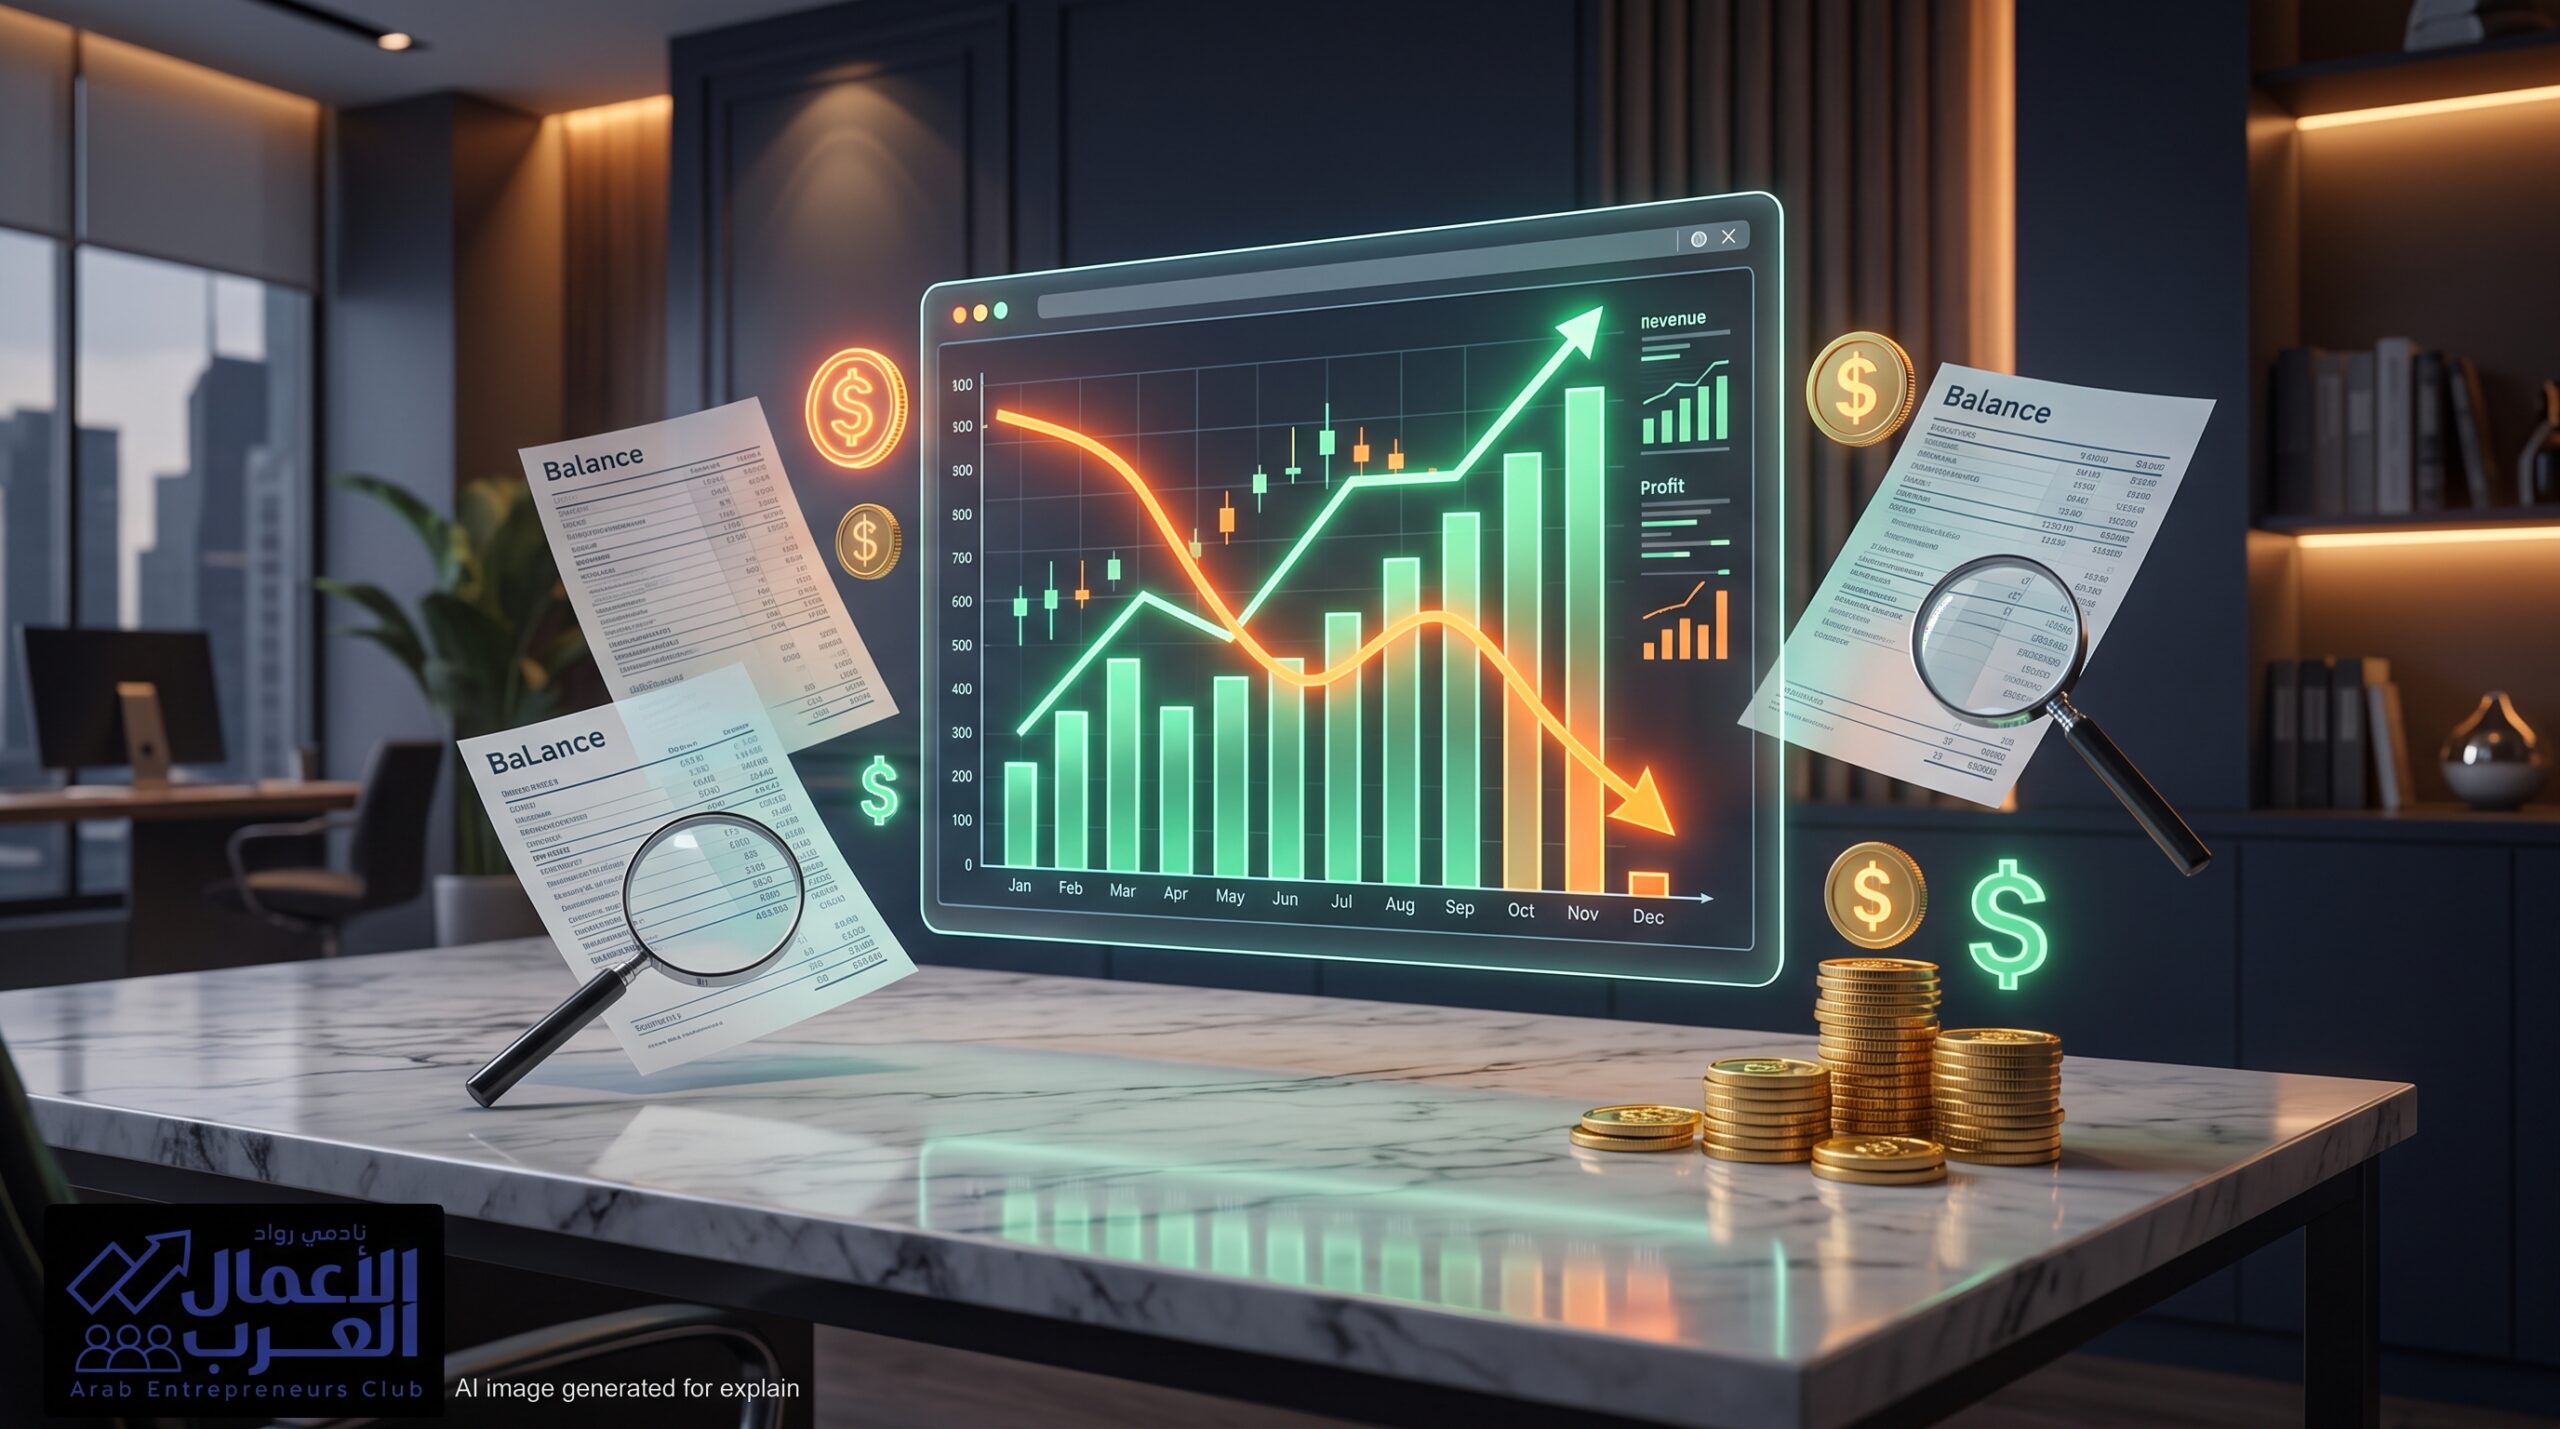
تعتبر قراءة القوائم المالية مهارة حاسمة لكل مستثمر يبحث عن بناء ثروة مستدامة في أسواق الأسهم. وفي كثير من الأحيان، يقع المتداول المبتدئ في فخ التركيز الحصري على نمو الإيرادات أو ما يعرف بـ “السطر الأول” من قائمة الدخل.
قد تعلن شركة ما عن تسجيل قفزة ملحوظة في حجم مبيعاتها الإجمالية، في حين يتفاجأ السوق بانهيار حاد في صافي الربح أو الأرباح التشغيلية، وتحدث هذه الفجوة الحادة عندما ترتفع تكلفة المبيعات والمصاريف اللوجستية بمعدل يفوق بكثير قدرة الشركة على زيادة أسعار منتجاتها النهائية، مما يؤدي إلى تآكل الهامش الربحي وتحول نمو المبيعات إلى عبء تشغيلي إضافي بدلاً من تحقيق مكاسب نقدية فعلية للمساهمين.
كواليس تكلفة البضاعة المباعة وضغوط سلاسل الإمداد العالمية
لفهم هذا التفاوت المحاسبي، يجب على المستثمر الذكي تفكيك بنود تكلفة المبيعات مباشرة بعد فحص الإيرادات. تتضمن هذه التكاليف أسعار المواد الخام الأولية، تكاليف الطاقة، مدخلات الإنتاج المستوردة، ورسوم النقل والشحن البحري والتأمين.
وحين تتعرض سلاسل الإمداد لاضطرابات جيوسياسية أو اختناقات ملاحية، تقفز تكاليف الشحن وتتضاعف أسعار المدخلات المستوردة على الشركات الصناعية والزراعية بشكل استثنائي.
إذا عجزت الشركة عن تمرير هذه الزيادات للمستهلك النهائي بسبب حساسية الطلب السعرية أو القيود التنظيمية، فإن كل وحدة إضافية تبيعها الشركة تساهم في تقليص هامش الربح الإجمالي، وهو المؤشر الأول الذي ينبغي رصده في نتائج الفصول المالية.
المصاريف التشغيلية وحصص الخسائر في المشاريع المشتركة
لا تتوقف ضغوط التآكل المالي عند تكلفة البضاعة فقط، بل تمتد لتشمل مصاريف البيع والتسويق والمصاريف الإدارية والعمومية. تحتاج الشركات في فترات التوسع التنافسي إلى ضخ سيولة إضافية في قنوات التسويق لحماية حصتها السوقية، مما يرفع نسبة المصاريف التشغيلية كحصة من المبيعات.
إضافة إلى ذلك، تشمل القوائم المالية بنوداً لا يلحظها الكثيرون مثل نصيب الشركة من نتائج الشركات الزميلة والمشاريع المشتركة. فحين يعاني استثمار مشترك أو شركة تابعة من خسائر تشغيلية، يتم تسجيل حصة الشركة الأم من هذه الخسائر في قائمة الدخل، مما يزيد من تعميق الهبوط في صافي الأرباح حتى وإن بدت مبيعات العمليات الأساسية قوية ومستقرة.
