

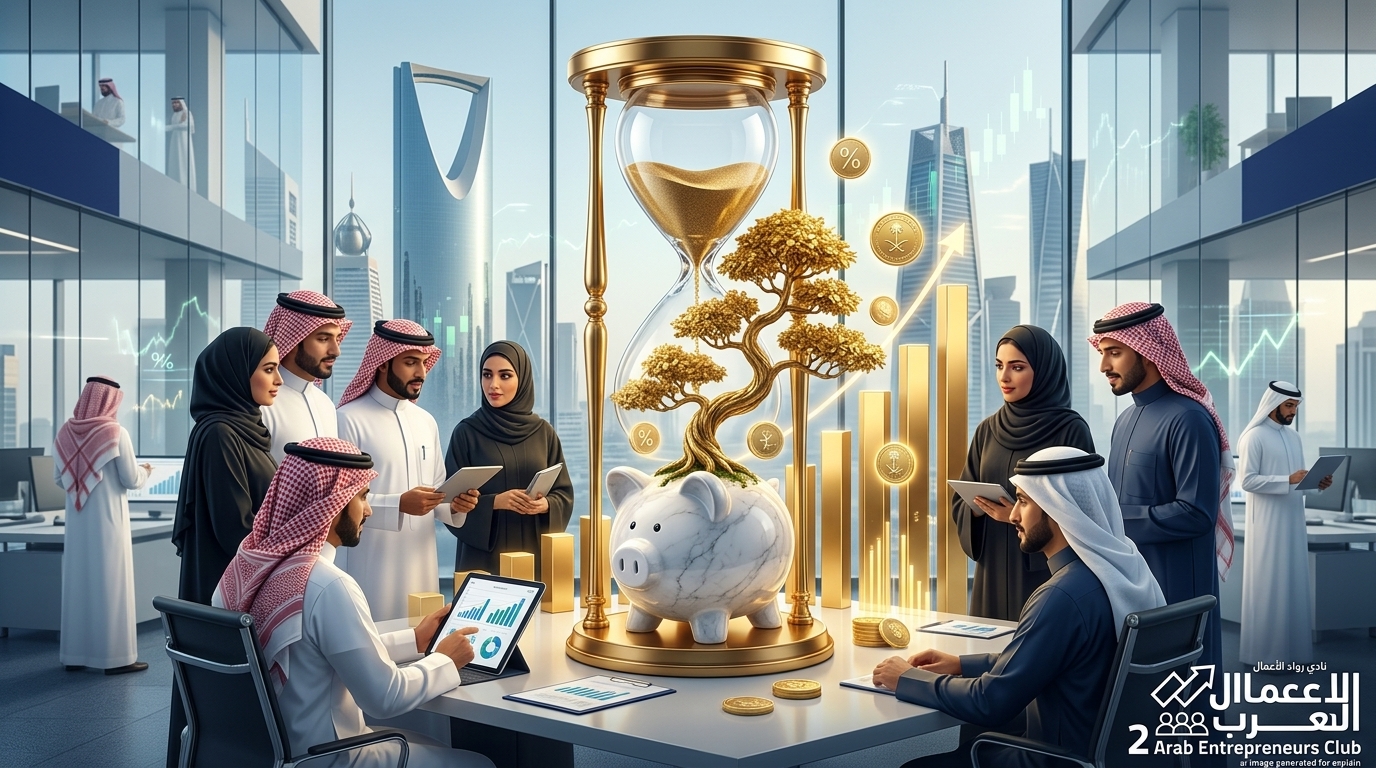
تمنح فترات الاستقرار الاقتصادي وركود موجات الغلاء الأفراد فرصة ذهبية لإعادة تنظيم مواردهم المالية؛ إذ يتيح استقرار مؤشرات أسعار المستهلكين ووضوح الرؤية السعرية التخطيط المالي طويل الأجل دون القلق من تآكل السيولة الفجائي.
ومع ذلك، فإن الخطأ الأكثر شيوعاً أثناء فترات استقرار التضخم هو الاسترخاء المالي وتوجيه الفوائض النقدية نحو الاستهلاك الترفيهي بدلاً من استثمارها لبناء أصول مدرة للدخل، مما يستوجب تبني استراتيجيات استباقية لإدارة الميزانية الشخصية واقتناص الفرص الاستثمارية لتحقيق عوائد تتفوق على معدلات الفائدة والتضخم القائمة.
السياق التاريخي لدورات التضخم وسلوك المستهلك
مرّت الأسواق الإقليمية والعالمية عبر العقود الماضية بموجات تضخمية متكررة أعقبتها دائماً فترات من الهدوء والاستقرار السعري، خلال فترات التضخم المتسارع، يضطر الأفراد إلى تبني وضعية الدفاع عبر تقليص الإنفاق وتوجيه كل الموارد لتغطية الأساسيات.
لكن المشكلة التاريخية تكمن في سلوك المستهلك عند استقرار الأسعار، حيث يميل الأغلب إلى زيادة المصاريف الهامشية واستعادة عادات الإنفاق غير الضرورية، متناسين أن استقرار التضخم هو الوقت المثالي الذي يرتفع فيه “العائد الحقيقي” على الاستثمار؛ أي العائد الفعلي بعد خصم نسبة التضخم، وهو ما لا يتكرر في فترات الغلاء الجامح.
التحليل الاقتصادي ودلالات رؤية 2030 لتعزيز الادخار
يتقاطع الوعي المالي الفردي مباشرة مع مستهدفات برنامج تطوير القطاع المالي و”رؤية السعودية 2030″ في جانب رفع معدل الادخار الأسري:
- رفع نسبة الادخار الوطني: تستهدف الرؤية رفع نسبة ادخار الأسر من إجمالي دخلها من 6% إلى نحو 10% بحلول 2030، حيث يعد استقرار الأسعار الحاضنة الطبيعية للوصول إلى هذا المستهدف من خلال ترسيخ ثقافة الاقتطاع التلقائي من الراتب الشهري.
- تحقيق عائد حقيقي إيجابي (Positive Real Yield): عندما يستقر التضخم عند مستويات منخفضة (دون 2%)، تصبح الأدوات الاستثمارية المحافظة كالصكوك وودائع المرابحة ذات عوائد حقيقية ملموسة، مما يشجع الأفراد على الخروج من تجميد الأموال في الحسابات الجارية ونقلها إلى استثمارات ذات جدوى.
- تعزيز استقرار الاستهلاك والطبقة المتوسطة: يسهم التخطيط المالي الرشيد في حماية الطبقة المتوسطة من الصدمات المستقبلية، وتحويل المجتمع من الاعتماد الكامل على الدخل الوظيفي إلى بناء مصادر دخل سلبي متعددة تحرك عجلة الاقتصاد التنموي.
