

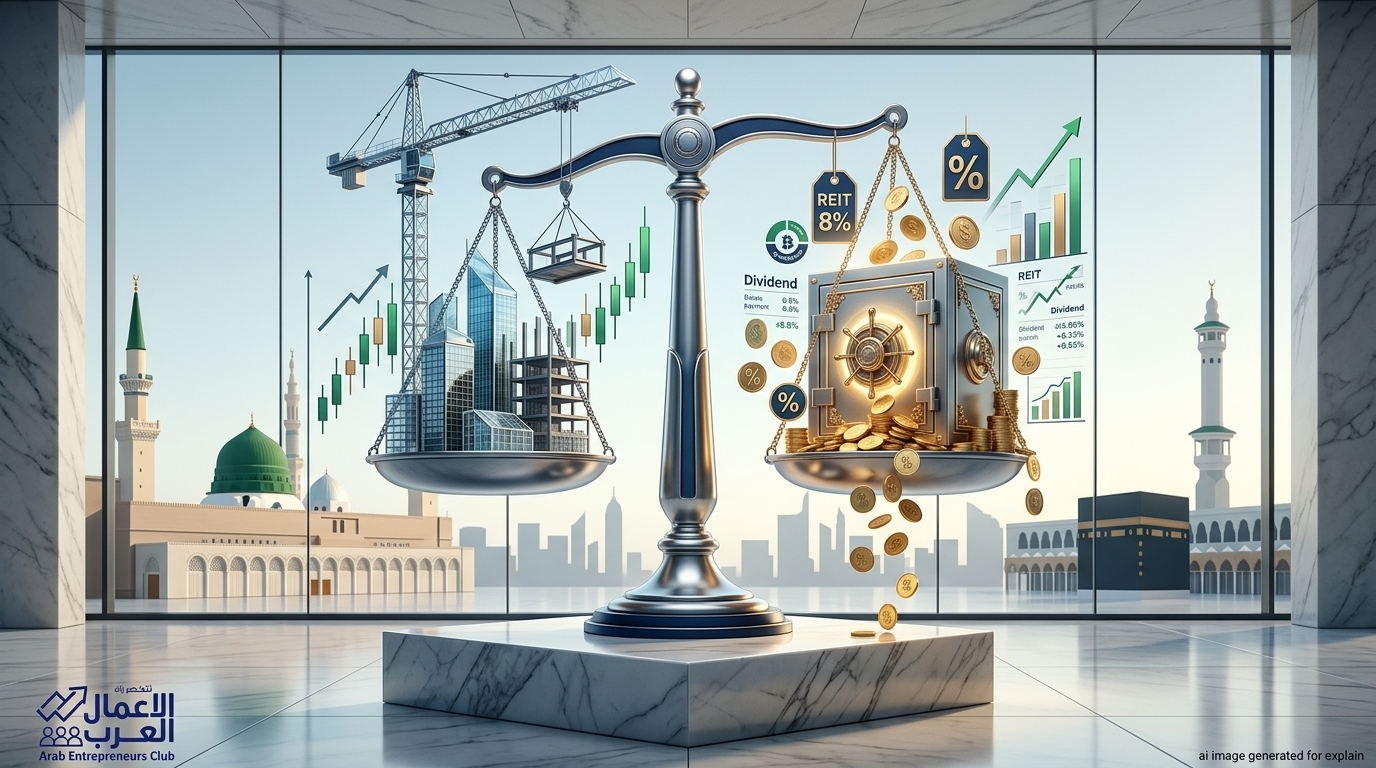
تفتح الطفرة العمرانية غير المسبوقة في المدينتين المقدستين مكة المكرمة والمدينة المنورة آفاقاً استثمارية واسعة للمستثمر الفرد، مدفوعة بضخ مليارات الريالات في المشاريع السكنية والتجارية وتطوير البنية التحتية الفندقية.
ومع تسارع وتيرة هذه المشاريع، يبرز تساؤل جوهري حول الأداة الاستثمارية الأنسب في السوق المالية السعودية (تداول): هل الأفضل الاستثمار في أسهم شركات التطوير العقاري أم في صناديق الاستثمار العقاري المتداولة (REITs)؟
الفرق الجوهري في نموذج توليد العوائد
يرتكز الاختيار بين الأداتين على طبيعة تدفق الأرباح ومستوى المخاطرة التي يقبلها المستثمر:
- أسهم شركات التطوير العقاري: تعتمد على شراء الأراضي وتطوير المخططات وبناء المجمعات السكنية لبيعها، مما يجعل أرباحها مرتبطة بنمو رأس المال (Capital Gains) عند تسليم المشاريع. تحقق هذه الشركات قفزات سعرية قياسية خلال فترات الرواج العقاري، لكن تدفقاتها النقدية تتسم بالتذبذب وفق مراحل الإنجاز والمبيعات.
- صناديق الاستثمار العقاري المتداولة (REITs): تستحوذ على أصول عقارية جاهزة ومدرة للدخل (فنادق، أبراج سكنية، مجمعات تجارية) وتؤجرها. تُلزم اللوائح التنظيمية هذه الصناديق بتوزيع ما لا يقل عن 90% من صافي أرباحها دورياً على المساهمين، مما يجعلها خياراً مثالياً لمن يبحث عن تدفق نقدي سلبي ومنتظم.
التحليل المقارن في ضوء طفرة الحرمين ومستهدفات رؤية 2030
تستهدف رؤية 2030 وبرنامج خدمة ضيوف الرحمن استضافة 30 مليون معتمر وزائر سنوياً بحلول عام 2030، ما ينعكس مباشرة على تقييمات الأداتين في أسواق مكة والمدينة:
- حساسية الطلب الموسمي: تستفيد صناديق الريت التي تمتلك أصولاً ضيافية وفندقية بالقرب من الحرمين من معدلات إشغال قياسية وأسعار تأجير مرتفعة خلال مواسم الحج ورمضان، ما يترجم إلى توزيعات نقدية مجزية.
- إعادة تقييم الأصول والأراضي: يتيح الاستثمار في أسهم التطوير العقاري الاستفادة المباشرة من ارتفاع القيمة الدفترية للأراضي والمخططات الاستراتيجية التي تطورها الشركات المساهمة، خصوصاً في ظل استملاكات المشاريع الكبرى والمناطق المركزية.
- إدارة مخاطر دورة الفائدة: تتأثر شركات التطوير العقاري بحجم الديون وتكلفة الاقتراض المرتفعة أثناء مراحل التشييد، بينما توفر صناديق الريت ذات نسب التمويل المنخفضة ملاذاً أكثر استقراراً في فترات تقلبات السياسة النقدية.
