
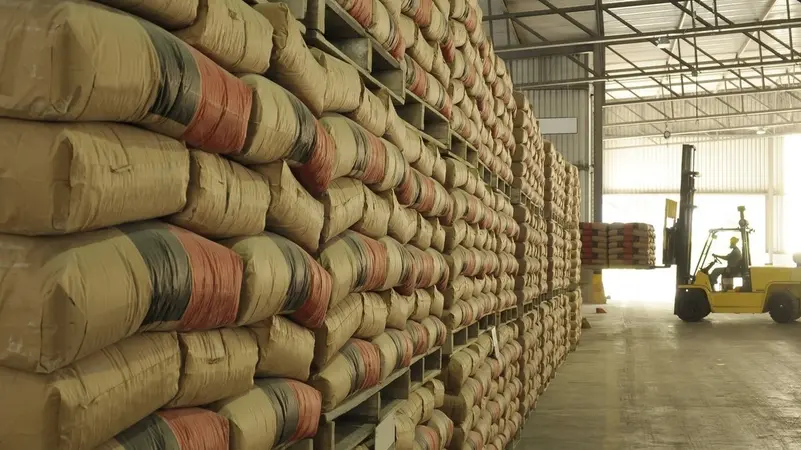
أظهرت التقارير الإحصائية والبيانات المالية المجمعة الصادرة عن قطاع صناعة مواد البناء تراجعاً ملحوظاً في إجمالي مبيعات شركات الأسمنت العاملة في المملكة العربية السعودية بنسبة بلغت 27% خلال الأشهر التسعة الأولى من عام 2026، مقارنة بالفترة ذاتها من العام السابق.
وشمل هذا التراجع انخفاضاً في حجم التسليمات الموجهة للسوق المحلي إلى جانب تراجع طفيف في الشحنات التصديرية، متأثراً بتباطؤ نسبي في حركة الإنشاءات الفردية، وإعادة جدولة مراحل التنفيذ لعدد من المشاريع العمرانية والبنى التحتية، مما أدى إلى تراكم المخزونات لدى المصانع وارتفاع حدة التنافس السعري بين المنتجين في مختلف مناطق المملكة.
السياق التاريخي ومسار دورات العرض والطلب
يمتلك قطاع الأسمنت السعودي سجلاً تاريخياً حافلاً بالتقلبات المرتبطة بالدورات الاقتصادية ونشاط قطاع التشييد والبناء؛ فبعد فترات من الطلب القياسي التي صاحبت إطلاق المشاريع الكبرى والتوسعات السكنية، دخل القطاع في دورات من زيادة الطاقة الإنتاجية الفائضة وتراكم مادة “الكلنكر”.
وتكررت هذه الظاهرة تاريخياً حيث أدت زيادة المعروض إلى حروب أسعار حادة وضغوط على هوامش الربحية، قبل أن تتدخل الشركات لتنظيم الإنتاج أو تلجأ إلى تصدير الفائض إلى الأسواق الإقليمية والآسيوية والأفريقية لامتصاص الزيادة في المخزون وحماية مستويات السيولة التشغيلية.
التحليل الاقتصادي ومواءمة رؤية السعودية 2030
يحمل هذا التراجع دلالات اقتصادية تتصل بإعادة ترتيب أولويات الإنفاق الاستثماري والمواءمة مع مستهدفات رؤية السعودية 2030 وبرامجها التنفيذية، فضلاً عن التقاطع مع التوجهات التنموية الإقليمية مثل رؤية عُمان 2040 التي تسعى لتعزيز كفاءة قطاع المواد الخام والتصنيع المستدام.
إن انتقال المشاريع الكبرى (Gigaprojects) في المملكة من مراحل الحفر والخرسانة والأساسات الأولية إلى مراحل التشطيب الداخلي والتجهيزات الكهروميكانيكية والتقنية يقلل نسبياً من الطلب الكثيف على الأسمنت الأسود الخام.
كما يدفع هذا المؤشر مصانع الأسمنت نحو تسريع التحول إلى “الأسمنت الأخضر” وخفض الانبعاثات الكربونية لمواكبة معايير الاستدامة البيئية المطلوبة في المشاريع الحضرية الحديثة ومبادرة “السعودية الخضراء”.
