
في عالم أسواق المال، لا يُقاس نجاح الإدارات التنفيذية فقط بقدرتها على تعظيم الإيرادات واغتنام الفرص التوسعية، بل يقاس بالدرجة الأولى بمدى كفاءتها في “إدارة المخاطر الخفية” واستشراف الالتزامات المستقبلية. وتمثل الحالة الأخيرة لشركة “نت وركرس السعودية”—التي تلقت ربوطاً وضرامات ضريبية تجاوزت 16.5 مليون ريال—نموذجاً دراسياً حياً لأهمية التحوط المحاسبي الاستباقي وحماية القوائم المالية من الهزات المفاجئة.
صدمة الفحص الضريبي.. بالأرقام
جاء إعلان “نت وركرس” عن تلقيها إشعاراً من هيئة الزكاة والضريبة والجمارك بفحص إقرارات ضريبة القيمة المضافة لعام 2024، ليضع الشركة أمام التزام مالي إجمالي قدره 16.56 مليون ريال (4.42 مليون دولار)، مُقسماً بين ربوط ضريبية بـ 12.87 مليون ريال، وغرامات مالية بـ 3.69 مليون ريال.
بالنسبة للعديد من الشركات غير المستعدة، قد يمثل هذا الرقم المفاجئ “صدمة سيولة” أو عبئاً ثقيلاً يضغط على التدفقات النقدية ويؤدي إلى تراجع حاد في أرباح الفترة الدورية التي يصدر فيها قرار الفحص، مما ينعكس سلباً على حركة السهم وثقة المستثمرين.
“المخصصات الاحترازية”.. صمام الأمان المحاسبي
هنا يبرز الدرس المالي الأهم: كيف تعاملت إدارة الشركة مع هذا الاستحقاق؟
لقد كشفت تفاصيل الإفصاح أن “نت وركرس” لم تنتظر صدور قرار الفحص النهائي لتتخذ إجراءً، بل قامت مسبقاً—ضمن قوائمها المالية للسنة المنتهية في 31 ديسمبر 2025—بتكوين مخصصات مالية بقيمة 12.87 مليون ريال، مساوية تماماً لقيمة الفروقات الضريبية المطلوبة.
هذا الإجراء الاستباقي يجسد المعنى الحقيقي للتحفظ المحاسبي والمعايير المهنية المعتمدة؛ فبدلاً من تسجيل خسارة فجائية تلتهم أرباح الربع الحالي، قامت الشركة بتوزيع أثر الالتزام مسبقاً واحتجازه عبر المخصصات، مما يعني أن الأثر المالي الفعلي للربوط الضريبية على الأرباح الدورية الحالية يكاد يكون “معدوماً”.
ذكاء الاستفادة من مبادرات الإعفاء
لم تتوقف الحنكة الإدارية عند حدود تكوين المخصصات، بل امتدت للتعامل الذكي مع الغرامات المالية. فعندما أعلنت الهيئة أن الفترة مشمولة بمبادرة “الإعفاء من الغرامات” (بشرط استيفاء الشروط)، وجدت الشركة نفسها أمام فرصة حقيقية لإلغاء بند الغرامات بالكامل (3.69 مليون ريال)، مما قد يُسجل لاحقاً كـ “أثر إيجابي عكسي” (تحرير مخصصات أو انتفاء حاجة) ينعكس لصالح المساهمين.
درس مستفاد للشركات المدرجة
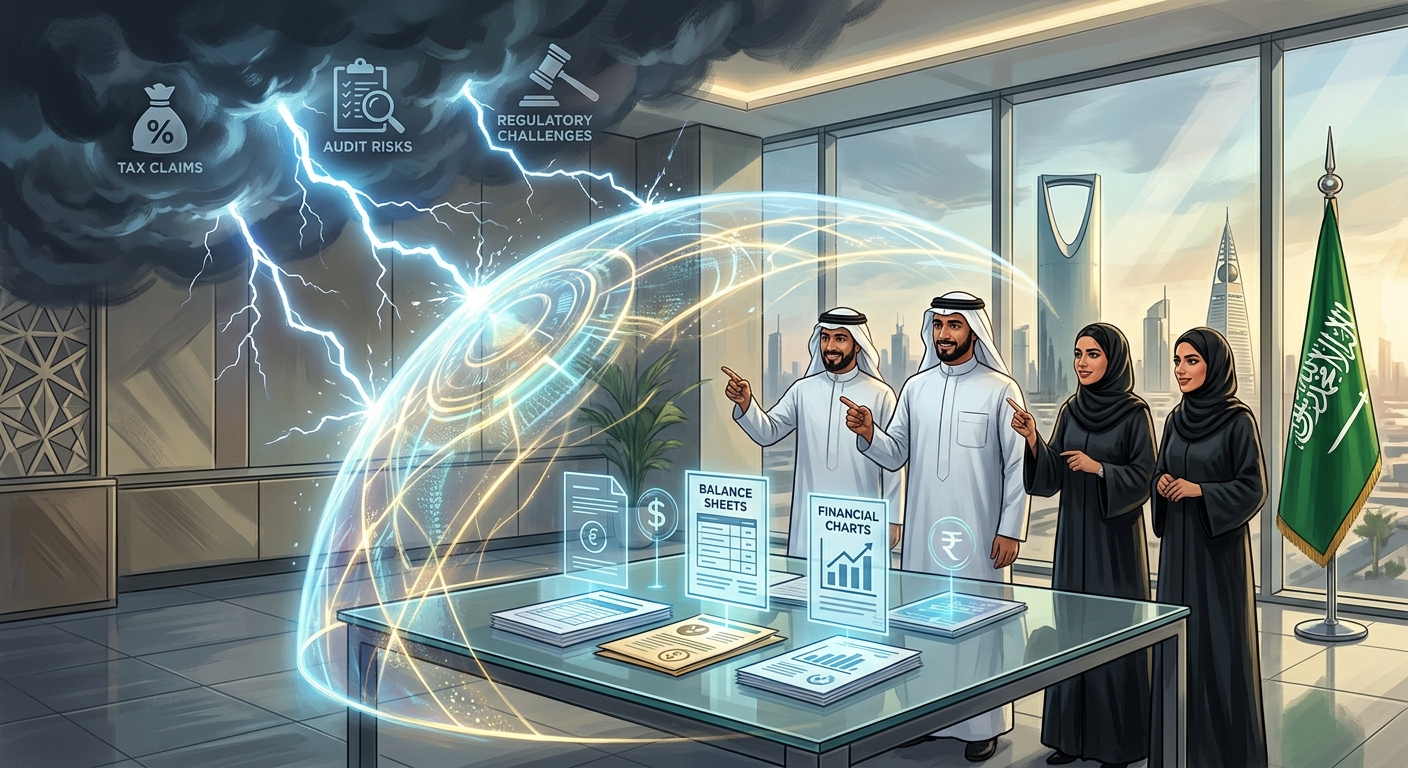
تؤكد هذه الحالة أن الإفصاح الشفاف والتحوط المحاسبي المبكر هما درع حماية الشركات في وجه المتغيرات التنظيمية. إن بناء “وسائد مالية” عبر المخصصات المدروسة لا يعكس ضعفاً في المركز المالي، بل يدل على حصافة إدارة وعمق حوكمة تدرك تماماً أن المفاجآت الضريبية والتشغيلية جزء لا يتجزأ من بيئة الأعمال الحديثة، وأن الاستعداد لها هو الفاصل بين الشركات التي تتعثر مؤقتاً، وتلك التي تواصل نموها بثبات.
